
Η Ελλάδα κερδίζει έδαφος στη φορολογική ανταγωνιστικότητα – Η εικόνα των φόρων και των δημόσιων δαπανών


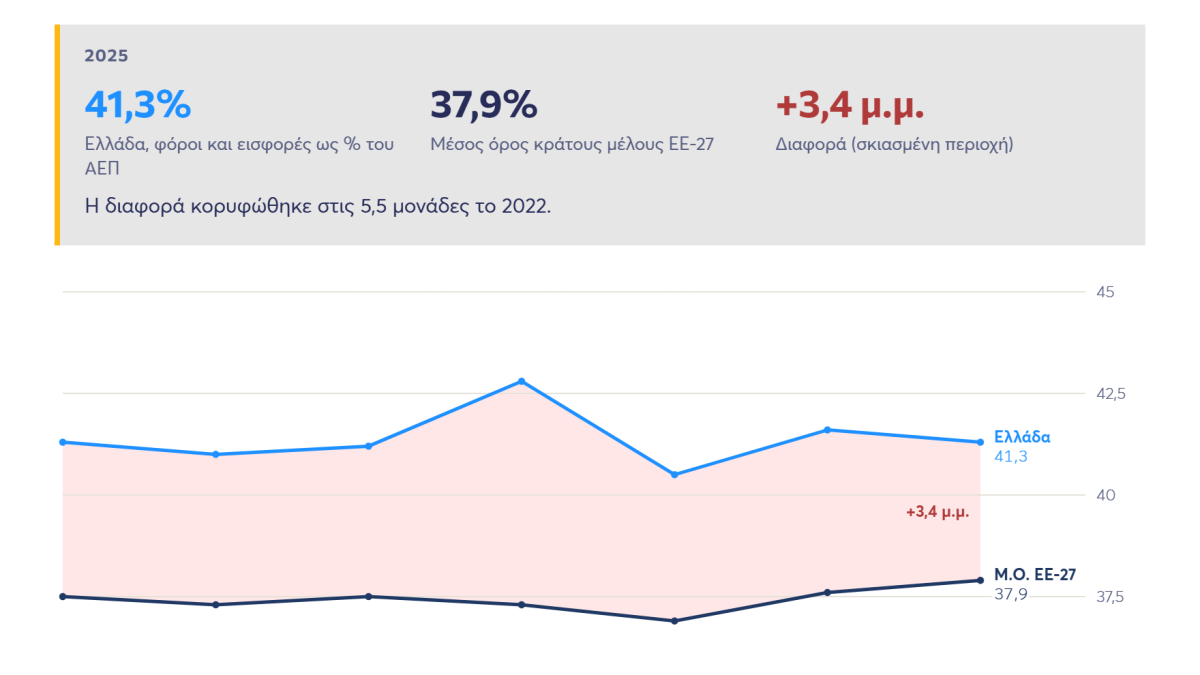
- Η φορολογική επιβάρυνση στην Ελλάδα διαμορφώθηκε στο 41,3% του ΑΕΠ το 2025, έναντι 37,9% στην ΕΕ-27.
- Οι έμμεσοι φόροι ανήλθαν στο 17,2% του ΑΕΠ, κατατάσσοντας την Ελλάδα στην τέταρτη θέση στην Ευρωπαϊκή Ένωση.
- Οι δαπάνες για υγεία και εκπαίδευση υπολείπονται του ευρωπαϊκού μέσου όρου, ενώ το 78,5% των δαπανών κοινωνικής προστασίας κατευθύνεται σε συντάξεις.
Η συνολική φορολογική επιβάρυνση στην Ελλάδα παραμένει σε υψηλά επίπεδα, παρά τις φορολογικές μειώσεις που έχουν εφαρμοστεί τα τελευταία χρόνια. Το 2025, οι φόροι και οι κοινωνικές εισφορές αντιστοιχούσαν στο 41,3% του ΑΕΠ, ποσοστό ίδιο με εκείνο του 2019 και υψηλότερο κατά 3,4 ποσοστιαίες μονάδες από τον απλό μέσο όρο της Ευρωπαϊκής Ένωσης.
Την ίδια στιγμή, η σύνθεση των φορολογικών εσόδων αναδεικνύει μια σημαντική απόκλιση από την ευρωπαϊκή εικόνα: η Ελλάδα στηρίζεται περισσότερο στους έμμεσους φόρους, ενώ οι δαπάνες για βασικούς τομείς, όπως η υγεία και η εκπαίδευση, παραμένουν χαμηλότερες από τον μέσο όρο της ΕΕ.
Αυτά είναι ορισμένα από τα βασικά ευρήματα της ανάλυσης του ΚΕΦΙΜ με τίτλο «Η ανάλυση της φορολογικής επιβάρυνσης στην Ελλάδα, 2019–2025: Τι εισπράττει το κράτος σε φόρους και πού τα δαπανά;», που υπογράφουν ο Νίκος Ρώμπαπας, πρόεδρος του ΚΕΦΙΜ, και ο Κωνσταντίνος Σαραβάκος, επικεφαλής Ερευνών του ΚΕΦΙΜ και η οποία εξετάζει την εξέλιξη των φορολογικών εσόδων, τη διάρθρωση της φορολογίας και την κατανομή των δημόσιων δαπανών.
Η μελέτη εξετάζει την εξέλιξη των φορολογικών εσόδων, τη διάρθρωση της φορολογίας και την κατανομή των δημόσιων δαπανών, επιχειρώντας να απαντήσει όχι μόνο στο ερώτημα πόσο φορολογείται η ελληνική οικονομία, αλλά και στο πού κατευθύνονται τελικά οι δημόσιοι πόροι.
Η φορολογική επιβάρυνση και η πορεία των εσόδων
Το συνολικό βάρος των φόρων και των κοινωνικών εισφορών ως ποσοστό του ΑΕΠ δεν ακολούθησε μια σταθερή πορεία την περίοδο 2019–2025. Από το 41,3% του ΑΕΠ το 2019, αυξήθηκε στο 42,8% το 2022, υποχώρησε στο 40,5% το 2023 και διαμορφώθηκε εκ νέου στο 41,3% το 2025.
Η εξέλιξη αυτή δείχνει ότι, παρά τις διακυμάνσεις της περιόδου, η συνολική φορολογική επιβάρυνση επέστρεψε το 2025 στο επίπεδο του 2019. Ωστόσο, η σύγκριση με την υπόλοιπη Ευρώπη καταδεικνύει ότι η Ελλάδα εξακολουθεί να βρίσκεται πάνω από τον ευρωπαϊκό μέσο όρο, ο οποίος διαμορφώθηκε στο 37,9%.
Σε απόλυτους αριθμούς, τα φορολογικά έσοδα και οι κοινωνικές εισφορές αυξήθηκαν σημαντικά. Από 76,4 δισ. ευρώ το 2019 έφτασαν τα 103,2 δισ. ευρώ το 2025, καταγράφοντας αύξηση περίπου 35%.
Η αύξηση των εσόδων σε ονομαστικούς όρους δεν αποτυπώνεται με τον ίδιο τρόπο ως ποσοστό του ΑΕΠ. Η συγκεκριμένη αναλογία επηρεάζεται τόσο από την πορεία των εσόδων όσο και από την εξέλιξη του ονομαστικού ΑΕΠ, γεγονός που εξηγεί γιατί η συνολική επιβάρυνση μπορεί να παραμένει σταθερή ως ποσοστό της οικονομίας, ακόμη και όταν τα ποσά που εισπράττει το κράτος αυξάνονται.
Η Ελλάδα στην κορυφή της ΕΕ στους έμμεσους φόρους
Η σημαντικότερη απόκλιση της ελληνικής φορολογικής δομής από την ευρωπαϊκή αφορά τους έμμεσους φόρους. Το 2025, τα έσοδα από την κατηγορία αυτή αντιστοιχούσαν στο 17,2% του ΑΕΠ, έναντι 13,4% στον μέσο όρο της ΕΕ-27. Η Ελλάδα κατατάσσεται έτσι στην τέταρτη υψηλότερη θέση μεταξύ των κρατών-μελών.
Ειδικότερα, τα έσοδα από τον Φόρο Προστιθέμενης Αξίας (ΦΠΑ) ανήλθαν στο 9,4% του ΑΕΠ, έναντι 7,2% στην ΕΕ. Η διαφορά αποτυπώνει τη μεγαλύτερη βαρύτητα που έχουν οι φόροι στην κατανάλωση στην Ελλάδα σε σχέση με την ευρωπαϊκή μέση εικόνα.
Αντίθετα, τα έσοδα από τους άμεσους φόρους αντιστοιχούσαν στο 11% του ΑΕΠ, χαμηλότερα από το 12,2% του ευρωπαϊκού μέσου όρου. Στις κοινωνικές εισφορές, η εικόνα αντιστρέφεται: στην Ελλάδα ανήλθαν στο 13% του ΑΕΠ, έναντι 12,1% στην ΕΕ-27.
Η σύνθεση αυτή έχει ιδιαίτερη σημασία, καθώς η φορολόγηση της κατανάλωσης επιβαρύνει τις αγορές αγαθών και υπηρεσιών, ενώ οι άμεσοι φόροι και οι κοινωνικές εισφορές συνδέονται με διαφορετικές βάσεις επιβολής. Τα στοιχεία της ανάλυσης καταγράφουν, επομένως, όχι μόνο το συνολικό ύψος των εσόδων, αλλά και τον τρόπο με τον οποίο αυτά συγκεντρώνονται.
Οι φορολογικές μειώσεις και οι παράγοντες που επηρεάζουν τα έσοδα
Η διατήρηση της συνολικής φορολογικής επιβάρυνσης σε υψηλά επίπεδα δεν σημαίνει ότι δεν έχουν πραγματοποιηθεί φορολογικές μειώσεις. Σύμφωνα με την κυβερνητική καταγραφή, από το 2019 έχουν εφαρμοστεί 83 μειώσεις φόρων και εισφορών, εκ των οποίων οι 25 αφορούν έμμεσους φόρους.
Η συνολική εικόνα των εσόδων επηρεάζεται, ωστόσο, από περισσότερους παράγοντες πέρα από τις μεταβολές των φορολογικών συντελεστών. Μεταξύ αυτών είναι η διεύρυνση της οικονομικής δραστηριότητας και της φορολογικής βάσης, η ενίσχυση της συμμόρφωσης, καθώς και η αύξηση των ονομαστικών τιμών.
Η διασύνδεση των ταμειακών συστημάτων με τα POS και η επέκταση των ηλεκτρονικών συναλλαγών αποτελούν επίσης παράγοντες που μπορούν να ενισχύσουν την καταγραφή των συναλλαγών και, κατ’ επέκταση, τα φορολογικά έσοδα. Παράλληλα, ο πληθωρισμός μπορεί να αυξήσει τις ονομαστικές εισπράξεις από τον ΦΠΑ, ακόμη και χωρίς αντίστοιχη αύξηση των πραγματικών ποσοτήτων που καταναλώνονται.
Η εξέλιξη των εσόδων, συνεπώς, δεν εξαρτάται αποκλειστικά από το αν ένας φορολογικός συντελεστής μειώνεται ή αυξάνεται. Η μεταβολή της οικονομικής δραστηριότητας, η έκταση της φορολογικής βάσης και ο βαθμός συμμόρφωσης διαμορφώνουν από κοινού το τελικό αποτέλεσμα.
Πού κατευθύνονται οι δημόσιες δαπάνες
Η ανάλυση του ΚΕΦΙΜ εξετάζει και την πλευρά των δημόσιων δαπανών, αναδεικνύοντας διαφορές μεταξύ της Ελλάδας και της Ευρωπαϊκής Ένωσης.
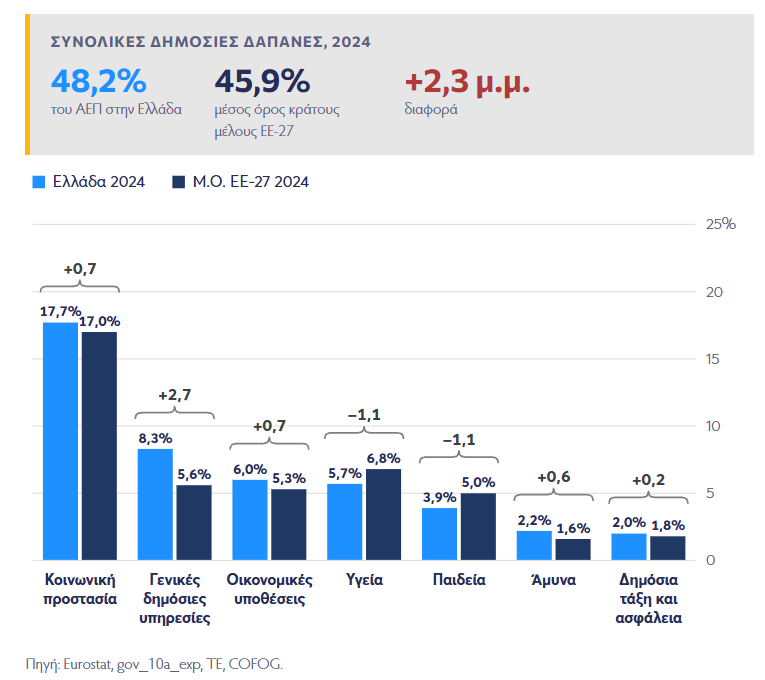
Το 2024, οι συνολικές δαπάνες της γενικής κυβέρνησης στην Ελλάδα αντιστοιχούσαν στο 48,2% του ΑΕΠ, έναντι 45,9% στον μέσο όρο της ΕΕ. Ωστόσο, η υψηλότερη συνολική αναλογία δαπανών δεν μεταφράζεται σε αντίστοιχα υψηλότερες δαπάνες σε όλους τους επιμέρους τομείς.
Οι δαπάνες για την υγεία ανήλθαν στο 5,7% του ΑΕΠ, έναντι 6,8% στην ΕΕ, ενώ για την εκπαίδευση διαμορφώθηκαν στο 3,9%, έναντι 5% στον ευρωπαϊκό μέσο όρο.
Αντίθετα, οι δαπάνες για γενικές δημόσιες υπηρεσίες ήταν υψηλότερες στην Ελλάδα, φτάνοντας το 8,3% του ΑΕΠ, έναντι 5,6% στην ΕΕ.
Η εικόνα αυτή δείχνει ότι η σύγκριση των δημόσιων δαπανών δεν μπορεί να περιορίζεται στο συνολικό τους ύψος. Η κατανομή τους ανά λειτουργία αποτελεί κρίσιμο στοιχείο για την αξιολόγηση του τρόπου με τον οποίο διατίθενται οι δημόσιοι πόροι.
Κοινωνική προστασία: Το μεγαλύτερο μέρος κατευθύνεται στις συντάξεις
Η κοινωνική προστασία αποτελεί μία από τις μεγαλύτερες κατηγορίες δημόσιων δαπανών. Το 2024, οι σχετικές δαπάνες στην Ελλάδα ανήλθαν στο 17,7% του ΑΕΠ, έναντι 17% στην ΕΕ-27.
Το μεγαλύτερο μέρος τους κατευθύνεται στην τρίτη ηλικία και στις συντάξεις επιζώντων. Σύμφωνα με την ανάλυση, το 78,5% των δαπανών κοινωνικής προστασίας αφορά τις συγκεκριμένες κατηγορίες.
Η κατανομή αποτυπώνεται και στην αναλογία των δαπανών ανά 1.000 ευρώ κοινωνικής προστασίας. Στην Ελλάδα, τα 786 ευρώ κατευθύνονται στην τρίτη ηλικία και στις συντάξεις επιζώντων, έναντι 618 ευρώ στην ΕΕ.
Για ασθένεια και αναπηρία διατίθενται 85 ευρώ, έναντι 141 ευρώ στον ευρωπαϊκό μέσο όρο. Για οικογένεια και παιδιά, η αντίστοιχη δαπάνη είναι 51 ευρώ, έναντι 124 ευρώ στην ΕΕ.
Οι δαπάνες για ανεργία αντιστοιχούν σε 40 ευρώ ανά 1.000 ευρώ κοινωνικής προστασίας, ενώ για κοινωνικό αποκλεισμό διατίθενται 28 ευρώ και για στέγαση 11 ευρώ.
Η σύγκριση αναδεικνύει τη μεγάλη βαρύτητα των συνταξιοδοτικών δαπανών στην ελληνική κοινωνική προστασία και τη χαμηλότερη αναλογία πόρων που κατευθύνεται σε άλλες επιμέρους λειτουργίες, όπως η στήριξη της οικογένειας, η ασθένεια και η αναπηρία.
Η υποχώρηση των δαπανών κοινωνικής προστασίας από το 2019
Παρά το γεγονός ότι το 2024 οι δαπάνες κοινωνικής προστασίας στην Ελλάδα ήταν υψηλότερες ως ποσοστό του ΑΕΠ από τον ευρωπαϊκό μέσο όρο, η ανάλυση καταγράφει υποχώρησή τους σε σχέση με το 2019.
Συγκεκριμένα, οι δαπάνες μειώθηκαν από το 19,6% του ΑΕΠ το 2019 στο 17,7% το 2024, δηλαδή κατά 1,9 ποσοστιαίες μονάδες.
Η μείωση αυτή αποδίδεται σχεδόν εξ ολοκλήρου στην υποχώρηση των δαπανών για την τρίτη ηλικία, οι οποίες περιορίστηκαν από το 13,7% στο 11,8% του ΑΕΠ, επίσης κατά 1,9 ποσοστιαίες μονάδες. Η ανεργία ήταν η μόνη λειτουργία κοινωνικής προστασίας που κατέγραψε αύξηση στην εξεταζόμενη περίοδο, κατά 0,1 ποσοστιαία μονάδα.
Τα στοιχεία αναδεικνύουν τη μεταβολή της σύνθεσης των δαπανών κοινωνικής προστασίας, με την υποχώρηση της αναλογίας των συνταξιοδοτικών δαπανών να διαμορφώνει σχεδόν εξ ολοκλήρου τη συνολική μείωση.
Η ανταγωνιστικότητα του φορολογικού συστήματος
Η ανάλυση εξετάζει, τέλος, την πορεία της Ελλάδας στον Δείκτη Διεθνούς Φορολογικής Ανταγωνιστικότητας του Tax Foundation. Η συνολική κατάταξη της χώρας βελτιώθηκε από την 34η θέση το 2019 στην 23η το 2026.
Η βελτίωση, ωστόσο, δεν είναι ομοιόμορφη σε όλες τις κατηγορίες. Στη φορολογία εισοδήματος φυσικών προσώπων, η Ελλάδα ανέβηκε από την 11η στην 5η θέση. Αντίθετα, στην κατηγορία της φορολογίας κατανάλωσης η κατάταξη βελτιώθηκε από την 32η στην 29η θέση, ενώ στη φορολογία ακίνητης περιουσίας από την 34η στην 30ή.
Η συνολική βελτίωση της θέσης της χώρας στον δείκτη συνυπάρχει, επομένως, με αδυναμίες σε επιμέρους πεδία. Σε συνδυασμό με την υψηλή αναλογία των έμμεσων φόρων και τις διαφορές στην κατανομή των δημόσιων δαπανών, τα ευρήματα του ΚΕΦΙΜ σκιαγραφούν μια εικόνα στην οποία η συνολική φορολογική επιβάρυνση παραμένει υψηλή, ενώ η σύνθεση τόσο των εσόδων όσο και των δαπανών εξακολουθεί να διαφοροποιείται από την ευρωπαϊκή μέση εικόνα.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Τι αποκαλύπτει έρευνα για τη διείσδυση της ΑΙ στις πωλήσεις
- Πιερρακάκης: Αυστηρότεροι κανόνες για τους servicers και προστασία δανειοληπτών – Τι είπε για ενέργεια και φοροδιαφυγή
- Υπόθεση ΜΚΟ: Στον ανακριτή ο 37χρονος ιδρυτής για υπεξαίρεση 2,8 εκατ. ευρώ από δωρεές για παιδιά
