
Πλαστικά Θράκης: Άλμα 57,1% στο EBITDA το α’ εξάμηνο 2026, στα 38,2 εκατ. ευρώ



Ισχυρή βελτίωση των οικονομικών της επιδόσεων κατέγραψε η Πλαστικά Θράκης στο πρώτο εξάμηνο του 2026, παρά το περιβάλλον αυξημένης γεωπολιτικής αβεβαιότητας, τις αναταράξεις στις εφοδιαστικές αλυσίδες και τις πιέσεις στο κόστος πρώτων υλών και μεταφορών.
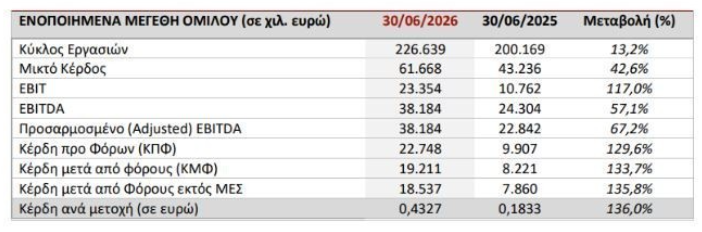
Ο κύκλος εργασιών του Ομίλου ανήλθε σε 226,6 εκατ. ευρώ, έναντι 200,2 εκατ. ευρώ την αντίστοιχη περίοδο του 2025, σημειώνοντας αύξηση 13,2%.
Η άνοδος στηρίχθηκε, μεταξύ άλλων, στην αύξηση των πωληθέντων όγκων κατά 8,2%, ενώ μόνο στο δεύτερο τρίμηνο η αύξηση των όγκων έφθασε το 10,8%.
Ακόμη εντονότερη ήταν η βελτίωση σε επίπεδο κερδοφορίας. Τα EBITDA διαμορφώθηκαν σε 38,2 εκατ. ευρώ, αυξημένα κατά 57,1%, από 24,3 εκατ. ευρώ ένα χρόνο νωρίτερα.
Τα EBIT υπερδιπλασιάστηκαν, στα 23,4 εκατ. ευρώ, ενώ τα κέρδη προ φόρων ανήλθαν σε 22,75 εκατ. ευρώ, ενισχυμένα κατά 129,6%. Τα καθαρά κέρδη διαμορφώθηκαν σε 19,21 εκατ. ευρώ, καταγράφοντας άνοδο 133,7%, με τα κέρδη ανά μετοχή να φθάνουν τα 0,4327 ευρώ.
Η βελτίωση της κερδοφορίας αποτυπώνεται και στα περιθώρια του Ομίλου. Το περιθώριο EBITDA αυξήθηκε στο 16,8% από 12,1%, ενώ το περιθώριο EBIT διαμορφώθηκε στο 10,3%, έναντι 5,4% στο πρώτο εξάμηνο του 2025. Παράλληλα, το μικτό περιθώριο κέρδους ενισχύθηκε στο 27,2% από 21,6%.
Σε επίπεδο δραστηριοτήτων, ο κλάδος των Τεχνικών Υφασμάτων συνέχισε να κινείται σε συνθήκες σχετικά χαμηλής ζήτησης, με ενδείξεις ανάκαμψης σε επιμέρους αγορές, ενώ η Συσκευασία εμφάνισε ανοδική πορεία.
Η εικόνα αυτή αποτυπώνεται και στα μεγέθη ανά κλάδο: στα Τεχνικά Υφάσματα οι πωλήσεις αυξήθηκαν κατά 10,6%, στα 145,6 εκατ. ευρώ, με EBITDA 19,6 εκατ. ευρώ, αυξημένα κατά 45,3%. Στη Συσκευασία, ο κύκλος εργασιών ενισχύθηκε κατά 17,3%, στα 87,2 εκατ. ευρώ, ενώ τα EBITDA αυξήθηκαν κατά 76,2%, στα 19,8 εκατ. ευρώ.
Στα 71,5 εκατ. ευρώ ο καθαρός δανεισμός
Ο καθαρός δανεισμός του Ομίλου διαμορφώθηκε στο τέλος Ιουνίου σε 71,5 εκατ. ευρώ, έναντι 56,9 εκατ. ευρώ στο τέλος του 2025. Σύμφωνα με την εταιρεία, η αύξηση συνδέεται κυρίως με τη χρηματοδότηση πρόσφατης εξαγοράς ύψους περίπου 13,5 εκατ. ευρώ, την εποχικότητα και τη διανομή μερίσματος 10,4 εκατ. ευρώ.
Την ίδια στιγμή, οι λειτουργικές ταμειακές ροές μετά τη μεταβολή του κεφαλαίου κίνησης ανήλθαν σε 23,1 εκατ. ευρώ, έναντι 5,1 εκατ. ευρώ την αντίστοιχη περσινή περίοδο.
Θετικές προσδοκίες για το γ’ τρίμηνο
Για το επόμενο διάστημα, η διοίκηση επισημαίνει ότι η διεθνής συγκυρία παραμένει ευμετάβλητη, με τη γεωπολιτική ένταση στη Μέση Ανατολή να επηρεάζει τις μεταφορές, τις εφοδιαστικές αλυσίδες και το κόστος, ενώ πρόσθετη αβεβαιότητα δημιουργεί και η άνοδος των τιμών ενέργειας.
Παρά τις πιέσεις αυτές, εκτιμά ότι η λειτουργική κερδοφορία του τρίτου τριμήνου θα κινηθεί σε υψηλότερα επίπεδα σε σχέση με το αντίστοιχο διάστημα του 2025. Για το σύνολο της χρήσης η εταιρεία αποφεύγει να διατυπώσει συγκεκριμένη πρόβλεψη, λόγω της αβεβαιότητας γύρω από τις γεωπολιτικές εξελίξεις, ωστόσο η διοίκηση θεωρεί ότι υπάρχουν οι προϋποθέσεις για ισχυρότερη λειτουργική κερδοφορία σε σχέση με το 2025.
Αναφορικά με τα αποτελέσματα του εξαμήνου 2026, ο κ. Δ. Μαλάμος, Διευθύνων Σύμβουλος του Ομίλου, σημείωσε τα ακόλουθα: «Τα αποτελέσματα του πρώτου εξαμήνου του 2026 επιβεβαιώνουν την ανθεκτικότητα του επιχειρηματικού μας μοντέλου και την αποτελεσματικότητα της στρατηγικής που υλοποιούμε τα τελευταία χρόνια. Παρά το ιδιαίτερα απαιτητικό και ασταθές διεθνές περιβάλλον, ο Όμιλος πέτυχε σημαντική αύξηση πωλήσεων, ενίσχυση των μεριδίων αγοράς του και ουσιαστική βελτίωση της λειτουργικής του κερδοφορίας. Επιτυγχάνοντας τη συνεχή αναβάθμιση του προϊοντικού μας μίγματος και την αξιοποίηση των ήδη υλοποιημένων επενδύσεων, παραμένουμε αισιόδοξοι για την αναπτυξιακή μας πορεία, βασιζόμενοι και στη δυναμική που δημιουργεί η διεύρυνση της διεθνούς μας παρουσίας».
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- UBS: Η Ελλάδα πρώτη επιλογή στις ευρωπαϊκές τράπεζες – Γιατί ξεχωρίζει η Πειραιώς
- Ανοίγει στους επενδυτές η ακίνητη περιουσία των Ενόπλων Δυνάμεων
- Τουρισμός: Λιγότεροι επισκέπτες, περισσότερα έσοδα τον Ιούλιο – Πάνω από 13,5 δισ. ευρώ οι εισπράξεις
