
DBRS: Γιατί ξεχωρίζουν θετικά οι ελληνικές τράπεζες έναντι των ευρωπαϊκών


Σε δοκιμασία αναμένεται να τεθεί η ανθεκτικότητα που επέδειξαν οι ευρωπαϊκές τράπεζες την τελευταία τετραετία όσον αφορά την ποιότητα ενεργητικού και το κόστος κινδύνου (Cost of Risk – CoR)…
Παρά την ταχεία σύσφιξη της νομισματικής πολιτικής και τη διατήρηση των επιτοκίων σε υψηλά επίπεδα, οι πιστωτικές ζημίες παρέμειναν περιορισμένες.
Αυτό οφείλεται σε σημαντικό βαθμό στην εξυγίανση των ισολογισμών, στα αυστηρότερα κριτήρια παροχής χορηγήσεων, στην αύξηση των αποταμιεύσεων μετά την πανδημία και στην ανθεκτικότητα της αγοράς εργασίας.
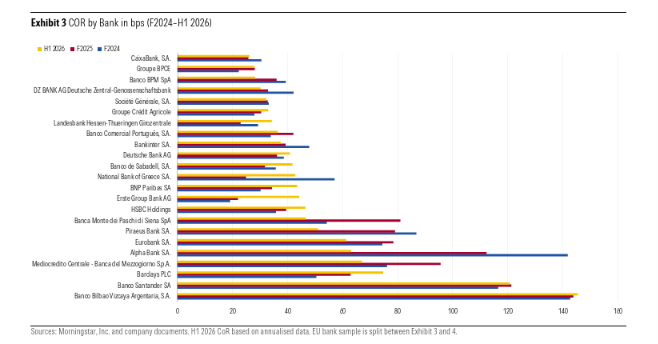
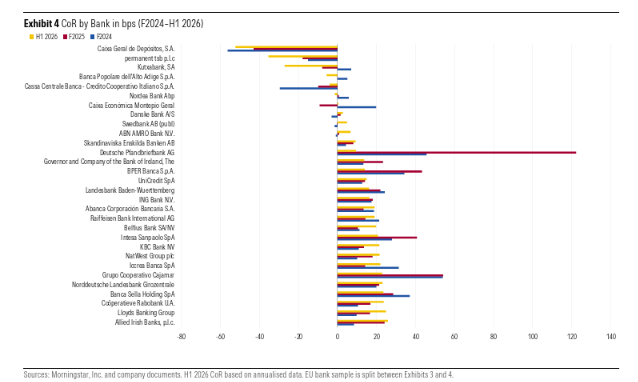
Ωστόσο, η σταδιακή αύξηση των τραπεζών που αναφέρουν υψηλότερο κόστος κινδύνου από το F2024 και μετά υποδηλώνει ότι οι επιπτώσεις του οικονομικού κύκλου δεν έχουν αποτυπωθεί ακόμη πλήρως.
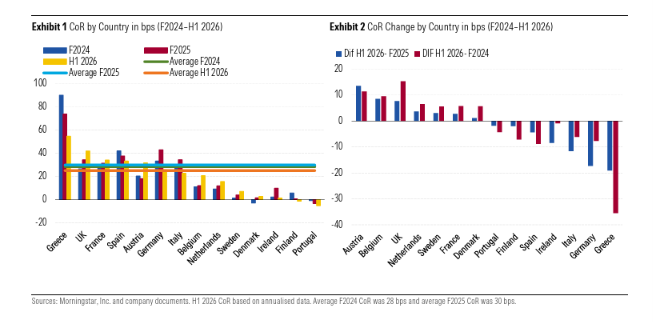
Σε αυτό το μεταβαλλόμενο τοπίο, οι ελληνικές τράπεζες αποτελούν ένα από τα πιο χαρακτηριστικά παραδείγματα θετικής διαφοροποίησης στη Νότια Ευρώπη. Μαζί με τα χρηματοπιστωτικά ιδρύματα της Ιταλίας, της Ισπανίας και της Πορτογαλίας, οι ελληνικές τράπεζες συνεχίζουν να καταγράφουν τις μεγαλύτερες μειώσεις στο κόστος κινδύνου σε σύγκριση με το 2024, διευρύνοντας τη βελτίωση που παρατηρείται ήδη από το 2022.
Συγκεκριμένα, ιδρύματα όπως η Εθνική Τράπεζα, η Τράπεζα Πειραιώς, η Eurobank και η Alpha Bank σημείωσαν αισθητή υποχώρηση των δεικτών τους, αποδεικνύοντας τη δομική ενίσχυση των ισολογισμών τους και την επιτυχημένη απομόχλευση των μη εξυπηρετούμενων ανοιγμάτων.
Αντίθετα, στις τράπεζες της Βόρειας και Κεντρικής Ευρώπης, όπως στο Ηνωμένο Βασίλειο, τη Γαλλία, την Ολλανδία και τη Σουηδία, καταγράφεται σταδιακή αύξηση του κόστους κινδύνου, αν και από ιδιαίτερα χαμηλά επίπεδα.
Παράλληλα, οι αναπροσαρμογές στα υποδείγματα πιστωτικού κινδύνου των τραπεζών για την αντιμετώπιση γεωπολιτικών εντάσεων, όπως η κρίση στη Μέση Ανατολή, η άνοδος των τιμών ενέργειας και οι πληθωριστικές πιέσεις, επιβαρύνουν εκ νέου τις προβλέψεις.
Οι επόμενοι 12 έως 18 μήνες θα είναι καθοριστικοί για να διαφανεί αν τα διαχρονικά επίπεδα πιστωτικού κινδύνου έχουν μειωθεί μόνιμα ή αν η επίδραση των αυξημένων επιτοκίων απλώς καθυστέρησε να εκδηλωθεί. Σε κάθε περίπτωση, τόσο οι ευρωπαϊκές τράπεζες όσο και οι ελληνικές τράπεζες διαθέτουν ισχυρά κεφαλαιακά αποθέματα, επαρκή ρευστότητα και ισχυρή οργανική κερδοφορία, στοιχεία που παρέχουν ένα σημαντικό μαξιλάρι ασφαλείας απέναντι σε μια ενδεχόμενη ομαλοποίηση του κόστους κινδύνου.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- 40 UNDER 40 2026: Όλοι οι νέοι επιχειρηματίες που ξεχώρισαν φέτος
- «Δαίδαλος»: Ο νέος ελληνικός υπερυπολογιστής στους ισχυρότερους της Ευρώπης – Πώς λειτουργεί
- Έρχεται νέα κρίση χρέους στην Ευρωζώνη με επίκεντρο τη Γαλλία;
- Από τον παιδικό «κουμπαρά», στα φιλοδωρήματα – Οι 2+1 αλλαγές για την τσέπη των νοικοκυριών
