
Γαλλία: Οι δρόμοι ζητούν στήριξη, οι αγορές περικοπές – Το αδιέξοδο πριν από τις κάλπες


- Η απόδοση του γαλλικού δεκαετούς κινήθηκε τη Δευτέρα κοντά στο 4,9%, καθώς οι ταραχές ενίσχυσαν την ανησυχία για τα δημόσια οικονομικά.
- Οι αναλυτές προειδοποιούν για έναν φαύλο κύκλο: πολιτική αδυναμία, επίμονα ελλείμματα και υψηλότερο κόστος δανεισμού.
- Η Ευρωζώνη διαθέτει ισχυρότερες άμυνες από την προηγούμενη κρίση χρέους, αλλά η στήριξη της ΕΚΤ δεν θεωρείται δεδομένη.
Η Γαλλία καλείται να απαντήσει ταυτόχρονα σε δύο απαιτήσεις που γίνονται ολοένα δυσκολότερο να συμβιβαστούν. Οι πολίτες διεκδικούν ανακούφιση από την ακρίβεια και καλύτερες δημόσιες υπηρεσίες. Οι επενδυτές ζητούν πειστικές δεσμεύσεις ότι το κράτος θα περιορίσει τα ελλείμματα και θα σταθεροποιήσει το χρέος του.
Ανάμεσα στις δύο πλευρές βρίσκεται μια κυβέρνηση με περιορισμένα πολιτικά και δημοσιονομικά περιθώρια. Κάθε παραχώρηση που αυξάνει τις δαπάνες δυσκολεύει την εξυγίανση. Κάθε περικοπή κινδυνεύει να εντείνει την κοινωνική αντίδραση.
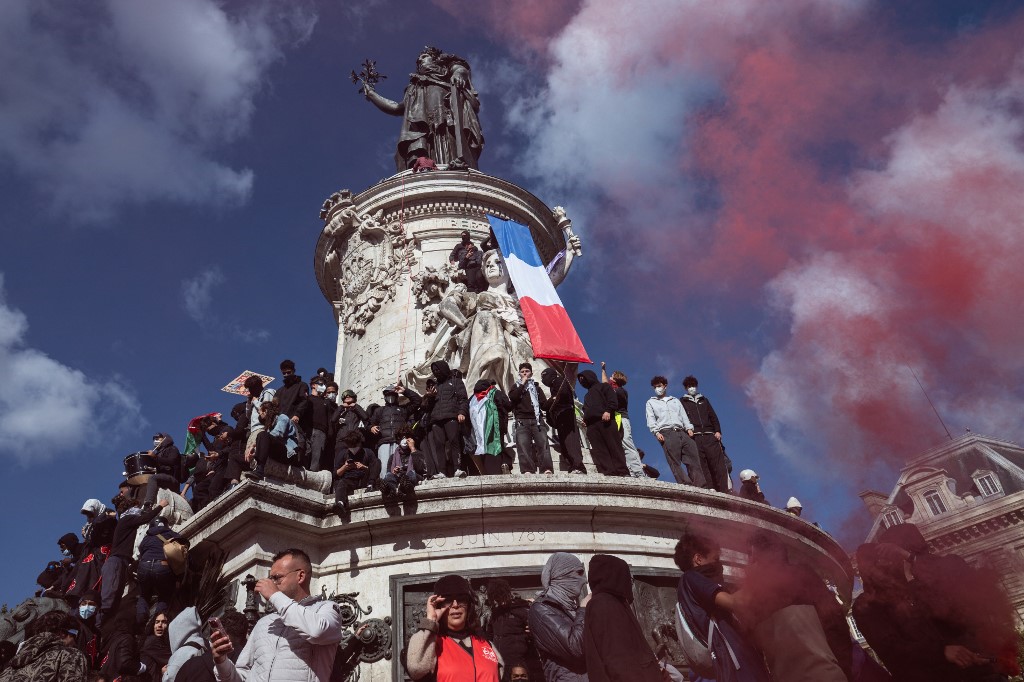
Οι ταραχές του Σαββατοκύριακου έφεραν αυτή την αντίφαση στο επίκεντρο των αγορών. Για τους διεθνείς επενδυτικούς οίκους, το κρίσιμο ερώτημα είναι πλέον αν η δεύτερη μεγαλύτερη οικονομία της Ευρωζώνης μπορεί να ανακτήσει την εμπιστοσύνη των επενδυτών προτού ο ακριβότερος δανεισμός επιβαρύνει ακόμη περισσότερο τα δημόσια οικονομικά της.
Ο λογαριασμός φτάνει στην αγορά ομολόγων
Τη Δευτέρα 19 Οκτωβρίου, η απόδοση του γαλλικού δεκαετούς ομολόγου κινήθηκε κοντά στο 4,9%, ενώ η διαφορά απόδοσης έναντι του αντίστοιχου γερμανικού τίτλου έφτασε περίπου τις 146 μονάδες βάσης. Το spread αυτό αποτυπώνει το πρόσθετο κόστος που απαιτούν οι επενδυτές για να δανείσουν τη Γαλλία αντί της Γερμανίας.
Νωρίτερα μέσα στον μήνα, η διαφορά είχε πλησιάσει τις 160 μονάδες βάσης. Η JPMorgan Asset Management περιέγραψε την ανατιμολόγηση των γαλλικών ομολόγων ως μία από τις βιαιότερες της τελευταίας δεκαετίας, ενώ η Barclays Private Bank συνέδεσε την πίεση με τις δημοσιονομικές προοπτικές και την αβεβαιότητα ενόψει των προεδρικών εκλογών του 2027.
Με το δημόσιο χρέος κοντά στο 119% του ΑΕΠ, η αύξηση των αποδόσεων αποκτά ιδιαίτερη σημασία. Καθώς το κράτος αναχρηματοδοτεί σταδιακά τις υποχρεώσεις του, ο ακριβότερος δανεισμός μπορεί να αυξήσει τις δαπάνες για τόκους, περιορίζοντας περαιτέρω τα διαθέσιμα χρήματα για άλλες ανάγκες.
Η παγίδα: Δύσκολες περικοπές, ακριβότερος δανεισμός
Η Morningstar DBRS εντοπίζει το βασικό πρόβλημα στον συνδυασμό πολιτικού κατακερματισμού και κοινωνικής αντίδρασης. Οι συνθήκες αυτές δυσκολεύουν τόσο τις περικοπές δαπανών όσο και τις αυξήσεις φόρων που θα μπορούσαν να περιορίσουν το έλλειμμα.
Ο προϋπολογισμός του 2027 προβλέπει τη μείωσή του στο 5% του ΑΕΠ. Η επίτευξη του στόχου, όμως, εξαρτάται από την έγκριση και την εφαρμογή παρεμβάσεων που προκαλούν έντονες αντιδράσεις.
Ο οίκος, ο οποίος είχε ήδη αναθεωρήσει σε αρνητικές τις προοπτικές της αξιολόγησης AA της Γαλλίας τον Σεπτέμβριο, προειδοποιεί ότι οι πολιτικές παραχωρήσεις μπορεί να αποδυναμώσουν τη δημοσιονομική προσπάθεια.
Η UBS περιγράφει το μέγεθος της προσαρμογής που απαιτείται: σύμφωνα με την εκτίμησή της, για να σταθεροποιηθεί το χρέος χρειάζεται πρωτογενές πλεόνασμα περίπου 2% του ΑΕΠ, δηλαδή βελτίωση περίπου πέντε ποσοστιαίων μονάδων.
Το πρωτογενές αποτέλεσμα αφορά τα έσοδα και τις δαπάνες πριν από την πληρωμή τόκων. Η επίτευξη ενός τέτοιου πλεονάσματος θα απαιτούσε σημαντικές αλλαγές, σε μια περίοδο κατά την οποία ακόμη και μικρότερες παρεμβάσεις συναντούν ισχυρές αντιστάσεις.
Εδώ βρίσκεται ο κίνδυνος του φαύλου κύκλου που επισημαίνει η ελβετική τράπεζα: η αδυναμία προσαρμογής αυξάνει την ανησυχία των επενδυτών, η ανησυχία ανεβάζει το κόστος δανεισμού και οι υψηλότεροι τόκοι δυσκολεύουν περισσότερο την προσαρμογή.
Goldman Sachs: Τρεις διέξοδοι, καμία εξασφαλισμένη
Η Goldman Sachs εντοπίζει τρεις εξελίξεις που θα μπορούσαν να ανακόψουν την πίεση στα γαλλικά ομόλογα.
Η πρώτη είναι μια σημαντική υποχώρηση των τιμών του πετρελαίου. Η αποκλιμάκωση του ενεργειακού κόστους θα περιόριζε τις πληθωριστικές πιέσεις και θα μπορούσε να βοηθήσει τις αποδόσεις των ομολόγων να κινηθούν χαμηλότερα. Η εξέλιξη αυτή, ωστόσο, εξαρτάται σε μεγάλο βαθμό από τη Μέση Ανατολή.
Η δεύτερη είναι μια πιο υποστηρικτική στάση της Ευρωπαϊκής Κεντρικής Τράπεζας, ακόμη και χωρίς μείωση επιτοκίων. Μια πιθανή επιλογή θα ήταν η επιβράδυνση της ποσοτικής σύσφιγξης, δηλαδή του περιορισμού του χαρτοφυλακίου ομολόγων της.
Η τρίτη είναι η παρουσίαση ενός αξιόπιστου δημοσιονομικού σχεδίου μετά τις προεδρικές εκλογές του 2027.
Καμία από τις τρεις προϋποθέσεις δεν θεωρείται άμεσα εξασφαλισμένη. Η Goldman διατηρεί ουδέτερη στάση απέναντι στα γαλλικά ομόλογα, αναγνωρίζοντας ότι οι υψηλότερες αποδόσεις προσφέρουν επενδυτικό ενδιαφέρον, μαζί όμως με σημαντική αβεβαιότητα.
Γιατί οι κάλπες δεν εγγυώνται λύση
Η ING επισημαίνει ότι η δυσκολία εφαρμογής μεταρρυθμίσεων θα ακολουθήσει και οποιαδήποτε κυβέρνηση προκύψει από τις εκλογές του 2027.
Οι κοινωνικές αντιδράσεις περιορίζουν τις πολιτικά διαθέσιμες επιλογές, ενώ η προεκλογική αντιπαράθεση ενισχύει το κίνητρο αναβολής των δύσκολων αποφάσεων. Σύμφωνα με την τράπεζα, αυτή η απροθυμία μπορεί να οδηγήσει το γαλλογερμανικό spread σε νέα δοκιμασία των πρόσφατων υψηλών του, κοντά στις 158 μονάδες βάσης.
Από την πλευρά της, η Fitch κάνει μια ουσιαστική διάκριση: η Γαλλία αντιμετωπίζει δημοσιονομικό πρόβλημα, όχι ακόμη πρόβλημα χρηματοδότησης.
Το κράτος εξακολουθεί να έχει πρόσβαση στις αγορές. Το ζητούμενο είναι αν μπορεί να εφαρμόσει τις παρεμβάσεις που θα διατηρήσουν αυτή την πρόσβαση με βιώσιμο κόστος.
Ο οίκος θεωρεί σημαντικό το σχέδιο μέτρων ύψους 43 δισ. ευρώ για τον προϋπολογισμό του 2027, υπογραμμίζοντας όμως την αβεβαιότητα γύρω από την έγκριση και την υλοποίησή του.
Πόσο κινδυνεύει η υπόλοιπη Ευρώπη
Η Capital Economics εκτιμά ότι η δημοσιονομική κατάσταση της Γαλλίας πιθανότατα θα επιδεινωθεί προτού βελτιωθεί. Παράλληλα, θεωρεί ότι οι κίνδυνοι μετάδοσης είναι μικρότεροι σε σχέση με την κρίση κρατικού χρέους των αρχών της δεκαετίας του 2010.
Οι ευρωπαϊκές τράπεζες διαθέτουν ισχυρότερη κεφαλαιακή βάση, οι μακροοικονομικές ανισορροπίες είναι πιο περιορισμένες και η ΕΚΤ έχει περισσότερα εργαλεία αντιμετώπισης της αναταραχής. Η πολιτική υποστήριξη για έξοδο από το ευρώ έχει επίσης υποχωρήσει.
Ο οίκος εξετάζει ακόμη και ένα ακραίο σενάριο διεύρυνσης των γαλλικών spreads στις 400–500 μονάδες βάσης, σε περίπτωση σύγκρουσης μιας μελλοντικής κυβέρνησης με την Ε.Ε. για τη δημοσιονομική πολιτική. Πρόκειται για σενάριο κινδύνου, όχι για τη βασική του πρόβλεψη.
Η UBS διαχωρίζει επίσης τις δυσκολίες της Γαλλίας από την πιστοληπτική ισχύ της ίδιας της Ευρωπαϊκής Ένωσης. Μια γαλλική υποβάθμιση δεν συνεπάγεται αυτομάτως υποβάθμιση της Ε.Ε., καθώς η αξιολόγησή της στηρίζεται σε περισσότερα κράτη και σε ευρύτερους μηχανισμούς υποστήριξης.
Ανάλογη διάκριση κάνει για τις ευρωπαϊκές μετοχές: οι πιέσεις στα γαλλικά κρατικά ομόλογα δεν μεταφράζονται σε ίδιους κινδύνους για όλες τις επιχειρήσεις, ιδιαίτερα για εκείνες με διεθνή δραστηριότητα και διαφοροποιημένα έσοδα.
Η ΕΚΤ και τα όρια της παρέμβασης
Η δυνατότητα παρέμβασης της ΕΚΤ αποτελεί σημαντικό παράγοντα σταθερότητας. Η ενεργοποίησή της, ωστόσο, δεν είναι αυτόματη.
Όπως επισημαίνουν η Goldman Sachs και η UBS, η άνοδος των spreads μπορεί να αντανακλά πραγματικές δημοσιονομικές αδυναμίες. Σε αυτή την περίπτωση, η αντιμετώπιση του προβλήματος προϋποθέτει αποφάσεις από την ίδια τη γαλλική κυβέρνηση.
Παράλληλα, οι ενεργειακές πιέσεις στον πληθωρισμό περιορίζουν τα περιθώρια ευρύτερης νομισματικής χαλάρωσης.
Οι αμέσως επόμενες δοκιμασίες είναι η πορεία του προϋπολογισμού του 2027 και η προγραμματισμένη αξιολόγηση της Moody’s στις 23 Οκτωβρίου. Σε μεγαλύτερο ορίζοντα, οι προεδρικές εκλογές θα κρίνουν ποιος θα αναλάβει να εφαρμόσει μια δημοσιονομική στρατηγική με υψηλό κοινωνικό και πολιτικό κόστος.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- 40 UNDER 40 2026: Όλοι οι νέοι επιχειρηματίες που ξεχώρισαν φέτος
- Μπορεί η Ελλάδα να γίνει Γαλλία;
- DBRS: Γιατί ξεχωρίζουν θετικά οι ελληνικές τράπεζες έναντι των ευρωπαϊκών
