
Societe Generale: «Κόντυναν τα πανιά, αλλάζουν οι άνεμοι» – Οι εκτιμήσεις για την παγκόσμια οικονομία το 2027


«Με πιο κοντά πανιά και μικρότερα περιθώρια σφάλματος» κινείται πλέον –αν και παραμένει σε… τροχιά– η παγκόσμια οικονομία, όπως επισημαίνει η γαλλική τράπεζα Societe Generale στη νέα της έκθεση με τίτλο «Shortened sails, shifting winds».
Οι επενδύσεις στην τεχνητή νοημοσύνη (AI) και η ιδιωτική κατανάλωση αναμένεται να στηρίξουν τη συνέχιση της επέκτασης έως το 2027, αλλά η επιβραδυνόμενη αύξηση των κεφαλαιουχικών δαπανών (capex), ο υψηλός πληθωρισμός, τα αυξημένα επιτόκια και η περιορισμένη δημοσιονομική στήριξη δείχνουν… μετριοπαθέστερους ρυθμούς ανάπτυξης.
Η αποκλιμάκωση του πληθωρισμού εκτιμάται ότι θα είναι σταδιακή, καθώς η καθυστερημένη μετακύλιση των σοκ προσφοράς, οι ανθεκτικές αγορές εργασίας και οι επίμονες πληθωριστικές προσδοκίες διατηρούν τις πιέσεις στις τιμές σε υψηλά επίπεδα. Παράλληλα, οι κεντρικές τράπεζες βρίσκονται πιο κοντά στο τέλος της σύσφιξης της νομισματικής πολιτικής παρά στην έναρξη της χαλάρωσής της.
Οι επενδύσεις στην τεχνητή νοημοσύνη διατηρούνται, όμως οι αντίθετοι άνεμοι εντείνονται. Το βασικό σενάριο της Societe Generale στηρίζεται σε ολοένα και πιο απαιτητικές παραδοχές για την εξέλιξη της AI.
Η εμπορική αξιοποίηση και η δημιουργία εσόδων πρέπει να προχωρήσουν γρήγορα ώστε να στηρίξουν τις επενδύσεις, αλλά όχι τόσο γρήγορα ώστε να προκαλέσουν υπερβολική χρηματοδοτική πίεση σε άλλα σημεία της οικονομίας, ούτε να εντείνουν τις πολιτικές και κοινωνικές ανησυχίες για το κόστος ζωής, την αντικατάσταση εργασίας και την κυβερνοασφάλεια σε τέτοιο βαθμό που να οδηγήσουν σε υπερβολικά περιοριστικούς κανονισμούς.
Περαιτέρω κατακερματισμός των εφοδιαστικών αλυσίδων της AI προσθέτει ακόμη μια διάσταση αβεβαιότητας, καθώς περισσότερα πιθανά σημεία αστοχίας δεν καθιστούν αναπόφευκτη μια απογοήτευση, αλλά δημιουργούν μεγαλύτερη πιθανότητα ακραίων αρνητικών εξελίξεων.
Η κατανομή των κινδύνων είναι πιο διάσπαρτη, αλλά υπάρχουν ουσιαστικά μαξιλάρια ασφαλείας. Συνεχιζόμενες επενδύσεις στην AI σε συνδυασμό με σημαντικά χαμηλότερες τιμές ενέργειας θα μπορούσαν να φέρουν ένα σενάριο «χωρίς προσγείωση» («no landing»), δηλαδή ισχυρότερη ανάπτυξη παράλληλα με ταχύτερη αποκλιμάκωση του πληθωρισμού. Αντίθετα, μια απότομη επιβράδυνση των κεφαλαιουχικών δαπανών στην AI σε συνδυασμό με ακριβό πετρέλαιο θα προκαλούσε μια στασιμοπληθωριστική συμπίεση, αποδυναμώνοντας τη ζήτηση και καθυστερώντας τη νομισματική ανακούφιση.
Ακόμη και σε αυτή την περίπτωση, τυχόν κατάρρευση στον κλάδο της AI δεν θα προκαλούσε απαραίτητα συστημική χρηματοπιστωτική κρίση, καθώς ισχυρές τράπεζες και υγιέστεροι ισολογισμοί του ιδιωτικού τομέα εκτός AI θα μπορούσαν να λειτουργήσουν ως αναχώματα, ενώ το βασικό ερώτημα αφορά το πού θα καταλήξουν τελικά οι αδιαφανείς και συγκεντρωμένες απώλειες.
Οι μεταβαλλόμενες συνθήκες καθιστούν δυσκολότερη τη χάραξη της σωστής πολιτικής πορείας. Η κεντρική πρόκληση είναι η εκτίμηση του χρόνου εμφάνισης των κερδών παραγωγικότητας, της κλίμακας των αναταράξεων στην αγορά εργασίας και του βαθμού χαλάρωσης των ενεργειακών πιέσεων.
Η δε νομισματική πολιτική αποτελεί ένα αμβλύ εργαλείο σε έναν κόσμο που διαμορφώνεται όλο και περισσότερο από συγκεντρωμένα και άνισα σοκ, ενώ η «σχήματος Κ» κατανομή κερδών, εισοδήματος και πλούτου μπορεί να κρύβει το πού συσσωρεύεται χρηματοπιστωτική πίεση. Έτσι, οι κεντρικές τράπεζες κινδυνεύουν να παρερμηνεύσουν τη θεμελιώδη ισορροπία της οικονομίας, μένοντας πίσω από τις εξελίξεις τη μία στιγμή και κινούμενες ταχύτερα από αυτές την επόμενη, καθώς τα γεγονότα εξελίσσονται με αβέβαιες και άνισες ταχύτητες.
Προοπτικές ανάπτυξης ΗΠΑ, Ευρωζώνη, Κίνα
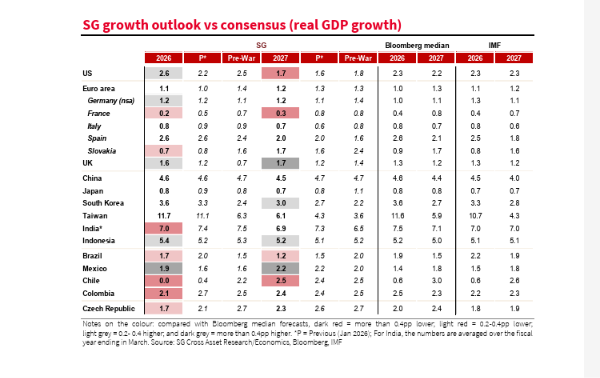
Στις Ηνωμένες Πολιτείες, η οικονομική ανάπτυξη παραμένει ανθεκτική αλλά αναμένεται να επιβραδυνθεί κάτω από τον δυνητικό της ρυθμό. Η κατανάλωση, οι επενδύσεις στην AI και η δημοσιονομική στήριξη αναμένεται να διατηρήσουν ισχυρή την ανάπτυξη το 2026, ενώ η εξασθένηση των δημοσιονομικών κινήτρων και η περαιτέρω σύσφιξη από τη Fed εκτιμάται ότι θα μειώσουν τον ρυθμό ανάπτυξης περίπου στο 1,7% το 2027 χωρίς να προκαλέσουν ύφεση.
Ο πληθωρισμός κρίνεται επίμονος και όχι απλώς αποτέλεσμα μεμονωμένων σοκ, καθώς ο υποκείμενος δείκτης PCE παραμένει εγκλωβισμένος στο 2,5–3% και η καθυστερημένη μετακύλιση δασμών και ενέργειας καθιστά απίθανη την επιστροφή στο 2% εντός του ορίζοντα προβλέψεων. Η Fed χρειάζεται ακόμη να στραφεί κατά του πληθωρισμού, με τη Societe Generale να αναμένει δύο ακόμη αυξήσεις επιτοκίων κατά 25 μονάδες βάσης, οδηγώντας το τελικό επιτόκιο στο 4,375%, ενώ δεν αποκλείονται περαιτέρω αυξήσεις εάν ο δομικός πληθωρισμός παραμείνει κοντά στο 3%.
Στη ζώνη του ευρώ, η οικονομική δραστηριότητα αναμένεται να αποδειχθεί πιο σταθερή απ’ όσο υποδηλώνει η αδυναμία της Γερμανίας. Η ανάκαμψη των καθαρών εξαγωγών και η ανθεκτική εγχώρια ζήτηση στηρίζουν την ανάπτυξη, αν και τα υψηλότερα επιτόκια θα επιβαρύνουν ολοένα περισσότερο την αγορά κατοικίας και τελικά ευρύτερους τομείς της δραστηριότητας. Ο πληθωρισμός θα αυξηθεί πριν υποχωρήσει, καθώς η ενέργεια ωθεί τον γενικό πληθωρισμό αρκετά πάνω από το 3% το 2027, ενώ οι σταθεροί μισθοί και οι υποκείμενες πιέσεις τιμών επιβραδύνουν την επιστροφή στον στόχο και αυξάνουν τους κινδύνους δευτερογενών επιπτώσεων.
Η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) δεν έχει ολοκληρώσει τον κύκλο της, παρότι η σύσφιξη βρίσκεται σε προχωρημένο στάδιο, με την πρόβλεψη να κάνει λόγο για αύξηση τον Δεκέμβριο και στη συνέχεια παύση, φέρνοντας το τελικό επιτόκιο στο 2,75%, ενώ ο επίμονος δομικός πληθωρισμός στρέφει τον κίνδυνο προς περαιτέρω αυξήσεις το 2027.
Στην Κίνα, η οικονομική πολιτική αναμένεται να σταθεροποιήσει την ανάπτυξη χωρίς όμως να την εξισορροπήσει διαρθρωτικά. Η στήριξη σε υποδομές, κατοικίες και στρατηγικούς κλάδους θέτει ένα κατώτατο όριο στη δραστηριότητα, αλλά η αδύναμη κατανάλωση, οι πιέσεις στον κλάδο ακινήτων και τα περιορισμένα οικονομικά των τοπικών αρχών συνεχίζουν να βαραίνουν την εγχώρια ζήτηση. Η ανάπτυξη θα βασίζεται περισσότερο σε επενδύσεις που στηρίζονται από την πολιτική καθώς οι εξαγωγές επιβραδύνονται, με τις βραδύτερες παγκόσμιες κεφαλαιουχικές δαπάνες στην AI και τις αυξημένες εμπορικές τριβές με την ΕΕ να αποδυναμώνουν τον εξωτερικό μοχλό, ενώ η πλεονάζουσα παραγωγική ικανότητα και η χαμηλή εμπιστοσύνη του ιδιωτικού τομέα περιορίζουν την επενδυτική αντίδραση. Μια διατηρήσιμη αναθέρμανση του πληθωρισμού παραμένει απίθανη, καθώς χωρίς ουσιαστικά ισχυρότερη στήριξη των νοικοκυριών, δημοσιονομική μεταρρύθμιση ή προσαρμογή στον τομέα των ακινήτων, το μοντέλο «υψηλής παραγωγής, αδύναμης ζήτησης» της Κίνας θα διατηρηθεί, συντηρώντας τον εγχώριο αποπληθωρισμό και τροφοδοτώντας τις εξωτερικές εμπορικές εντάσεις.
Ιαπωνία, Ηνωμένο Βασίλειο και αναδυόμενες αγορές
Στην Ιαπωνία, η ανάπτυξη εκτιμάται ότι θα ανακάμψει με μέτριο ρυθμό. Οι εξαγωγές που συνδέονται με την AI, η παραγωγή ημιαγωγών και οι επιχειρηματικές επενδύσεις προσφέρουν στήριξη, ενώ οι ισχυρότεροι μισθοί μετριάζουν τον αντίκτυπο των υψηλών τιμών στην κατανάλωση και η προσωρινή μείωση του φόρου στα τρόφιμα προσθέτει μόνο μέτρια ώθηση. Ο πληθωρισμός σταθεροποιείται πιο διατηρήσιμα γύρω από το 2%, καθώς οι ελλείψεις εργατικού δυναμικού, οι αυξήσεις μισθών και οι σταθερότερες μακροπρόθεσμες προσδοκίες στηρίζουν την ομαλοποίηση, παρότι τα νοικοκυριά εξακολουθούν να προσαρμόζονται σε διαρθρωτικά υψηλότερες τιμές. Η Τράπεζα της Ιαπωνίας (BoJ) κατευθύνεται προς επιτόκιο πολιτικής στο 2%, με ανοδικό κίνδυνο από τις αποδόσεις των αμερικανικών ομολόγων, καθώς αναμένονται τρεις ακόμη αυξήσεις, αλλά τα επίμονα υψηλά επιτόκια στις ΗΠΑ θα μπορούσαν να διατηρήσουν το γεν αδύναμο και να ωθήσουν την BoJ πάνω από το 2%.
Στο Ηνωμένο Βασίλειο, η δραστηριότητα που συνδέεται με την AI διατηρεί την ανάπτυξη σχετικά σταθερή έως το 2027. Τα κύρια εγχώρια οφέλη προέρχονται από την υιοθέτηση της τεχνολογίας και τις υπηρεσίες έντασης AI, παρά από την κατασκευή κέντρων δεδομένων, των οποίων το υψηλό εισαγόμενο περιεχόμενο περιορίζει την καθαρή συμβολή στο ΑΕΠ. Η ψύχρανση της αγοράς εργασίας αναμένεται να περιορίσει τον μετασεισμό του πληθωρισμού, καθώς οι περιορισμένες προσλήψεις και η ιστορικά χαμηλή εναλλαγή εργασίας μειώνουν τη διαπραγματευτική δύναμη των εργαζομένων, περιορίζοντας τα δευτερογενή μισθολογικά φαινόμενα ακόμη και όταν η ενέργεια ανεβάζει τον γενικό πληθωρισμό. Σύμφωνα με τη Societe Generale, μία ακόμη αύξηση επιτοκίων από την Τράπεζα της Αγγλίας (BoE) θα πρέπει να είναι αρκετή, με το βασικό επιτόκιο να εκτιμάται ότι θα φτάσει στο 4,25% τον Φεβρουάριο, μετά το οποίο η περιοριστική πολιτική, η δημοσιονομική εξυγίανση και η ηπιότερη απασχόληση θα μειώσουν σταδιακά τον εγχώριο πληθωρισμό.
Τέλος, οι αναδυόμενες αγορές αναμένεται να αντέξουν τα υψηλότερα παγκόσμια επιτόκια και τις βραδύτερες επενδύσεις στην AI. Τα βελτιωμένα εξωτερικά ισοζύγια και οι γενικά διαχειρίσιμες τροχιές χρέους παρέχουν μαξιλάρια ασφαλείας, αν και η ανάπτυξη θα εξαρτηθεί περισσότερο από την αξιοπιστία της εγχώριας πολιτικής. Ο πληθωρισμός περιορίζει τα περιθώρια χαλάρωσης της πολιτικής αλλά δεν σηματοδοτεί ευρεία αστάθεια, καθώς σε αντίθεση με τις μεγάλες ανεπτυγμένες οικονομίες δεν υπάρχουν ισχυρές ενδείξεις γενικευμένης αύξησης της επιμονής του πληθωρισμού στις αναδυόμενες αγορές, ωστόσο οι νομισματικές πιέσεις και τα υψηλά επιτόκια στις ανεπτυγμένες οικονομίες περιορίζουν τα περιθώρια κινήσεων, ιδίως όπου η αξιοπιστία της πολιτικής ή οι δημοσιονομικές θέσεις είναι ασθενέστερες. Οι ευπάθειες παραμένουν συγκεντρωμένες και όχι συστημικές, με τη Βραζιλία και την Κολομβία να αντιμετωπίζουν ασθενέστερη δυναμική χρέους, τη Νότια Αφρική και την Ουγγαρία να είναι εκτεθειμένες σε αυστηρότερες παγκόσμιες συνθήκες, ενώ μια άτακτη κάμψη στον κλάδο της AI θα έπληττε εντονότερα τους εξαγωγείς τεχνολογίας και τις οικονομίες με εξωτερική χρηματοδότηση σε σχέση με μια σταδιακή επιβράδυνση των κεφαλαιουχικών δαπανών.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Μετά τις χειραψίες, οι δεσμεύσεις: Τι συμφώνησαν Τραμπ, Σι και Πούτιν – Τι αναφέρεται στη «Διακήρυξη Ειρήνης»
- «Η νέα γενιά ρωτά. Ο Πρωθυπουργός απαντά»: Ο Κυριάκος Μητσοτάκης στο CEO Initiative Forum 2026
- Fortune Greece Exclusive: Το μήνυμα του Mark Cuban στους Έλληνες επιχειρηματίες
- Γεωργιάδης στο Fortune Greece: Τι λέει για τους φόρους σε καπνικά, αλκοόλ και προϊόντα με ζάχαρη ή αλάτι
