
Ελληνική οικονομία: Τα όρια της κατανάλωσης και το επόμενο στοίχημα της ανάπτυξης


Οι επιχειρήσεις που προσβλέπουν στον Έλληνα καταναλωτή για να αυξήσουν τις πωλήσεις τους έχουν λόγους να αισιοδοξούν, αλλά και ένα κρίσιμο ερώτημα να απαντήσουν. Η κατανάλωση έχει ανακάμψει ταχύτερα από ό,τι στην Ευρωζώνη, στηρίζοντας την ανάπτυξη της οικονομίας, όμως από πού θα προέλθουν τα χρήματα για τον επόμενο κύκλο αγορών, όταν ο πληθωρισμός πιέζει την αγοραστική δύναμη και οι αποταμιευτικές εφεδρείες παραμένουν περιορισμένες;
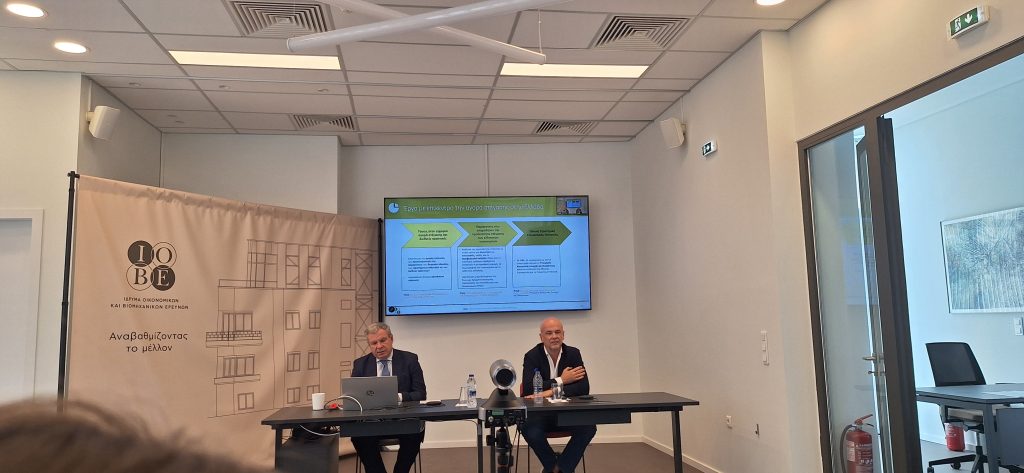
Αυτή τη σχέση ανάμεσα στην ανάκαμψη της κατανάλωσης και στα περιθώρια συνέχισής της εξετάζει μεταξύ άλλων η τρίτη τριμηνιαία έκθεση του Ιδρύματος Οικονομικών και Βιομηχανικών Ερευνών (ΙΟΒΕ) για το 2026, αναδεικνύοντας ότι μέρος της ανόδου στηρίχθηκε σε αγορές που είχαν αναβληθεί κατά την πολυετή κρίση. Καθώς αυτές οι ανάγκες σταδιακά καλύπτονται, η ώθηση αυτή αναμένεται να εξασθενήσει, ενώ τα τελευταία διαθέσιμα ετήσια στοιχεία καταγράφουν νοικοκυριά που καταναλώνουν, συνολικά, περισσότερο από το διαθέσιμο εισόδημά τους.
«Δεν υπάρχουν δεξαμενές που θα τη στηρίξουν», ανέφερε κατά την παρουσίαση της έκθεσης ο γενικός διευθυντής του ΙΟΒΕ, Νίκος Βέττας, περιγράφοντας τα περιορισμένα περιθώρια περαιτέρω ενίσχυσης της κατανάλωσης. Σύμφωνα με τον ΙΟΒΕ, η δυνατότητα των νοικοκυριών να δαπανούν περισσότερα σε σταθερή βάση συνδέεται με την παραγωγικότητα, τις καλύτερα αμειβόμενες θέσεις εργασίας και τις επενδύσεις που μπορούν να τις δημιουργήσουν.
Τι τροφοδότησε την ανάκαμψη
Το 2025, ο όγκος της καταναλωτικής δαπάνης εντός της ελληνικής επικράτειας ήταν κατά 14,1% υψηλότερος από το 2019, έναντι αύξησης 5,3% στην Ευρωζώνη και 5,8% στην ομάδα χωρών του ευρωπαϊκού Νότου που εξετάζει το ΙΟΒΕ. Η διαφορά είναι σημαντική, αλλά η σύνθεσή της δείχνει γιατί οι επιχειρήσεις χρειάζεται να κοιτάξουν πέρα από τη συνολική επίδοση.
Οι υπηρεσίες είχαν τη μεγαλύτερη επιμέρους συμβολή στην ελληνική άνοδο, όμως η απόσταση από την Ευρωζώνη προήλθε κυρίως από τα αγαθά και ιδιαίτερα τα μη διαρκή, όπως τα τρόφιμα. Παράλληλα, ο όγκος των αγορών διαρκών αγαθών, όπως αυτοκίνητα και οικιακός εξοπλισμός, αυξήθηκε κατά 57,5% την περίοδο 2019–2025. Η εντυπωσιακή αυτή μεταβολή ξεκίνησε από χαμηλή βάση και συνδέεται με την αντικατάσταση αγαθών που είχε αναβληθεί κατά την πολυετή οικονομική κρίση. Για τις σχετικές επιχειρήσεις, επομένως, μέρος της ζήτησης αντανακλά την κάλυψη συσσωρευμένων αναγκών, με την ώθηση να αναμένεται να υποχωρήσει καθώς αυτές καλύπτονται.
Ούτε ο τουρισμός αρκεί για να εξηγήσει την υπεραπόδοση. Συγκρίνοντας τη δαπάνη εντός της χώρας με εκείνη των κατοίκων της, το ΙΟΒΕ διαπιστώνει ότι οι επισκέπτες εξηγούν περισσότερο τις διακυμάνσεις της πανδημίας και λιγότερο τη μετέπειτα άνοδο, χωρίς να αποκλείεται η έμμεση στήριξη μέσω απασχόλησης και εισοδημάτων.
Ανισότητες πίσω από τη ζήτηση
Η αύξηση της κατανάλωσης δεν αποτυπώνει την ίδια οικονομική πραγματικότητα για όλα τα νοικοκυριά. Όπως επισημαίνει το ΙΟΒΕ, οι ανατιμήσεις σε τρόφιμα και ενέργεια επιβάρυναν περισσότερο τα χαμηλότερα εισοδήματα, ενώ η αναπλήρωση αγορών διαρκών αγαθών αφορά κυρίως τα υψηλότερα. Η συνολική άνοδος της δαπάνης, επομένως, δεν συνεπάγεται αντίστοιχη διεύρυνση της καταναλωτικής άνεσης.
Το ποσοστό αποταμίευσης διαμορφωνόταν το 2024, τελευταίο διαθέσιμο έτος της συγκεκριμένης ανάλυσης, στο -2,5% του διαθέσιμου εισοδήματος. Σε αντίθεση με τις οικονομίες σύγκρισης, η συνολική καταναλωτική δαπάνη των ελληνικών νοικοκυριών υπερέβαινε το διαθέσιμο εισόδημά τους.
Η εικόνα απαιτεί προσοχή και ως προς τη μέτρηση. Η έκθεση εντοπίζει ασυνήθιστα χαμηλό αποπληθωριστή στα μη διαρκή αγαθά και επισημαίνει ότι μέρος της καταγεγραμμένης αύξησης του όγκου τους ενδέχεται να επηρεάζεται από τη στατιστική αποτύπωση των τιμών. Πρόκειται για επιφύλαξη που περιορίζει την ασφάλεια των συμπερασμάτων για το μέγεθος της ανόδου.
Με τον πληθωρισμό να προβλέπεται στο 4% το 2026 και στο 3% το 2027, η αύξηση των ονομαστικών αποδοχών δεν μετατρέπεται ολόκληρη σε πρόσθετη αγοραστική δύναμη. Το ΙΟΒΕ αναμένει αύξηση της ιδιωτικής κατανάλωσης κατά 1,4% φέτος και 1,5% την επόμενη χρονιά, διατηρώντας τη θετική προοπτική, με περιορισμένη όμως επιτάχυνση.
Η επόμενη ημέρα του Ταμείου Ανάκαμψης
Το ζήτημα για τη συνέχεια είναι πώς θα διευρυνθεί η δυνατότητα της οικονομίας να παράγει περισσότερα και να δημιουργεί υψηλότερα εισοδήματα. «Στην ελληνική οικονομία η ζήτηση έχει τρέξει πιο γρήγορα από την προσφορά», επισήμανε ο κ. Βέττας, συνδέοντας την επιμονή των ανατιμήσεων με την άνιση ταχύτητα ανάκαμψης των δύο πλευρών της αγοράς.
Οι πάγιες επενδύσεις προβλέπεται να αυξηθούν κατά 6,5% το 2026, με τον ρυθμό να υποχωρεί στο 4% το 2027. Η ολοκλήρωση του Ταμείου Ανάκαμψης καθιστά πιο απαιτητική τη διατήρηση της δυναμικής τους, καθώς, σύμφωνα με το ΙΟΒΕ, το ενισχυμένο εθνικό σκέλος του Προγράμματος Δημοσίων Επενδύσεων θα αντισταθμίσει μόνο εν μέρει τη λήξη του. Παράλληλα, το υψηλότερο κόστος χρηματοδότησης και η διεθνής αβεβαιότητα δυσκολεύουν τις επιχειρηματικές αποφάσεις.
Η πρόκληση αφορά και τη σύνθεση των επενδύσεων. Οι μεγάλες ανάγκες τους σε εισαγόμενο εξοπλισμό και άλλα αγαθά ενισχύουν τη ζήτηση για προϊόντα από το εξωτερικό, ενώ η διεύρυνση της εγχώριας παραγωγής παραμένει ζητούμενο. Για τις επιχειρήσεις που αναζητούν περισσότερους πελάτες στην ελληνική αγορά, η παραγωγικότητα έχει επομένως άμεσο εμπορικό αντίκρισμα. Από αυτήν εξαρτάται η δημιουργία καλύτερα αμειβόμενων θέσεων εργασίας και εισοδημάτων που θα επιτρέπουν στα νοικοκυριά να αυξάνουν τις αγορές τους σε σταθερή βάση.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ:
- Θεόδωρος Κρίγγου: «Η αξία των δεδομένων είναι στη γνώση που παράγουν»
- ETCI 2.0: Η Ευρώπη δημιουργεί τα επόμενα δικά της unicorns
- Φιλόκυπρος Ρουσουνίδης: Το νέο στοίχημα της Κύπρου για επενδύσεις, καινοτομία και εξωστρέφεια
