
Μεταξύ σφύρας και άκμονος η ΕΚΤ: Το δύσκολο βήμα του Δεκεμβρίου


- Η μεγάλη πλειονότητα των οικονομολόγων αναμένει παύση στην επόμενη συνεδρίαση και αύξηση του επιτοκίου καταθέσεων κατά 25 μονάδες βάσης, στο 2,75%, τον Δεκέμβριο.
- Η έρευνα τοποθετεί την επόμενη μεταβολή του επιτοκίου στον Μάιο του 2028, ενώ οι αγορές χρήματος προεξοφλούν τρεις ακόμη αυξήσεις μέσα στους επόμενους 12 μήνες.
- Η πίεση στα γαλλικά ομόλογα επαναφέρει τη συζήτηση για παρέμβαση της ΕΚΤ, αλλά περίπου το 90% των οικονομολόγων θεωρεί απίθανη την ενεργοποίηση του TPI.
Το ερώτημα για την Ευρωπαϊκή Κεντρική Τράπεζα πλέον μετατοπίζεται από το αν θα αυξήσει ξανά τα επιτόκια στο πόσο ακόμη θα χρειαστεί να τα ανεβάσει. Οι οικονομολόγοι βλέπουν μία τελευταία κίνηση τον Δεκέμβριο. Οι αγορές προετοιμάζονται για μεγαλύτερη διάρκεια της νομισματικής σύσφιγξης.
Σύμφωνα με έρευνα του Bloomberg, η μεγάλη πλειονότητα των συμμετεχόντων αναμένει ότι η ΕΚΤ θα διατηρήσει αμετάβλητα τα επιτόκια στην επόμενη συνεδρίασή της και θα προχωρήσει σε αύξηση κατά 0,25 ποσοστιαίες μονάδες τον Δεκέμβριο, ανεβάζοντας το επιτόκιο καταθέσεων στο 2,75%.
Στο σενάριο που προκύπτει από την έρευνα, το επιτόκιο παραμένει εκεί έως τον Μάιο του 2028, όταν τοποθετείται η επόμενη μεταβολή του. Πρόκειται για πρόβλεψη των οικονομολόγων και όχι για δέσμευση της κεντρικής τράπεζας.
Οι επενδυτές στις αγορές χρήματος αποτιμούν διαφορετικά τον κίνδυνο: αναμένουν τρεις ακόμη αυξήσεις μέσα στον επόμενο χρόνο, δείχνοντας μεγαλύτερη ανησυχία για την επιμονή των πληθωριστικών πιέσεων.
Το πετρέλαιο ανεβάζει την πίεση, οι μισθοί κρίνουν τη συνέχεια
Η ΕΚΤ έχει ήδη αυξήσει τα επιτόκια δύο φορές μέσα στο 2026, τον Ιούνιο και τον Σεπτέμβριο, αντιδρώντας στις επιπτώσεις του πολέμου στο Ιράν και στην άνοδο του ενεργειακού κόστους.
Ο πληθωρισμός της Ευρωζώνης διαμορφώθηκε στο 3,8% τον Σεπτέμβριο, κοντά στο διπλάσιο του στόχου του 2%. Ταυτόχρονα, η οικονομική δραστηριότητα αποδείχθηκε ανθεκτικότερη από ό,τι περίμεναν αρκετοί αναλυτές.
Για την κεντρική τράπεζα, κρίσιμο είναι αν οι ενεργειακές αυξήσεις θα μεταφερθούν ευρύτερα στους μισθούς και στις τιμές αγαθών και υπηρεσιών, αποκτώντας μεγαλύτερη διάρκεια.
Ο οικονομολόγος της Rabobank, Μπας φαν Χέφεν, εκτιμά ότι μέχρι στιγμής δεν υπάρχουν σαφείς ενδείξεις τέτοιας γενικευμένης μετάδοσης. Με αυτή τη λογική, η ΕΚΤ μπορεί να περιμένει έως τον Δεκέμβριο, χωρίς να επιταχύνει τον ρυθμό των αυξήσεων.
Τότε θα διαθέτει και τις νέες οικονομικές προβλέψεις της, οι οποίες θα επιτρέψουν πληρέστερη αξιολόγηση των επιπτώσεων από την ενέργεια και το αυξημένο κόστος χρηματοδότησης.
Πάνω από δύο στους τρεις βλέπουν επιδείνωση των προοπτικών
Στο βασικό σενάριο του Σεπτεμβρίου, η ΕΚΤ προέβλεπε:
- Ανάπτυξη 0,9% το 2026 και 1,4% το 2027.
- Πληθωρισμό 3% το 2026 και 2,5% το 2027.
Στο δυσμενέστερο σενάριο, οι προβλέψεις για τον πληθωρισμό ανέβαιναν στο 3,1% και στο 3,2%, αντίστοιχα.
Με το πετρέλαιο να κινείται πάνω από τα 110 δολάρια το βαρέλι, περισσότεροι από δύο στους τρεις οικονομολόγους της έρευνας θεωρούν πλέον τις προοπτικές της Ευρωζώνης χειρότερες από εκείνες του βασικού σεναρίου.
Ο Ντένις Σεν, καθηγητής στη Διεθνή Σχολή Διοίκησης του Βερολίνου, επισημαίνει ότι όσο παρατείνεται ο υψηλός πληθωρισμός τόσο δυσκολότερο γίνεται να αποκλειστούν επιπτώσεις στις μισθολογικές απαιτήσεις, στην τιμολόγηση των επιχειρήσεων και στις προσδοκίες των καταναλωτών.
Κατά την εκτίμησή του, ο σημαντικότερος μεσοπρόθεσμος κίνδυνος είναι πλέον η παραμονή του πληθωρισμού πάνω από τον στόχο της ΕΚΤ.
Τα ομόλογα κάνουν ήδη ακριβότερο τον δανεισμό
Το ενεργειακό κόστος δεν είναι η μόνη παράμετρος που εξετάζει η Φρανκφούρτη. Η άνοδος των αποδόσεων των κρατικών ομολόγων αυξάνει το κόστος χρηματοδότησης και περιορίζει τη δυνατότητα κατανάλωσης και επενδύσεων.
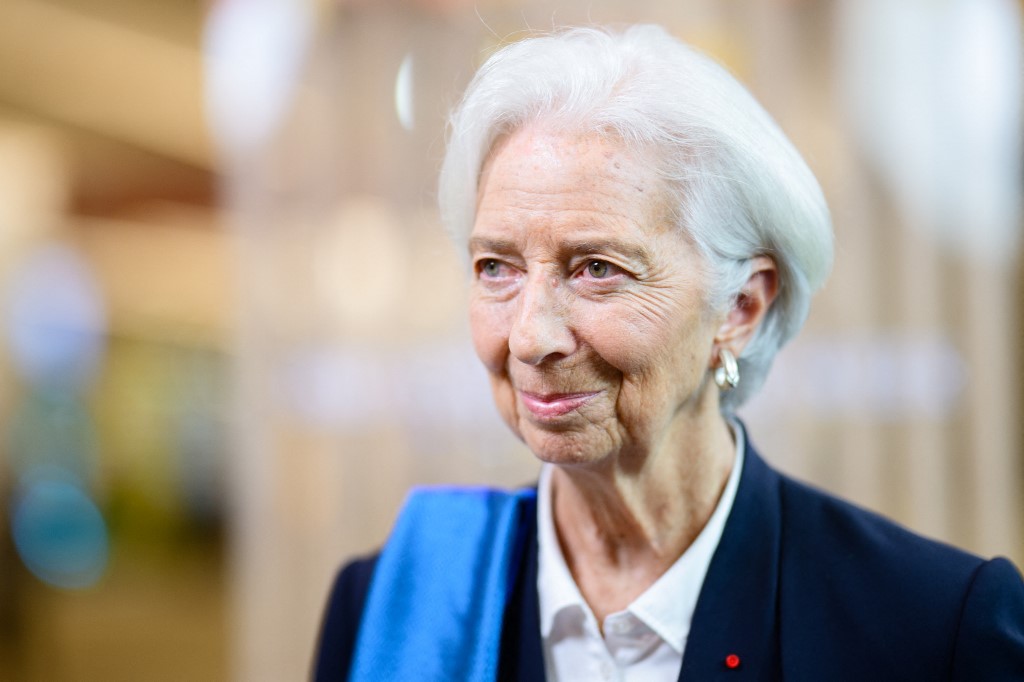
Η Κριστίν Λαγκάρντ και άλλα στελέχη της ΕΚΤ έχουν επισημάνει ότι αυτή η επιβάρυνση μπορεί να επιβραδύνει την ανάπτυξη και, κατ’ επέκταση, να περιορίσει τη μετάδοση των ενεργειακών ανατιμήσεων στην υπόλοιπη οικονομία.
Η εξέλιξη περιπλέκει την απόφαση για τα επιτόκια: η ΕΚΤ πρέπει να αντιμετωπίσει τον πληθωρισμό, υπολογίζοντας παράλληλα πόσο έχει ήδη αυστηροποιηθεί η χρηματοδότηση μέσω των αγορών.
Στο επίκεντρο βρίσκεται η Γαλλία, με την απόδοση του δεκαετούς κρατικού ομολόγου να φθάνει αυτή την εβδομάδα στο 5%, για πρώτη φορά από το 2002. Η άνοδος ενισχύει τις ανησυχίες για το γαλλικό χρέος και τις πιθανές επιπτώσεις στην υπόλοιπη Ευρωζώνη.
Γιατί παραμένει υψηλός ο πήχης για το TPI
Η πίεση στα ομόλογα επαναφέρει τη συζήτηση για το Μέσο Προστασίας της Μετάδοσης της νομισματικής πολιτικής, γνωστό ως TPI.
Το εργαλείο έχει σχεδιαστεί για την αντιμετώπιση αδικαιολόγητων και άτακτων κινήσεων στις αγορές, όταν αυτές απειλούν την ομαλή μετάδοση της νομισματικής πολιτικής. Η ενεργοποίησή του προϋποθέτει αξιολόγηση των συνθηκών και συγκεκριμένων κριτηρίων.
Στην έρευνα του Bloomberg, το 70% των οικονομολόγων δεν αναμένει οποιαδήποτε μορφή παρέμβασης, ενώ περίπου το 90% θεωρεί απίθανη τη χρήση του TPI.
Ο Κάρστεν Γιούνιους, επικεφαλής οικονομολόγος της Bank J. Safra Sarasin, εκτιμά ότι η άνοδος των αποδόσεων μπορεί να εξηγηθεί από την αυξημένη παγκόσμια ζήτηση κεφαλαίων και την επιδείνωση των δημόσιων οικονομικών. Υπό αυτές τις συνθήκες, θεωρεί δύσκολη τη δικαιολόγηση μιας παρέμβασης μέσω του συγκεκριμένου εργαλείου.
Οι ηπιότερες επιλογές της Φρανκφούρτης
Ορισμένοι οικονομολόγοι αφήνουν ανοικτό το ενδεχόμενο άλλων κινήσεων: δημόσιων τοποθετήσεων για τον περιορισμό της ανησυχίας, ηπιότερων μηνυμάτων για την πορεία των επιτοκίων ή ακόμη και διακοπής της ποσοτικής σύσφιγξης.
Η τελευταία αφορά τη σταδιακή μείωση του χαρτοφυλακίου ομολόγων της ΕΚΤ, καθώς τίτλοι λήγουν χωρίς να αντικαθίστανται από αντίστοιχες νέες αγορές.
Ο Κάρστεν Μπρζέσκι της ING υπογραμμίζει ότι τα περιθώρια στήριξης της Γαλλίας είναι περιορισμένα εφόσον η ίδια δεν αντιμετωπίσει τα δημοσιονομικά της προβλήματα. Εκτιμά, πάντως, ότι μια πιο ήπια επικοινωνιακή στάση θα μπορούσε να συγκρατήσει τις προσδοκίες για πρόσθετες αυξήσεις επιτοκίων.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Power of Innovation Summit 2026: Το «εγχειρίδιο» για να περάσει η τεχνολογία στο πεδίο της πράξης
- Θανάσης Σοφιανός στο Drive Your Legacy #TheAllies: «Εμπιστεύομαι τα δεδομένα, αλλά στο τέλος αποφασίζει το ένστικτο»
- Pizza Fan: Πώς οι κανονικές παραγγελίες βαφτίζονταν «κεράσματα» – Μηχανισμός φοροδιαφυγής 25 εκατ. ευρώ
- Στημένα παιχνίδια στο μπάσκετ: Οι μαρτυρίες-κλειδιά και οι ισχυρισμοί των κατηγορουμένων – Πάγωμα επιχορηγήσεων στην ΕΟΚ
