
ΤτΕ: Στα 87.600 ευρώ ο πλούτος ανά Έλληνα – Γιατί δεν φτάνουν για ένα σπίτι


- Στα 87.600 ευρώ έφτασε ο καθαρός πλούτος ανά κάτοικο το πρώτο τρίμηνο του 2026, καταγράφοντας αύξηση 7,9% σε ετήσια βάση, σύμφωνα με την Τράπεζα της Ελλάδος.
- Οι τιμές των κατοικιών ξεπέρασαν τα ιστορικά υψηλά του 2008, με τα διαμερίσματα να καταγράφουν ετήσια αύξηση 5,5% το δεύτερο τρίμηνο του 2026.
- Το αυξημένο κόστος στέγασης και ο κίνδυνος υψηλότερων επιτοκίων εξακολουθούν να πιέζουν τα νοικοκυριά, παρά τη βελτίωση των δεικτών περιουσίας και χρέους.
Ένα παράδοξο αποτυπώνεται στην οικονομική κατάσταση των ελληνικών νοικοκυριών: η συνολική τους περιουσία αυξάνεται, αλλά η απόκτηση κατοικίας γίνεται ολοένα δυσκολότερη.
Σύμφωνα με την Έκθεση Χρηματοπιστωτικής Σταθερότητας της Τράπεζας της Ελλάδος (ΤτΕ) για τον Οκτώβριο του 2026, ο καθαρός πλούτος ανά κάτοικο στη χώρα έφτασε τα 87.600 ευρώ το πρώτο τρίμηνο του έτους, σημειώνοντας αύξηση 7,9% σε σύγκριση με την αντίστοιχη περίοδο του 2025.
Ωστόσο, η άνοδος αυτή δεν συνεπάγεται απαραίτητα μεγαλύτερη οικονομική άνεση για τα νοικοκυριά. Σημαντικό μέρος της αύξησης προέρχεται από την ανατίμηση των ακινήτων, γεγονός που ενισχύει την περιουσία των ιδιοκτητών, αλλά ταυτόχρονα δημιουργεί πρόσθετα εμπόδια για όσους επιθυμούν να αγοράσουν το πρώτο τους σπίτι.
Την ίδια στιγμή, οι τιμές των κατοικιών έχουν πλέον ξεπεράσει τα επίπεδα πριν από την οικονομική κρίση, ενώ το ενδεχόμενο περαιτέρω αύξησης του κόστους δανεισμού διαμορφώνει ένα σύνθετο περιβάλλον για την αγορά ακινήτων και τη στεγαστική πίστη.
Στα 87.600 ευρώ ο καθαρός πλούτος ανά κάτοικο
Τα στοιχεία της Τράπεζας της Ελλάδος δείχνουν ότι ο καθαρός πλούτος ανά κάτοικο αυξήθηκε από 81.200 ευρώ το πρώτο τρίμηνο του 2025 σε 87.600 ευρώ το πρώτο τρίμηνο του 2026.
Πρόκειται για αύξηση 6.400 ευρώ ή 7,9% μέσα σε έναν χρόνο, η οποία αποδίδεται κυρίως στην άνοδο της αξίας των περιουσιακών στοιχείων.
Ειδικότερα, το 46% της αύξησης του καθαρού πλούτου προήλθε από την ανατίμηση των κατοικιών, ενώ επιπλέον 32% συνδέεται με την αύξηση της αξίας μη εισηγμένων μετοχών και άλλων συμμετοχών.
Η κατοικία εξακολουθεί να αποτελεί το σημαντικότερο περιουσιακό στοιχείο για τα ελληνικά νοικοκυριά, αντιπροσωπεύοντας το 56,2% των προσαρμοσμένων περιουσιακών στοιχείων ανά κάτοικο.
Ωστόσο, η αύξηση της αξίας ενός ακινήτου δεν μεταφράζεται αυτομάτως σε περισσότερα διαθέσιμα χρήματα.
Ένας ιδιοκτήτης μπορεί να βλέπει την αξία της κατοικίας του να ενισχύεται σημαντικά, χωρίς αντίστοιχη αύξηση του εισοδήματος ή των αποταμιεύσεών του.
Για όσους δεν διαθέτουν ακίνητη περιουσία, η ίδια εξέλιξη λειτουργεί αντίστροφα, καθώς η άνοδος των τιμών αυξάνει το ποσό που απαιτείται για την αγορά κατοικίας.
Τιμές κατοικιών: Πάνω από τα ιστορικά υψηλά του 2008
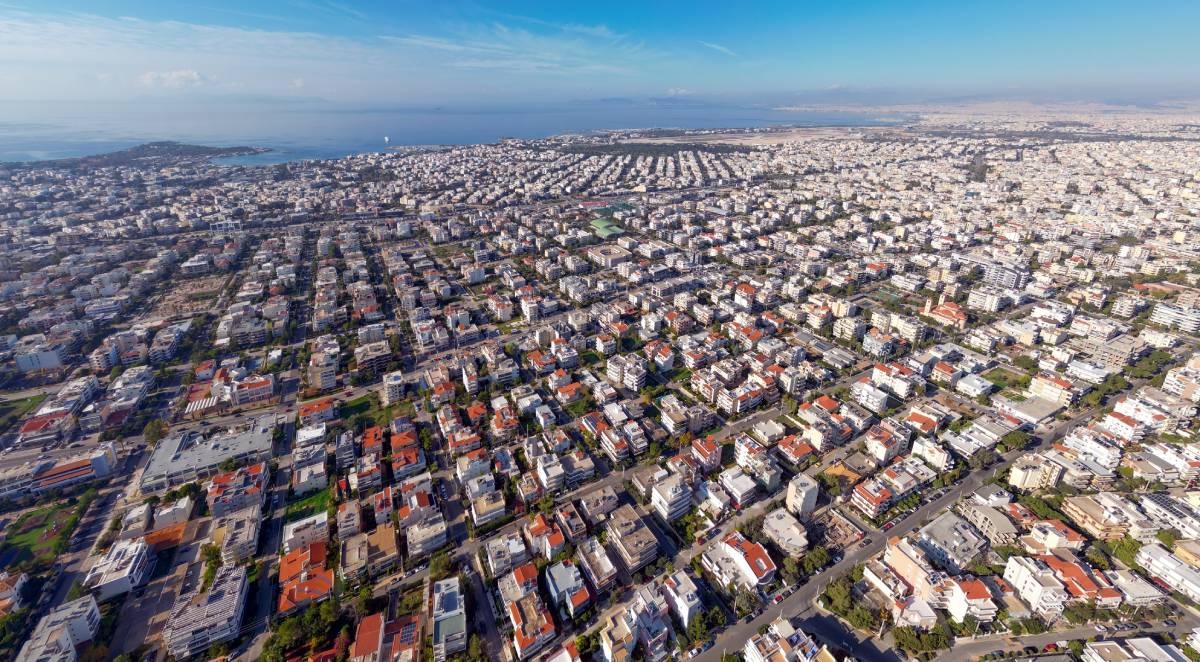
Η ελληνική αγορά ακινήτων εξακολουθεί να κινείται ανοδικά, με τις τιμές των κατοικιών να ξεπερνούν πλέον τα επίπεδα που είχαν καταγραφεί πριν από την οικονομική κρίση.
Σύμφωνα με την Τράπεζα της Ελλάδος, οι τιμές των διαμερισμάτων αυξήθηκαν κατά 5,5% σε ετήσια βάση το δεύτερο τρίμηνο του 2026.
Η μεγαλύτερη άνοδος παρατηρήθηκε στα νεότερα ακίνητα, ηλικίας έως πέντε ετών, όπου οι τιμές αυξήθηκαν κατά 6,2%, ενώ στα παλαιότερα διαμερίσματα η αύξηση διαμορφώθηκε στο 5%.
Σε γεωγραφικό επίπεδο, η εικόνα διαφοροποιείται:
- 7,1% αύξηση στις περιοχές εκτός των μεγάλων αστικών κέντρων.
- 5% αύξηση στην Αθήνα.
- 4,7% αύξηση στη Θεσσαλονίκη.
Η ανοδική πορεία των τιμών συνδέεται με τη διατήρηση ισχυρής ζήτησης, τόσο από εγχώριους όσο και από ξένους αγοραστές, σε συνδυασμό με την περιορισμένη προσφορά διαθέσιμων κατοικιών.
Ενδεικτικά, οι ξένες άμεσες επενδύσεις σε ακίνητα αυξήθηκαν κατά 9,5% το πρώτο εξάμηνο του 2026, φτάνοντας το 1 δισ. ευρώ.
Γιατί εξακολουθούν να λείπουν σπίτια από την αγορά
Παρά την αυξημένη ζήτηση, η προσφορά κατοικιών δεν ενισχύεται με αντίστοιχους ρυθμούς.
Σύμφωνα με την έκθεση, σημαντικός αριθμός ακινήτων παραμένει εκτός αγοράς λόγω εκκρεμοτήτων που συνδέονται με ιδιωτικό χρέος, πλειστηριασμούς, πολυιδιοκτησία και υψηλό κόστος ανακαίνισης.
Παράλληλα, μέρος του διαθέσιμου οικιστικού αποθέματος αξιοποιείται για βραχυχρόνιες μισθώσεις, περιορίζοντας τις επιλογές στη συμβατική αγορά κατοικίας.
Η κατασκευαστική δραστηριότητα εξακολουθεί επίσης να υπολείπεται του ευρωπαϊκού μέσου όρου.
Το δεύτερο τρίμηνο του 2026, η ακαθάριστη προστιθέμενη αξία του κατασκευαστικού τομέα αντιστοιχούσε στο 2,3% του ελληνικού ΑΕΠ, έναντι 5% στην Ευρωπαϊκή Ένωση.
Παρότι οι οικοδομικές άδειες για νέες κατοικίες αυξήθηκαν σημαντικά το πρώτο εξάμηνο, η ενίσχυση της κατασκευαστικής δραστηριότητας δεν μεταφράζεται άμεσα σε περισσότερα διαθέσιμα ακίνητα.
Η Τράπεζα της Ελλάδος επισημαίνει ότι η παρατεταμένη άνοδος των τιμών απαιτεί προσεκτική παρακολούθηση, καθώς ενδέχεται να οδηγήσει στη συσσώρευση κινδύνων στην αγορά κατοικίας.
Στεγαστικά δάνεια: Αυξάνονται οι χορηγήσεις, παραμένει ο κίνδυνος των επιτοκίων
Στο μέτωπο της στεγαστικής πίστης, τα στοιχεία δείχνουν σταδιακή ανάκαμψη.
Οι εκταμιεύσεις στεγαστικών δανείων διαμορφώθηκαν στο 1,1 δισ. ευρώ το πρώτο εξάμηνο του 2026, έναντι 800 εκατ. ευρώ την αντίστοιχη περίοδο του 2025.
Παράλληλα, η ετήσια αύξηση της στεγαστικής χρηματοδότησης έφτασε το 1,1% τον Αύγουστο, ενώ η καταναλωτική πίστη ενισχύθηκε κατά 6,1%.
Στην ανάκαμψη της αγοράς αναμένεται να συμβάλει και η περαιτέρω αξιοποίηση των διαθέσιμων πόρων του προγράμματος «Σπίτι μου ΙΙ».
Ωστόσο, η Τράπεζα της Ελλάδος προειδοποιεί ότι οι αυξήσεις των βασικών επιτοκίων της Ευρωπαϊκής Κεντρικής Τράπεζας, οι οποίες φτάνουν σωρευτικά τις 50 μονάδες βάσης μέσα στο 2026, ενδέχεται να επιβαρύνουν σταδιακά το κόστος δανεισμού.
Τον Αύγουστο, το μέσο επιτόκιο στα υφιστάμενα στεγαστικά δάνεια διάρκειας άνω των πέντε ετών διαμορφώθηκε στο 3,7%, ενώ για δάνεια διάρκειας από ένα έως πέντε έτη έφτασε το 5,1%.
Αυτό δεν σημαίνει ότι θα αυξηθούν αυτόματα οι δόσεις όλων των στεγαστικών δανείων, καθώς η επίπτωση εξαρτάται από το αν το επιτόκιο είναι σταθερό ή κυμαινόμενο και από τους όρους της δανειακής σύμβασης.
Αυξάνεται το εισόδημα, αλλά μειώνεται η αγοραστική δύναμη
Η βελτίωση της περιουσιακής θέσης των νοικοκυριών δεν συνοδεύεται απαραίτητα από αντίστοιχη ενίσχυση της αγοραστικής δύναμης.
Σύμφωνα με τα στοιχεία της ΤτΕ, το ονομαστικό ακαθάριστο διαθέσιμο εισόδημα αυξήθηκε κατά 3,2% το πρώτο τρίμηνο του 2026, σε σύγκριση με έναν χρόνο νωρίτερα.
Ωστόσο, σε πραγματικούς όρους, δηλαδή αφού ληφθεί υπόψη η επίδραση του πληθωρισμού, το διαθέσιμο εισόδημα μειώθηκε κατά 0,4%.
Η εξέλιξη αυτή αποτυπώνει την πίεση που εξακολουθεί να ασκεί το αυξημένο κόστος ζωής στα νοικοκυριά.
Αντίστοιχη εικόνα είχε καταγραφεί και το 2025, όταν το ονομαστικό διαθέσιμο εισόδημα είχε αυξηθεί κατά 5,3%, αλλά η πραγματική αύξηση είχε περιοριστεί στο 1,8%.
Την ίδια στιγμή, η αγορά εργασίας παρουσίασε βελτίωση, με το ποσοστό ανεργίας να υποχωρεί στο 7,4% τον Αύγουστο του 2026, από 8,8% έναν χρόνο νωρίτερα.
Παρά τις θετικές εξελίξεις στην απασχόληση, οι καθημερινές δαπάνες για ενοίκιο, ενέργεια, τρόφιμα και εξυπηρέτηση δανείων εξακολουθούν να περιορίζουν τα περιθώρια αποταμίευσης.
ΤτΕ: Δεν υπάρχει άμεσος κίνδυνος για τη χρηματοπιστωτική σταθερότητα
Παρά τις πιέσεις στην αγορά ακινήτων, η Τράπεζα της Ελλάδος δεν διαπιστώνει προς το παρόν άμεση απειλή για τη χρηματοπιστωτική σταθερότητα από τον δανεισμό των νοικοκυριών.
Ο προσαρμοσμένος δείκτης χρέους προς περιουσιακά στοιχεία υποχώρησε στο 9,2% το πρώτο τρίμηνο του 2026, από 9,8% έναν χρόνο νωρίτερα.
Το ποσοστό παραμένει χαμηλότερο από τον μέσο όρο της ευρωζώνης, ο οποίος είχε διαμορφωθεί στο 10,4% το τέταρτο τρίμηνο του 2025.
Παράλληλα, το συνολικό χρέος των νοικοκυριών ως ποσοστό του ακαθάριστου διαθέσιμου εισοδήματος μειώθηκε στο 45,3%, από 45,7% το 2025.
Η βελτίωση αυτών των δεικτών υποδηλώνει ότι η συνολική δανειακή επιβάρυνση παραμένει διαχειρίσιμη.
Ωστόσο, η κεντρική τράπεζα επισημαίνει την ανάγκη παρακολούθησης των πιστοδοτικών κριτηρίων και της εξέλιξης των επιτοκίων, ιδιαίτερα καθώς η στεγαστική πίστη ανακάμπτει.
Το στεγαστικό παράδοξο της ελληνικής οικονομίας
Τα στοιχεία της Τράπεζας της Ελλάδος αναδεικνύουν τη διαφορετική επίδραση που έχει η άνοδος των τιμών ακινήτων στα ελληνικά νοικοκυριά.
Για όσους διαθέτουν ήδη κατοικία, η αύξηση της αξίας της ενισχύει την περιουσιακή τους θέση. Για όσους, όμως, αναζητούν το πρώτο τους σπίτι, η ίδια εξέλιξη μεταφράζεται σε υψηλότερο κόστος αγοράς και μεγαλύτερες ανάγκες χρηματοδότησης.
Την ίδια στιγμή, η αύξηση της αξίας των περιουσιακών στοιχείων δεν αρκεί για να αντισταθμίσει τις πιέσεις που προκαλούν το κόστος ζωής και η υποχώρηση της πραγματικής αγοραστικής δύναμης.
Το ζητούμενο για την ελληνική οικονομία δεν είναι μόνο η συνέχιση της αύξησης του πλούτου, αλλά και η βελτίωση της πρόσβασης στη στέγη, μέσα από την ενίσχυση της προσφοράς κατοικιών, τη διατήρηση της χρηματοπιστωτικής σταθερότητας και τη στήριξη των πραγματικών εισοδημάτων.
Οι Έλληνες εμφανίζονται πλουσιότεροι στα χαρτιά, αλλά αυτό δεν σημαίνει ότι διαθέτουν περισσότερα χρήματα στην καθημερινότητά τους ή ότι μπορούν ευκολότερα να αγοράσουν σπίτι.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Τιτάν: Αντλησε 150 εκατ. ευρώ με επιτόκιο 3,5%
- Ζημιές 30 δισ. δολαρίων για το μεγαλύτερο επενδυτικό ταμείο στον κόσμο – Τι πήγε στραβά
- Διπλωματικός «πυρετός» στην Τουρκία: Στην Κωνσταντινούπολη οι ΥΠΕΞ έξι χωρών για Ιράν, Ουκρανία και Μέση Ανατολή
