
UBS: Υπερβολική η υποχώρηση στις ελληνικές τράπεζες – Ελκυστικά discount, οι τιμές-στόχοι



Υπερβολική κρίνεται η πρόσφατη υποχώρηση στις τιμές των ελληνικών τραπεζών από την ελβετική τράπεζα UBS, με τον διεθνή οίκο να επισημαίνει ότι τα τρέχοντα discount δημιουργούν σημαντικές ευκαιρίες εισόδου για τους επενδυτές.
Παράλληλα, επαναβεβαιώνει τις ισχυρές προοπτικές κερδοφορίας, διατηρώντας αυξημένες τις τιμές-στόχους για τις μετοχές των εγχώριων συστημικών χρηματοπιστωτικών ιδρυμάτων.
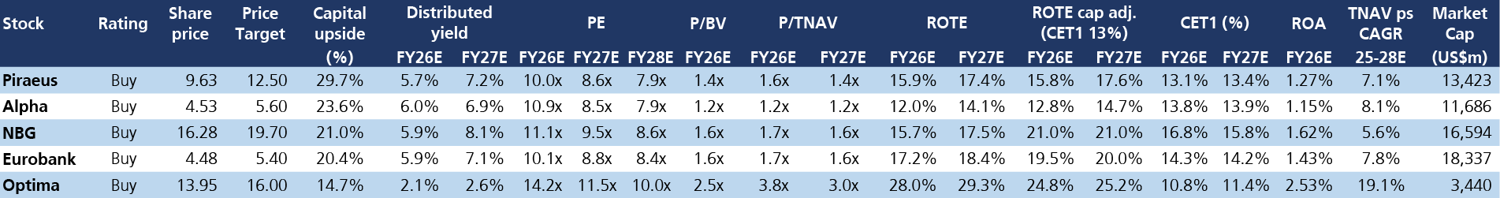
Οι ελληνικές τράπεζες, λέει η UBS, μετά την ανακοίνωση των αποτελεσμάτων τους, διαπραγματεύονται με δείκτη P/E 8,3x για το 2028 (FY28E), σε επίπεδα ουσιαστικά αντίστοιχα με εκείνα των ευρωπαϊκών τραπεζών (8,5x), ενώ καταγράφεται discount έναντι των τραπεζών της Ισπανίας και της Πορτογαλίας, οι οποίες διαπραγματεύονται στις 8,8x.
Σημειωτέον, τόσο η Τράπεζα Πειραιώς (7,9x) όσο και η Alpha Bank (7,9x) διαπραγματεύονται σε δείκτη P/E χαμηλότερο του 8x.
Υπό αυτό το πρίσμα, ο επενδυτικός οίκος διαβλέπει ελκυστικά περιθώρια ανόδου, χωρίς σημαντικές διαφοροποιήσεις μεταξύ τους, ενώ τα περιθώρια ανόδου της Optima Bank είναι πιο περιορισμένα. Η Optima αναμένεται να ανακοινώσει τα αποτελέσματα τριμήνου στις 11 Νοεμβρίου.
Σε αυτό το πλαίσιο, σύμφωνα με τη UBS, η μετοχή της Τράπεζας Πειραιώς παρουσιάζει το υψηλότερο εκτιμώμενο ανοδικό περιθώριο (capital upside), το οποίο ανέρχεται σε 29,7%, με τιμή-στόχο τα 12,50 ευρώ.
Ακολουθεί η Alpha Bank με ανοδικό περιθώριο 23,6% και τιμή-στόχο τα 5,60 ευρώ, ενώ η Εθνική Τράπεζα καταγράφει περιθώριο ανόδου 21,0%, με τιμή-στόχο τα 19,70 ευρώ.
Αντίστοιχα, η Eurobank εμφανίζει εκτιμώμενο ανοδικό περιθώριο 20,4% και τιμή-στόχο τα 5,40 ευρώ, ενώ η Optima Bank παρουσιάζει το χαμηλότερο περιθώριο ανόδου μεταξύ των εξεταζόμενων τραπεζών, στο 14,7%, με τιμή-στόχο τα 16,00 ευρώ.
Ισχυρή επιτάχυνση της δυναμικής των καθαρών εσόδων από τόκους (NII)
Περαιτέρω, σύμφωνα με τη UBS, οι τέσσερις ελληνικές συστημικές τράπεζες βρέθηκαν σε σημείο καμπής σε ό,τι αφορά την αύξηση των καθαρών εσόδων από τόκους (NII) το γ’ τρίμηνο, με την αύξηση να κυμαίνεται μεταξύ 5% και 8% qoq και την ετήσια αύξηση να διαμορφώνεται μεταξύ 11,6% και 17,4%.
Βασικό χαρακτηριστικό των αποτελεσμάτων ήταν η διεύρυνση του καθαρού επιτοκιακού περιθωρίου (NIM) κατά 5-15 μονάδες βάσης σε τριμηνιαία βάση, με θετική επίδραση από την άνοδο του Euribor, ενώ παράλληλα τα επιτόκια καταθέσεων παρέμειναν σε χαμηλά επίπεδα.
Τα αποτελέσματα υπερέβησαν σε γενικές γραμμές τις εκτιμήσεις της αγοράς, με εξαίρεση την Τράπεζα Πειραιώς, η οποία επηρεάστηκε από διάφορα μη επαναλαμβανόμενα και μη βασικά στοιχεία.
Νέα ανάκαμψη το δ΄ τρίμηνο
Σύμφωνα με τη UBS, ενώ τα καθαρά έσοδα από τόκους των ευρωπαϊκών τραπεζών κινήθηκαν σύμφωνα με τις προσδοκίες, οι ελληνικές τράπεζες ξεχώρισαν, ούσες θετικές εκπλήξεις, χάρη στη διεύρυνση του NIM αλλά και στη συνεχιζόμενη ισχυρή αύξηση των στοιχείων ενεργητικού από την αρχή του έτους.
Το γ΄ τρίμηνο χαρακτηρίστηκε από εποχικά ασθενέστερη πιστωτική επέκταση, η οποία αναμένεται να επιταχυνθεί εκ νέου το δ΄ τρίμηνο. Ειδικότερα, η αύξηση των εξυπηρετούμενων επιχειρηματικών δανείων στην Ελλάδα διαμορφώθηκε στο 1,4% σε τριμηνιαία βάση.
Το κόστος καταθέσεων παρέμεινε ευνοϊκό, υποστηριζόμενο από το υψηλό ποσοστό των καταθέσεων όψεως στο συνολικό μείγμα. Επίσης, παρατηρείται αυξανόμενη συμβολή των χαρτοφυλακίων ομολόγων στα καθαρά έσοδα από τόκους, ως αποτέλεσμα της ισχυρής αύξησης των καταθέσεων, οι οποίες στις τέσσερις συστημικές τράπεζες ενισχύθηκαν κατά 12% σε ετήσια βάση και 0,6% σε τριμηνιαία βάση.
Στόχος η ενίσχυση του ROTE
Όπως επισημαίνει η ελβετική τράπεζα, η Ημέρα Επενδυτών της Alpha Bank ανέδειξε μια στρατηγική πλήρους αξιοποίησης του πλεονάζοντος κεφαλαίου έως το 2030, μέσω συνδυασμού συμπληρωματικών εξαγορών (bolt-on acquisitions) και αυξημένων διανομών προς τους μετόχους.
Η Τράπεζα Πειραιώς διαθέτει τα μικρότερα περιθώρια κεφαλαιακής ευελιξίας για ενδεχόμενη θετική έκπληξη μέσω υψηλότερων διανομών ή πρόσθετων εξαγορών μικρής κλίμακας.
Αντίθετα, η Εθνική Τράπεζα διαθέτει τον υψηλότερο δείκτη CET1, ο οποίος ανέρχεται πλέον στο 17,5%, και εκτιμάται ότι είναι πιθανό να ανακοινώσει έκτακτο μέρισμα κατά την παρουσίαση των αποτελεσμάτων του δ΄ τριμήνου.
Η Eurobank επιτυγχάνει μια ισορροπημένη στρατηγική μεταξύ εξαγορών που ενισχύουν την κερδοφορία ανά μετοχή και διανομών προς τους μετόχους. Η εξαγορά του 80% της Eurolife αναμένεται να συνεισφέρει στα αποτελέσματά της από το δ΄ τρίμηνο και μετά.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Κίνα: Στο τραπέζι τριμερής συνάντηση Σι, Τραμπ και Πούτιν
- Στενά του Ορμούζ: Ο λογαριασμός των 12 δισ. ευρώ για το ευρωπαϊκό LNG – Οι επιπτώσεις στην ενεργειακή αγορά
- Νέο ρεκόρ για τις ελληνικές εξαγωγές: Η Ευρωπαϊκή Ένωση οδηγεί την άνοδο
