
Deutsche Bank: Νέες τιμές-στόχους για τις ελληνικές τράπεζες – Θετική η εξαγορά της Fibank από τη Eurobank



Σε αναβάθμιση των τιμών-στόχων για τις ελληνικές τραπεζικές μετοχές προχωρά η Deutsche Bank σε έκθεσή της, ενσωματώνοντας περιθώριο ανόδου ως 25% και διατηρώντας παράλληλα τη σύσταση «αγορά» (Buy) για το σύνολο των πιστωτικών ιδρυμάτων που καλύπτει.
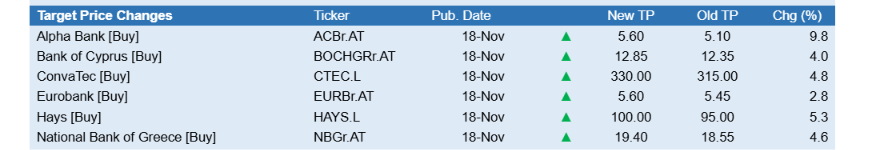
Συγκεκριμένα, ο γερμανικός επενδυτικός οίκος αυξάνει την τιμή-στόχο για την Alpha Bank στα 5,60 ευρώ από 5,10 ευρώ προηγουμένως, για την Τράπεζα Κύπρου στα 12,85 ευρώ από 12,35 ευρώ, για την Τράπεζα Πειραιώς στα 12,15 ευρώ από 11,30 ευρώ, για τη Eurobank στα 5,60 ευρώ από 5,45 ευρώ και για την Εθνική Τράπεζα στα 19,40 ευρώ από 18,55 ευρώ.
Για την Alpha Bank, τα αποτελέσματα τριμήνου σε συνδυασμό με την Ημέρα Επενδυτών μετατοπίζουν το επενδυτικό αφήγημα από ένα μεταβατικό 2026 σε ένα εμπροσθοβαρές αναπτυξιακό πλάνο για την τετραετία 2027-2030. Η τράπεζα εμφάνισε τη λειτουργική μόχλευση που αναζητούσε η αγορά, με τα ισχυρά NII να οδηγούν σε αύξηση του ετήσιου στόχου για το 2026 στα 1,8 δισ. ευρώ. Ο νέος σχεδιασμός θέτει τον πήχη για την απόδοση ενσώματων ιδίων κεφαλαίων (RoTE) κοντά στο 16% έως το 2030, με ετήσιο ρυθμό αύξησης των κερδών ανά μετοχή (EPS) περίπου 12% και δυνατότητα διανομών που ξεπερνούν τα 4 δισ. ευρώ. Η άνοδος των προμηθειών σε Ελλάδα και Κύπρο, σε συνδυασμό με τη στρατηγική συμμαχία και συμμετοχή της UniCredit, λειτουργούν υποστηρικτικά.
Η Τράπεζα Πειραιώς εξακολουθεί να αποτελεί μία από τις πλέον πειστικές περιπτώσεις ανάκαμψης. Το γ’ τρίμηνο χαρακτηρίστηκε από αξιοσημείωτη άνοδο των καθαρών εσόδων από τόκους, χάρη στην ενσωμάτωση υψηλότερων επιτοκίων και την επέκταση των δανείων με υψηλό μονοψήφιο ρυθμό, ενώ η Εθνική Ασφαλιστική υπεραποδίδει έναντι του αρχικού σχεδιασμού, ενισχύοντας τη διαφοροποίηση των πηγών εσόδων.
Στην περίπτωση της Εθνικής Τράπεζας, καταγράφεται σαφής επιτάχυνση των οργανικών εσόδων, με τα NII να ενισχύονται κατά 6% σε τριμηνιαία βάση λόγω διεύρυνσης του επιτοκιακού περιθωρίου. Καθώς η ανατιμολόγηση του ενεργητικού συνεχίζεται και υπάρχει ήδη εγκεκριμένο χαρτοφυλάκιο εταιρικών χορηγήσεων ύψους 2,5 δισ. ευρώ προς εκταμίευση στο δ’ τρίμηνο, η διοίκηση εκτιμά ότι θα υπερβεί τους ετήσιους στόχους του 2026 σε NII, λειτουργική αποδοτικότητα, EPS και RoTE. Οι προμήθειες σταθεροποιήθηκαν σε τριμηνιαία βάση αλλά κινούνται υψηλότερα κατά 10% σε ετήσια σύγκριση, με τις συνεργασίες με Allianz και Dromeus να προσφέρουν επιπλέον ώθηση από το 2027. Η ισχυρή καταθετική βάση χαμηλού κόστους και το πλεονάζον κεφάλαιο περίπου 450 μονάδων βάσης εξασφαλίζουν άνεση για ανάπτυξη, γενναίες διανομές και επιλεκτικές κινήσεις, με επόμενο ορόσημο την παρουσίαση του επιχειρηματικού σχεδίου τον Φεβρουάριο.
Η Τράπεζα Κύπρου ξεχωρίζει ως μία από τις ελκυστικότερες περιπτώσεις κεφαλαιακής απόδοσης στην Ευρώπη, συνδυάζοντας αποδοτικότητα άνω του 15%, ισχυρά κεφαλαιακά αποθέματα και προβλέψεις που διαχρονικά αποδεικνύονται συντηρητικές. Στο γ’ τρίμηνο του 2026, τα καθαρά έσοδα από τόκους ενισχύθηκαν από τα επιτόκια και τους υψηλούς όγκους εργασιών, η αποτελεσματικότητα διατηρήθηκε σε κορυφαία επίπεδα και η βελτίωση της ποιότητας ενεργητικού οδήγησε σε νέα καθαρή αποδέσμευση προβλέψεων, επιτρέποντας την αναβάθμιση του στόχου RoTE για το 2026. Για το προσεχές διάστημα προβλέπεται οργανική παραγωγή κεφαλαίου άνω των 400 μονάδων βάσης, ικανή να καλύψει απρόσκοπτα την εξαγορά της CDB και το νέο απόθεμα συστημικού κινδύνου, υποστηρίζοντας παράλληλα ποσοστά διανομής έως 90% για το 2026 και σχεδόν 100% για τη διετία 2027-2028.
Το deal της Eurobank
Ξεχωριστή αναφορά γίνεται στη συμφωνία εξαγοράς στη Βουλγαρία από τη Eurobank, με τον αναλυτή Alfredo Alonso να χαρακτηρίζει τη συναλλαγή ελκυστική, σημειώνοντας ότι η θετική επίδραση στα κέρδη ανά μετοχή (accretion) θα αποτυπωθεί εντονότερα σε μεταγενέστερο στάδιο.
Ειδικότερα, η Eurobank συμφώνησε στην εξαγορά ποσοστού 65% της First Investment Bank (Fibank), της πέμπτης μεγαλύτερης τράπεζας της Βουλγαρίας, από τους δύο βασικούς μετόχους της έναντι 0,65 δισ. ευρώ σε μετρητά, κίνηση την οποία θα ακολουθήσει υποχρεωτική δημόσια πρόταση για το εναπομείναν 35%. Η Βουλγαρική Αναπτυξιακή Τράπεζα έχει ήδη δεσμευτεί αμετάκλητα να προσφέρει το ποσοστό της, ύψους περίπου 18%, στη δημόσια πρόταση.
Η τεκμαρτή αποτίμηση για το 100% της Fibank ανέρχεται σε 1,0 δισ. ευρώ και αντιστοιχεί σε 0,95 φορές την ενσώματη λογιστική αξία του εννεαμήνου του 2026, η οποία διαμορφώθηκε στα 1.054 εκατ. ευρώ, καθώς και σε δείκτη P/E 8,4x προ συνεργειών ή 5,3x μετά τις συνέργειες.
Η χρηματοδότηση της συναλλαγής θα καλυφθεί μέσω συνδυασμού 250 εκατ. ευρώ από πλεονάζοντα κεφάλαια και 750 εκατ. ευρώ μέσω placement με διαδικασία επιταχυνόμενου βιβλίου προσφορών, ποσό που αντιπροσωπεύει περίπου το 4% της κεφαλαιοποίησης της τράπεζας, υπό την αίρεση της έγκρισης από την έκτακτη γενική συνέλευση των μετόχων στις 9 Δεκεμβρίου 2026.
Η ολοκλήρωση της εξαγοράς του ποσοστού 65% αναμένεται το δεύτερο τρίμηνο του 2027, ενώ η νομική συγχώνευση με την Postbank, τη θυγατρική της Eurobank στη Βουλγαρία, τοποθετείται χρονικά για το τέταρτο τρίμηνο του 2027.
Κατά τ’ άλλα, η Eurobank διατηρεί τον τίτλο της κορυφαίας επιλογής της Deutsche Bank στην Ελλάδα, καθώς τα μεγέθη του γ’ τριμήνου επιβεβαίωσαν τη διαφοροποιημένη και ανθεκτική κερδοφορία της. Η οργανική αύξηση των χορηγήσεων κατά 3,8 δισ. ευρώ στο εννεάμηνο καθιστά απόλυτα ρεαλιστικό τον ετήσιο στόχο των 4,5 δισ. ευρώ, ενώ τα διευρυμένα περιθώρια καταθέσεων υπερκαλύπτουν τις πιέσεις στα εταιρικά δάνεια, οδηγώντας τη διοίκηση στην αναβάθμιση της πρόβλεψης για τα καθαρά έσοδα από τόκους (NII) περίπου στο 9%, έναντι 7% προηγουμένως.
Ευρωπαϊκές τράπεζες
Παράλληλα, όπως επισημαίνει ο αναλυτής Benjamin Goy, ο δείκτης των ευρωπαϊκών τραπεζικών μετοχών που παρακολουθεί η Deutsche Bank καταγράφει άνοδο 18% από την αρχή του έτους, σημειώνοντας υπεραπόδοση της τάξης του 4% περίπου έναντι της ευρύτερης αγοράς.
Με βάση τις εκτιμήσεις για το 2027, ο ευρωπαϊκός τραπεζικός κλάδος διαπραγματεύεται με δείκτη τιμής προς ενσώματη λογιστική αξία (P/TBV) στο 1,62x και δείκτη τιμής προς κέρδη (P/E) στο 9,8x, γεγονός που αντιστοιχεί σε έκπτωση (discount) περίπου 32% σε σχέση με την ευρωπαϊκή αγορά εν συνόλω, προσφέροντας απόδοση ενσώματων ιδίων κεφαλαίων (RoTE) περίπου 16,6% και συνολική απόδοση επιστροφής κεφαλαίου 8,1%, εκ της οποίας το 5,3% αφορά μερίσματα σε μετρητά και το υπόλοιπο επαναγορές ιδίων μετοχών.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Υδρογονάνθρακες: Τα τρία μέτωπα ερευνών από την Πελοπόννησο έως το Ιόνιο – Το χρονοδιάγραμμα
- «Η νέα γενιά ρωτά. Ο Πρωθυπουργός απαντά»: Ο Κυριάκος Μητσοτάκης στο CEO Initiative Forum 2026
- Fortune Greece Exclusive: Το μήνυμα του Mark Cuban στους Έλληνες επιχειρηματίες
- Γεωργιάδης στο Fortune Greece: Τι λέει για τους φόρους σε καπνικά, αλκοόλ και προϊόντα με ζάχαρη ή αλάτι
