
Jefferies: Γιατί οι ελληνικές τράπεζες παραμένουν ελκυστικές



Με όπλα τις ελκυστικές αποτιμήσεις και την ανθεκτική κερδοφορία, τα εγχώρια χρηματοπιστωτικά ιδρύματα εξακολουθούν να μαγνητίζουν τα ξένα χαρτοφυλάκια, αναφέρει η νέα έκθεσή για τις ελληνικές τράπεζες η Jefferies, που επαναβεβαιώνει τη θετική της στάση για τον κλάδο.
Ειδικότερα, κατά την άποψη του διεθνούς επενδυτικού οίκου, τα αποτελέσματα του γ’ τριμήνου 2026 ενισχύουν το επενδυτικό αφήγημα των ελληνικών τραπεζών.
Η δυναμική των καθαρών εσόδων από τόκους (NII) αυξάνεται, με την ανατιμολόγηση των στοιχείων ενεργητικού να προσαρμόζεται σταδιακά στα επιτόκια.
Παράλληλα, η αύξηση των καταθέσεων πριμοδοτεί την ισχυρή πιστωτική επέκταση χωρίς ουσιαστικές πιέσεις στο κόστος καταθέσεων. Η αύξηση των υπό διαχείριση κεφαλαίων (AUM) και των ασφαλιστικών εσόδων διευρύνει τις πηγές κερδοφορίας, ενώ η ποιότητα του ενεργητικού παραμένει ισχυρή.
Με ισχυρό όγκο δυνητικών χρηματοδοτήσεων και περιορισμένες ενδείξεις απότομης επιβράδυνσης μετά το RRF, η ορατότητα της κερδοφορίας έως το 2027 συνεχίζει να βελτιώνεται.
Ενισχύεται η δυναμική του NII ενόψει του 2027
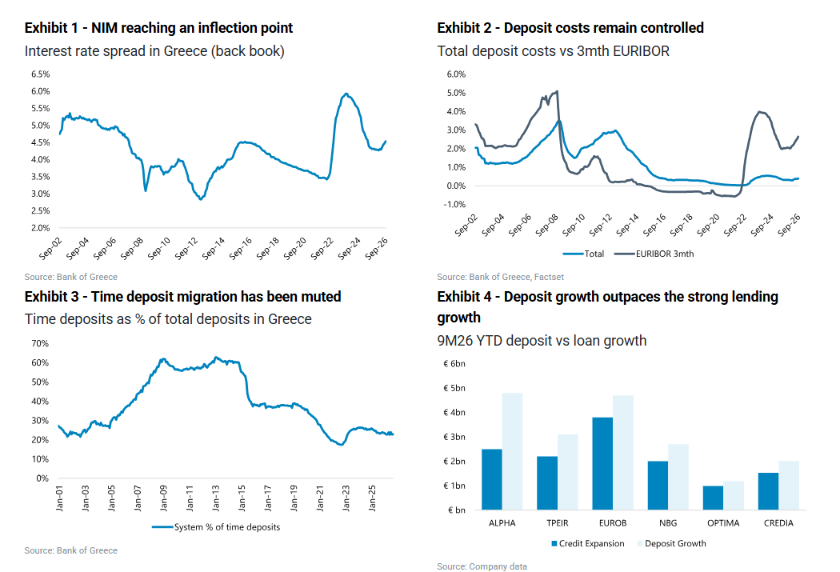
Σύμφωνα με την Jefferies, τα καθαρά έσοδα από τόκους (NII) αυξήθηκαν κατά περίπου 6% σε τριμηνιαία βάση (QoQ) στις συστημικές ελληνικές τράπεζες (με τις challenger banks να καταγράφουν ισχυρότερη επίδοση, +13% QoQ), ενώ το καθαρό επιτοκιακό περιθώριο (NIM) διευρύνθηκε κατά περίπου 11 μονάδες βάσης.
Η εξέλιξη αυτή αντανακλά το γεγονός ότι τα υψηλότερα επιτόκια, η συνεχιζόμενη αύξηση του ενεργητικού και το συγκρατημένο κόστος καταθέσεων υπεραντιστάθμισαν τις πιέσεις στα περιθώρια χορηγήσεων.
Το όφελος από τα υψηλότερα επιτόκια δεν έχει ακόμη αποτυπωθεί, καθώς η Εθνική Τράπεζα εκτιμά ότι έχει μετακυλιστεί μόλις περίπου το 60-70% των πρόσφατων αυξήσεων επιτοκίων.
Όσον αφορά τη χρηματοδότηση, η ΕΤΕ αναμένει περιορισμένη μεταβολή του τρέχοντος συντελεστή μετακύλισης των επιτοκίων στις καταθέσεις (deposit beta), ο οποίος διαμορφώνεται περίπου στο 12%, ενώ το αντίστοιχο ποσοστό της Τράπεζας Πειραιώς για τις προθεσμιακές καταθέσεις, στο 67%, παραμένει χαμηλότερο από το περίπου 80% που έχει ενσωματωθεί στο επιχειρηματικό της σχέδιο. Σε συνδυασμό με την περαιτέρω ανατιμολόγηση των στοιχείων ενεργητικού, οι παράγοντες αυτοί παρέχουν πρόσθετη στήριξη στο NII έως το 2027.
Η ισχυρή καταθετική βάση στηρίζει ένα ακόμη στάδιο ανάπτυξης
Η αύξηση των καταθέσεων εξακολουθεί να συμβαδίζει με την πιστωτική επέκταση, ενώ η σύνθεση της χρηματοδότησης παραμένει ευνοϊκή. Οι καταθέσεις όψεως και ταμιευτηρίου της ΕΤΕ αυξήθηκαν κατά 9% σε ετήσια βάση (YoY), έναντι αύξησης 4% στις προθεσμιακές καταθέσεις, με ποσοστό άνω του 80% των συνολικών καταθέσεων να βρίσκεται σε λογαριασμούς όψεως και ταμιευτηρίου χαμηλού κόστους.
Αντίστοιχα, το μερίδιο των προθεσμιακών καταθέσεων στην Πειραιώς παρέμεινε αμετάβλητο στο 20%. Η εξέλιξη αυτή περιορίζει το κόστος της πρόσθετης χρηματοδότησης, σε αντίθεση με τη μετατόπιση της σύνθεσης των καταθέσεων που παρατηρείται σε άλλες ευρωπαϊκές αγορές, και στηρίζει τη συνέχιση της πιστωτικής επέκτασης έως το 2027.
Ισχυρή παραμένει η ορατότητα της πιστωτικής επέκτασης έως το 2027
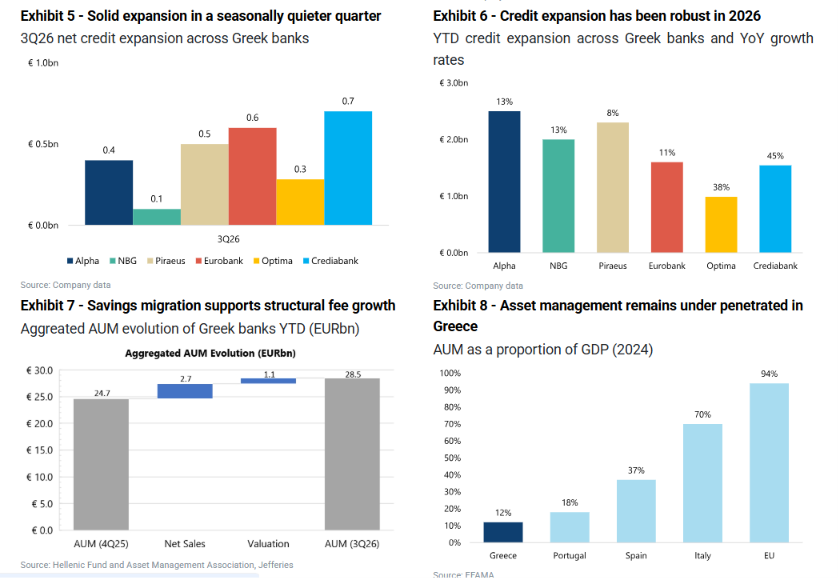
Η πιστωτική επέκταση συνεχίστηκε παρά το γεγονός πως η περίοδος αυτή, λόγω εποχικότητας, ευνοεί.
Ωστόσο ιδιαίτερη σημασία έχει το γεγονός ότι το υφιστάμενο χαρτοφυλάκιο εγκεκριμένων χρηματοδοτήσεων παρέχει ορατότητα και πέραν του τρέχοντος τριμήνου.
Η ΕΤΕ διαθέτει εγκεκριμένες αλλά μη εκταμιευμένες εταιρικές χρηματοδοτήσεις ύψους περίπου 2,5 δισ. ευρώ. Η πιστωτική ανάπτυξη παραμένει ευρεία, καλύπτοντας πολλούς κλάδους της οικονομίας, ενώ αρχίζει να συνεισφέρει θετικά και η χρηματοδότηση των νοικοκυριών.
Οι ανησυχίες για απότομη επιβράδυνση των επενδύσεων μετά την ολοκλήρωση του RRF φαίνεται να είναι υπερβολικές. Η Alpha Bank επισημαίνει ότι το RRF έχει καλύψει μέχρι σήμερα μόλις περίπου το 20% της χρηματοδότησης των επενδύσεων, ενώ τα υπόλοιπα ευρωπαϊκά κονδύλια, οι δημόσιες επενδύσεις και η συνεχιζόμενη επενδυτική δραστηριότητα του ιδιωτικού τομέα αναμένεται να στηρίξουν την ανάπτυξη και μετά την ολοκλήρωση του προγράμματος.
Τα έσοδα από προμήθειες αναδεικνύονται σε δεύτερο διαρθρωτικό μοχλό ανάπτυξης
Όπως επισημαίνει η Jefferies, η διαχείριση κεφαλαίων και οι ασφαλιστικές δραστηριότητες συνεισφέρουν ολοένα και περισσότερο σε έναν δεύτερο πυλώνα αύξησης της κερδοφορίας, συμπληρωματικά προς το NII.
Τα αμοιβαία κεφάλαια της ΕΤΕ αυξήθηκαν κατά περισσότερο από 40% σε ετήσια βάση, τα υπό διαχείριση κεφάλαια της Eurobank κατά 22%, ενώ τα AUM της Πειραιώς ανήλθαν σε 16,9 δισ. ευρώ, με τον στόχο για το σύνολο του 2026 να έχει ήδη επιτευχθεί από το πρώτο εξάμηνο.
Η συνεχιζόμενη μετατόπιση των αποταμιεύσεων προς επενδυτικά προϊόντα, με την αύξηση των AUM να προέρχεται ολοένα περισσότερο από νέες εισροές κεφαλαίων και όχι απλώς από την άνοδο των αγορών, αναμένεται να στηρίξει ένα ταχύτερα αναπτυσσόμενο, πιο επαναλαμβανόμενο και λιγότερο απαιτητικό σε κεφάλαια μείγμα εσόδων έως το 2027.
Ανάπτυξη χωρίς υποχώρηση της ποιότητας του ενεργητικού
Η επέκταση του ισολογισμού δεν έχει πραγματοποιηθεί εις βάρος της ποιότητας του ενεργητικού, καθώς οι δείκτες μη εξυπηρετούμενων ανοιγμάτων (NPE) παραμένουν κοντά στο 2-2,5% στις συστημικές τράπεζες, ενώ το κόστος πιστωτικού κινδύνου (CoR) διατηρείται σε ελεγχόμενα επίπεδα. Η εξέλιξη αυτή εξακολουθεί να αποτελεί σημαντικό θεμέλιο για τη διατήρηση ελκυστικών αποδόσεων στον τραπεζικό κλάδο έως το 2027.
Οι αποτιμήσεις εξακολουθούν να είναι ελκυστικές
Μετά τα αποτελέσματα του τρίτου τριμήνου του 2026, η Jefferies αναθεώρησε επί τα βελτίω τις εκτιμήσεις της για τα κέρδη ανά μετοχή (EPS) κατά μέσο όρο 3% για την περίοδο 2026-2028, με τις μεγαλύτερες αναθεωρήσεις να αφορούν τις Eurobank και Πειραιώς, αντανακλώντας τη θετική συμβολή τόσο του NII όσο και των εσόδων από προμήθειες.
Οι ελληνικές τράπεζες τυγχάνουν διαπραγμάτευσης σήμερα με δείκτη P/E 8x βάσει των εκτιμώμενων κερδών του 2028, ήτοι με έκπτωση 5% έναντι του ευρωπαϊκού τραπεζικού κλάδου, παρά το γεγονός ότι προσφέρουν σύνθετο ετήσιο ρυθμό αύξησης των κερδών ανά μετοχή (EPS CAGR) άνω του 15%, έναντι 12% για τον κλάδο συνολικά.
Εκτιμάται δε ότι οι ελληνικές τράπεζες θα επιτύχουν απόδοση ενσώματων ιδίων κεφαλαίων (ROTE) 17% το 2028, έναντι 18% για τον ευρωπαϊκό κλάδο, ενώ με όρους P/TNAV τυγχάνουν διαπραγμάτευσης στο 1,3x.
Συνεπώς, δεδομένου ότι η δυναμική της κερδοφορίας βελτιώνεται και τον κλάδο που είναι σε discount έναντι των ευρωπαϊκών τραπεζών, η Jefferies εξακολουθεί να θεωρεί ότι οι αποτιμήσεις του ελληνικού τραπεζικού κλάδου παραμένουν ελκυστικές, λαμβανομένων υπόψη των προοπτικών ανάπτυξής του.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Χρέος: Πώς η Ελλάδα …άφησε την πρώτη θέση – Το επόμενο στοίχημα για την οικονομία
- Fortune Greece Exclusive: Το μήνυμα του Mark Cuban στους Έλληνες επιχειρηματίες
- DBRS στο Fortune Greece: Τι θα ξεκλειδώσει τον επόμενο γύρο αναβαθμίσεων για τις ελληνικές τράπεζες
- Γεωργιάδης στο Fortune Greece: Τι λέει για τους φόρους σε καπνικά, αλκοόλ και προϊόντα με ζάχαρη ή αλάτι
