
Ακίνητα: Ακριβό όνειρο η ιδιοκατοίκηση στην Ελλάδα – Τι δείχνουν τα στοιχεία για τη στεγαστική κρίση


- Η ιδιοκατοίκηση στην Ελλάδα μειώθηκε κατά 7,8 ποσοστιαίες μονάδες την περίοδο 2010–2025, υποχωρώντας από το 77,2% στο 69,4% του πληθυσμού.
- Σύμφωνα με το Διεθνές Νομισματικό Ταμείο (ΔΝΤ), οι τιμές των κατοικιών έχουν αυξηθεί σωρευτικά κατά περίπου 85% από τα χαμηλά της οικονομικής κρίσης, έναντι αύξησης 47% στο κατά κεφαλήν διαθέσιμο εισόδημα.
- Τα ελληνικά νοικοκυριά διέθεταν κατά μέσο όρο 36% του διαθέσιμου εισοδήματός τους για στέγαση το 2024, σχεδόν διπλάσιο ποσοστό από τον μέσο όρο της ΕΕ, ενώ περίπου το 35% του οικιστικού αποθέματος δεν χρησιμοποιείται ως κύρια κατοικία.
Όλο και δυσκολότερη γίνεται η απόκτηση ιδιόκτητης κατοικίας στην Ελλάδα, καθώς η συνεχής άνοδος των τιμών των ακινήτων, το υψηλό κόστος ενοικίασης και οι περιορισμένες δυνατότητες αποταμίευσης απομακρύνουν σημαντικό μέρος του πληθυσμού από την αγορά ενός σπιτιού.
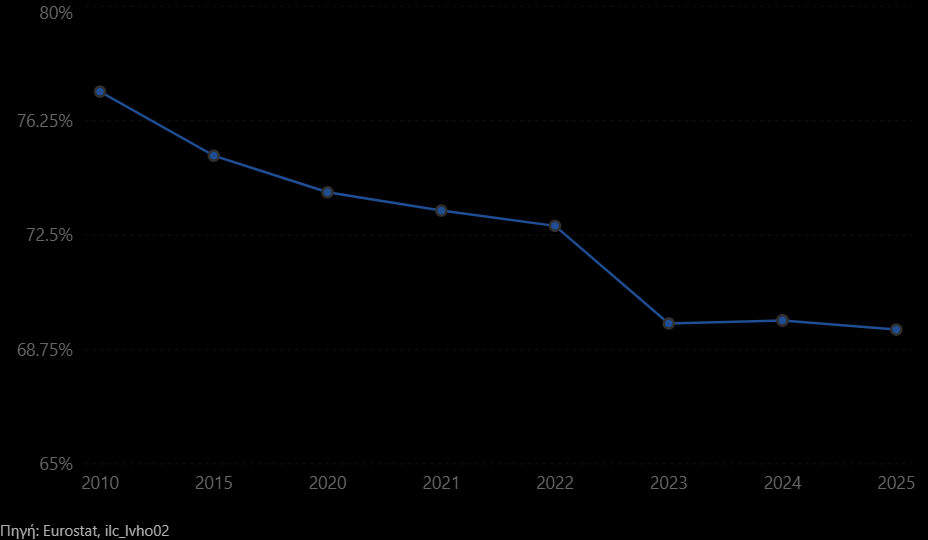
Σύμφωνα με τα στοιχεία της Eurostat, το ποσοστό του πληθυσμού που κατοικούσε σε ιδιόκτητη κατοικία διαμορφώθηκε στο 69,4% το 2025, έναντι 77,2% το 2010. Πρόκειται για υποχώρηση 7,8 ποσοστιαίων μονάδων μέσα σε 15 χρόνια, εξέλιξη που αποτυπώνει τη σταδιακή αλλαγή του στεγαστικού τοπίου στη χώρα.
Την ίδια στιγμή, η ελληνική αγορά παρουσιάζει μια ιδιαίτερη αντίφαση: παρά το υψηλό ποσοστό ιδιοκτησίας και το σημαντικό διαθέσιμο οικιστικό απόθεμα, η Ελλάδα εξακολουθεί να καταγράφει ένα από τα σοβαρότερα προβλήματα προσιτής κατοικίας στην Ευρωπαϊκή Ένωση.
Όπως προκύπτει από τα στοιχεία της Eurostat και πρόσφατη ανάλυση του Διεθνούς Νομισματικού Ταμείου, η δυσκολία δεν περιορίζεται στην απόκτηση ακινήτου, αλλά επεκτείνεται και στο κόστος διατήρησης μιας κατοικίας, επιβαρύνοντας ιδιαίτερα τους νέους, τους ενοικιαστές και τα νοικοκυριά με χαμηλότερα εισοδήματα.
Ιδιοκατοίκηση: Πτώση 7,8 ποσοστιαίων μονάδων σε 15 χρόνια
Η μείωση της ιδιοκατοίκησης αποτελεί μια από τις σημαντικότερες αλλαγές που καταγράφονται στην ελληνική αγορά ακινήτων μετά την οικονομική κρίση.
Το 2010, περισσότεροι από τρεις στους τέσσερις κατοίκους της χώρας διέμεναν σε ιδιόκτητη κατοικία, με το ποσοστό να ανέρχεται στο 77,2%.
Το 2025, το αντίστοιχο ποσοστό είχε περιοριστεί στο 69,4%, πλησιάζοντας πλέον τον ευρωπαϊκό μέσο όρο.
Η τάση δεν είναι αποκλειστικά ελληνική. Σύμφωνα με στοιχεία που παρατίθενται σε έκθεση της Ευρωπαϊκής Επιτροπής, την περίοδο 2010–2024 η ιδιοκατοίκηση μειώθηκε σε 21 από τα 27 κράτη-μέλη της ΕΕ.
Ωστόσο, η ελληνική υποχώρηση ήταν αισθητά μεγαλύτερη από τη μέση ευρωπαϊκή μεταβολή.
Σε επίπεδο Ευρωπαϊκής Ένωσης, το ποσοστό ιδιοκατοίκησης μειώθηκε από 70,7% το 2010 σε 68,5% το 2025, ενώ η Ελλάδα υποχώρησε από το 77,2% στο 69,4%, περιορίζοντας σημαντικά τη διαφορά της από τον ευρωπαϊκό μέσο όρο.
Οι μεγάλες διαφορές στην Ευρωπαϊκή Ένωση
Παρά τη γενικότερη τάση υποχώρησης της ιδιοκατοίκησης, εξακολουθούν να καταγράφονται μεγάλες αποκλίσεις μεταξύ των ευρωπαϊκών χωρών.
Στην κορυφή της κατάταξης για το 2025 βρίσκονται η Σλοβακία, με ποσοστό 93,8%, και η Ρουμανία, με 93,2%.
Στον αντίποδα, η Γερμανία παρουσιάζει ένα από τα χαμηλότερα ποσοστά ιδιοκατοίκησης στην Ευρώπη, στο 47,2%.
Ιδιοκατοίκηση στην Ευρώπη το 2025
Ποσοστό πληθυσμού που διαμένει σε ιδιόκτητη κατοικία
Πηγή: Eurostat | Στοιχεία 2025
Σύμφωνα με την Ευρωπαϊκή Επιτροπή, οι διαφορές σχετίζονται με τις ιδιαίτερες συνθήκες κάθε αγοράς, τις πολιτικές στέγασης και την ιστορική εξέλιξη της ιδιοκτησίας.
Σε χώρες της Κεντρικής και Ανατολικής Ευρώπης, όπως η Σλοβακία και η Ουγγαρία, η υψηλή ιδιοκατοίκηση συνδέεται, μεταξύ άλλων, με τις μαζικές ιδιωτικοποιήσεις κατοικιών προηγούμενων δεκαετιών.
Αυτό, ωστόσο, δεν σημαίνει απαραίτητα ότι η αγορά κατοικίας είναι οικονομικά προσιτή για τους νέους ή ότι τα νοικοκυριά αντιμετωπίζουν μικρότερες στεγαστικές πιέσεις.
Οι τιμές των ακινήτων αυξήθηκαν 85% – Πολύ πίσω τα εισοδήματα
Ένας από τους βασικότερους παράγοντες που εξηγούν τη μείωση της ιδιοκατοίκησης είναι η μεγάλη απόκλιση μεταξύ της ανόδου των τιμών των κατοικιών και της αύξησης των εισοδημάτων.
Σύμφωνα με ανάλυση του ΔΝΤ, οι τιμές των κατοικιών στην Ελλάδα αυξήθηκαν σωρευτικά κατά περίπου 85% μετά τα χαμηλά της οικονομικής κρίσης, ενώ το κατά κεφαλήν διαθέσιμο εισόδημα ενισχύθηκε κατά περίπου 47%.
Η αύξηση της αξίας των ακινήτων ήταν επομένως σχεδόν διπλάσια από την αντίστοιχη αύξηση των εισοδημάτων.
Ακίνητα και εισοδήματα: Η μεγάλη απόκλιση
Σωρευτική μεταβολή τιμών κατοικιών και κατά κεφαλήν διαθέσιμου εισοδήματος
+85%
+47%
Πηγή: Διεθνές Νομισματικό Ταμείο (ΔΝΤ) | Σωρευτικές μεταβολές από την ανάκαμψη μετά την οικονομική κρίση
Η απόκλιση αυτή έχει περιορίσει σημαντικά την αγοραστική δύναμη των νοικοκυριών στην αγορά κατοικίας.
Ακόμη και εργαζόμενοι με σταθερό εισόδημα αντιμετωπίζουν μεγαλύτερες δυσκολίες στην εξασφάλιση του απαιτούμενου κεφαλαίου για την αγορά ενός ακινήτου.
Στην εξίσωση προστίθενται οι αυστηρότερες προϋποθέσεις τραπεζικού δανεισμού, η ανάγκη καταβολής υψηλής προκαταβολής και η περιορισμένη δυνατότητα αποταμίευσης.
Έως 24 χρόνια αποταμίευσης για την προκαταβολή ενός σπιτιού
Η δυσκολία πρόσβασης στη στεγαστική πίστη αποτυπώνεται χαρακτηριστικά σε εκτίμηση του ΔΝΤ για τον χρόνο που απαιτείται προκειμένου ένα νοικοκυριό να συγκεντρώσει το αναγκαίο κεφάλαιο για την προκαταβολή ενός στεγαστικού δανείου.
Με την παραδοχή ότι αποταμιεύεται ετησίως το 10% του εισοδήματος, ένα νοικοκυριό ενδέχεται να χρειαστεί περίπου 24 χρόνια για να συγκεντρώσει την απαιτούμενη προκαταβολή.
Πρόκειται για υπολογισμό που εξαρτάται από τις παραδοχές της ανάλυσης και όχι για έναν ενιαίο χρόνο αποταμίευσης που ισχύει για όλους τους αγοραστές.
Ωστόσο, το στοιχείο αποτυπώνει το μέγεθος της πρόκλησης για όσους επιδιώκουν να αποκτήσουν την πρώτη τους κατοικία χωρίς να διαθέτουν σημαντική οικογενειακή οικονομική στήριξη.
Η πίεση είναι ακόμη μεγαλύτερη για τους ενοικιαστές, οι οποίοι χρειάζεται να καλύπτουν παράλληλα το μηνιαίο κόστος στέγασης και να αποταμιεύουν για μια ενδεχόμενη μελλοντική αγορά.
Η Ελλάδα πρωταθλήτρια στο κόστος στέγασης
Η δυσκολία απόκτησης κατοικίας συνδέεται άμεσα με το υψηλό κόστος της καθημερινής στέγασης, το οποίο απορροφά σημαντικό μέρος των εισοδημάτων των ελληνικών νοικοκυριών.
Σύμφωνα με τη Eurostat, το 2024 τα νοικοκυριά στην Ελλάδα διέθεταν κατά μέσο όρο το 36% του διαθέσιμου εισοδήματός τους για στεγαστικές δαπάνες, έναντι μόλις 19% στην Ευρωπαϊκή Ένωση.
Η διαφορά των 17 ποσοστιαίων μονάδων αναδεικνύει το πόσο δυσανάλογα επιβαρύνει η κατοικία τον οικογενειακό προϋπολογισμό στην Ελλάδα.
Πόσο εισόδημα απορροφά η στέγαση
Μέσο ποσοστό διαθέσιμου εισοδήματος για στεγαστικές δαπάνες το 2024
36%
19%
Πηγή: Eurostat | Housing in Europe 2025
Ακόμη πιο χαρακτηριστικός είναι ο δείκτης υπερβολικής στεγαστικής επιβάρυνσης, ο οποίος αποτυπώνει το ποσοστό των πολιτών που διαμένουν σε νοικοκυριά όπου το συνολικό κόστος κατοικίας ξεπερνά το 40% του διαθέσιμου εισοδήματος.
Το 2024, το ποσοστό αυτό ανερχόταν σε 28,9% στην Ελλάδα, έναντι 8,2% στην ΕΕ. Με άλλα λόγια, σχεδόν τρεις στους δέκα κατοίκους της Ελλάδας αντιμετώπιζαν υπερβολική στεγαστική επιβάρυνση.
Η πίεση παραμένει ιδιαίτερα υψηλή και στα νεότερα στοιχεία: το 2025 ο δείκτης στην Ελλάδα διαμορφώθηκε στο 26,4%, έναντι 7,7% στην ΕΕ. Παρά τη βελτίωση, η χώρα εξακολουθεί να βρίσκεται στην υψηλότερη θέση της ευρωπαϊκής κατάταξης.
Το παράδοξο με τα χιλιάδες αναξιοποίητα ακίνητα
Παράλληλα με την αύξηση των τιμών, η ελληνική αγορά κατοικίας αντιμετωπίζει ένα ακόμη σημαντικό πρόβλημα: μεγάλο μέρος του υφιστάμενου οικιστικού αποθέματος δεν αξιοποιείται ως κύρια κατοικία.
Σύμφωνα με το ΔΝΤ, περίπου το 35% των κατοικιών στην Ελλάδα δεν χρησιμοποιείται ως μόνιμη κατοικία.
Από αυτό το ποσοστό, περίπου 12%–13% του συνολικού αποθέματος αφορά κενές κατοικίες, ενώ το υπόλοιπο αντιστοιχεί κυρίως σε δευτερεύουσες και εξοχικές κατοικίες.
Πώς χρησιμοποιείται το οικιστικό απόθεμα στην Ελλάδα
Προσεγγιστική κατανομή κύριων, κενών και άλλων κατοικιών
Δεν είναι κύριες κατοικίες
Κύριες κατοικίες
65%
Κενές κατοικίες
12,5%
Άλλες μη κύριες κατοικίες
22,5%
Πηγή: ΔΝΤ | Προσεγγιστική κατανομή. Το 12,5% αποτελεί μέση τιμή του εκτιμώμενου εύρους 12%–13%.
Η ύπαρξη μεγάλου αριθμού μη κύριων κατοικιών δεν συνεπάγεται ότι όλα αυτά τα ακίνητα μπορούν να διατεθούν άμεσα στην αγορά.
Πολλά βρίσκονται σε περιοχές με περιορισμένη ζήτηση, άλλα χρειάζονται εκτεταμένες ανακαινίσεις, ενώ αρκετά αντιμετωπίζουν ζητήματα ιδιοκτησίας, χρηματοδότησης ή πολεοδομικής συμμόρφωσης.
Το ΔΝΤ επισημαίνει ότι η στεγαστική ανισορροπία στην Ελλάδα σχετίζεται όχι μόνο με την ποσότητα των διαθέσιμων κατοικιών, αλλά και με τη γεωγραφική κατανομή, την κατάσταση και την καταλληλότητά τους για τις ανάγκες των νοικοκυριών.
Αθήνα και Θεσσαλονίκη στο επίκεντρο της στεγαστικής πίεσης
Οι μεγαλύτερες δυσκολίες συγκεντρώνονται στις περιοχές όπου η ζήτηση για κατοικία έχει αυξηθεί σημαντικά τα τελευταία χρόνια.
Στην Αθήνα και τη Θεσσαλονίκη, η συγκέντρωση θέσεων εργασίας, οικονομικών δραστηριοτήτων και εκπαιδευτικών ιδρυμάτων διατηρεί υψηλή τη ζήτηση για αγορά και ενοικίαση κατοικιών.
Την ίδια στιγμή, η κατασκευαστική δραστηριότητα δεν έχει ακόμη ανακτήσει πλήρως τη δυναμική που είχε πριν από την οικονομική κρίση, περιορίζοντας τη δυνατότητα ταχείας αύξησης της προσφοράς.
Η κατάσταση επιβαρύνεται σε συγκεκριμένες περιοχές από την τουριστική ζήτηση, τις βραχυχρόνιες μισθώσεις και τις επενδύσεις από το εξωτερικό, οι οποίες επηρεάζουν τη διαθεσιμότητα ακινήτων για μακροχρόνια κατοίκηση.
Σύμφωνα με το ΔΝΤ, οι υψηλότερες ζητούμενες τιμές κατοικιών εντοπίζονται στην Αττική, τη Θεσσαλονίκη και δημοφιλείς τουριστικούς προορισμούς, γεγονός που αναδεικνύει τις σημαντικές γεωγραφικές διαφοροποιήσεις της ελληνικής αγοράς.
Γιατί οι νέοι δυσκολεύονται περισσότερο να αποκτήσουν κατοικία
Οι εξελίξεις αυτές επηρεάζουν ιδιαίτερα τις νεότερες ηλικιακές ομάδες, που δεν έχουν προλάβει να δημιουργήσουν σημαντικές αποταμιεύσεις ή να αποκτήσουν ακίνητη περιουσία.
Για πολλά νέα νοικοκυριά, η αγορά κατοικίας προϋποθέτει πλέον έναν συνδυασμό σταθερού εισοδήματος, σημαντικής προκαταβολής και πρόσβασης σε τραπεζικό δανεισμό.
Η άνοδος των ενοικίων καθιστά δυσκολότερη και τη συγκέντρωση του απαιτούμενου κεφαλαίου, καθώς σημαντικό μέρος του μηνιαίου εισοδήματος κατευθύνεται στην κάλυψη τρεχουσών στεγαστικών αναγκών.
Η κατάσταση αυτή μπορεί να οδηγήσει σε καθυστέρηση της οικονομικής ανεξαρτητοποίησης, μεγαλύτερη παραμονή στην ενοικίαση ή στην οικογενειακή κατοικία και αναβολή σημαντικών αποφάσεων, όπως η δημιουργία οικογένειας.
Ταυτόχρονα, η πρόσβαση στην ιδιοκτησία επηρεάζεται ολοένα περισσότερο από την ύπαρξη οικογενειακής περιουσίας ή οικονομικής υποστήριξης, ενισχύοντας τις ανισότητες μεταξύ νοικοκυριών με διαφορετική περιουσιακή αφετηρία.
Η πρόκληση για την ελληνική αγορά ακινήτων
Η σταδιακή υποχώρηση της ιδιοκατοίκησης αναδεικνύει ένα δομικό πρόβλημα που δύσκολα μπορεί να αντιμετωπιστεί αποκλειστικά μέσω της στεγαστικής πίστης ή της ενίσχυσης της ζήτησης.
Η ελληνική αγορά χρειάζεται ταυτόχρονα περισσότερες κατοικίες σε περιοχές υψηλής ζήτησης, καλύτερη αξιοποίηση του υφιστάμενου αποθέματος και βελτίωση της προσιτότητας για τα νοικοκυριά.
Η ανακαίνιση κενών ακινήτων, η ενίσχυση της προσφοράς μακροχρόνιας μίσθωσης και η αποτελεσματικότερη λειτουργία της αγοράς κατοικίας αποτελούν βασικές κατευθύνσεις που αναδεικνύονται και στις αναλύσεις των διεθνών οργανισμών.
Το σημαντικότερο, ωστόσο, είναι ότι η αύξηση των τιμών των ακινήτων έχει ξεπεράσει σε μεγάλο βαθμό τη βελτίωση των εισοδημάτων, περιορίζοντας τη δυνατότητα απόκτησης κατοικίας από τις νεότερες γενιές.
Με το ποσοστό ιδιοκατοίκησης να έχει υποχωρήσει στο 69,4%, η Ελλάδα βρίσκεται πλέον αντιμέτωπη με μια νέα στεγαστική πραγματικότητα, στην οποία η απόκτηση δικού της σπιτιού γίνεται όλο και πιο δύσκολη για ένα σημαντικό μέρος του πληθυσμού.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Χρέη, δάνεια και crypto: Ποιοι προστατεύονται και ποιοι μπαίνουν στο φορολογικό μικροσκόπιο
- Οι 10 μήνες που θα αλλάξουν για πάντα το Ελληνικό
- Ποιος θα «φάει» το κομμάτι της Pizza Fan – Η μάχη των μνηστήρων
- Φρενάρουν οι αυξήσεις στις τιμές κατοικιών – Οι ακριβότερες και φθηνότερες περιοχές
