
Morgan Stanley: Η ελληνική εξαίρεση στο δύσκολο τρίμηνο των τραπεζών



Σε ένα τρίμηνο κατά το οποίο οι ευρωπαϊκές τραπεζικές μετοχές δέχθηκαν ισχυρές πιέσεις, οι ελληνικές τράπεζες έδωσαν στη Morgan Stanley λόγους να διατηρήσει τη θετική της στάση. Οι επιδόσεις τους ξεπέρασαν τις συγκλίνουσες εκτιμήσεις της αγοράς, με βασικό στήριγμα τα έσοδα από τόκους, ενώ οι διοικήσεις αναβάθμισαν τις σχετικές προβλέψεις τους για το σύνολο του 2026.
Η Alpha Bank παραμένει το top pick του οίκου στην Ελλάδα, συμπεριλαμβανόμενη και στις κορυφαίες ευρωπαϊκές επιλογές του, μαζί με τις ABN AMRO, CaixaBank, Deutsche Bank, Lloyds και UniCredit.
Οι καταθέσεις στηρίζουν τις προοπτικές
Η Morgan Stanley δίνει ιδιαίτερη βαρύτητα στην αύξηση των καταθέσεων, εκτιμώντας ότι η τάση μπορεί να συνεχιστεί τα επόμενα χρόνια. Σύμφωνα με τους αναλυτές της, οι επιχειρήσεις συγκεντρώνουν κεφάλαια για επενδύσεις, ενώ τα νοικοκυριά ενισχύουν τις αποταμιεύσεις τους.
Παράλληλα, η συγκέντρωση του ελληνικού τραπεζικού συστήματος και ο χαμηλός δείκτης δανείων προς καταθέσεις συμβάλλουν στη συγκράτηση του κόστους χρηματοδότησης.
Η εικόνα αυτή διαφοροποιεί τις ελληνικές τράπεζες από έναν ευρωπαϊκό κλάδο στον οποίο οι θετικές εκπλήξεις ήταν πιο περιορισμένες. Μέχρι στιγμής, η Morgan Stanley καταγράφει αποτελέσματα καλύτερα των προβλέψεων σε 15 ευρωπαϊκές τράπεζες, έναντι χαμηλότερων των προσδοκιών επιδόσεων σε οκτώ.
Οι αγορές τιμωρούν τις απογοητεύσεις
Στο ευρωπαϊκό δείγμα που εξετάζει ο οίκος, τα λειτουργικά κέρδη προ προβλέψεων ξεπέρασαν τις εκτιμήσεις μόλις κατά 0,8% κατά μέσο όρο.
Τα επιτοκιακά έσοδα στην Ευρωζώνη αυξήθηκαν κατά 2% σε τριμηνιαία βάση, ενώ οι προμήθειες υποχώρησαν κατά 1% και τα έσοδα από συναλλαγές παρουσίασαν μεικτή εικόνα. Παράλληλα, δεν εντοπίστηκαν εκτεταμένα σημάδια επιδείνωσης της ποιότητας του ενεργητικού, με εξαίρεση τη Γαλλία.
Ωστόσο, οι επενδυτές εμφανίζονται ιδιαίτερα αυστηροί απέναντι σε κάθε απογοητευτική ανακοίνωση. Έξι ευρωπαϊκές τράπεζες έχασαν πάνω από 5% την ημέρα δημοσίευσης των αποτελεσμάτων τους, σε ένα περιβάλλον που επιβαρύνθηκε από τις πωλήσεις κρατικών ομολόγων και την αβεβαιότητα γύρω από τις επενδύσεις στην τεχνητή νοημοσύνη.
Το πλεονέκτημα της ρευστότητας
Μέσα σε αυτές τις συνθήκες, η Morgan Stanley εκτιμά ότι οι δείκτες κάλυψης ρευστότητας, γνωστοί ως LCR, θα βρεθούν περισσότερο στο επίκεντρο των επενδυτών.
Οι ελληνικές και οι ιρλανδικές τράπεζες, μαζί με την CaixaBank, συγκαταλέγονται στις εισηγμένες ευρωπαϊκές τράπεζες με τους υψηλότερους σχετικούς δείκτες, σύμφωνα με την ανάλυση.
Η ισχυρή ρευστότητα αποτελεί επομένως ένα ακόμη στοιχείο που στηρίζει τη θετική αξιολόγηση του ελληνικού κλάδου, πέρα από την πορεία της κερδοφορίας.
Οι συστάσεις και οι τιμές-στόχοι
Η Morgan Stanley διατηρεί σύσταση overweight για Alpha Bank, Πειραιώς και Eurobank και equalweight για Εθνική Τράπεζα και CrediaBank.
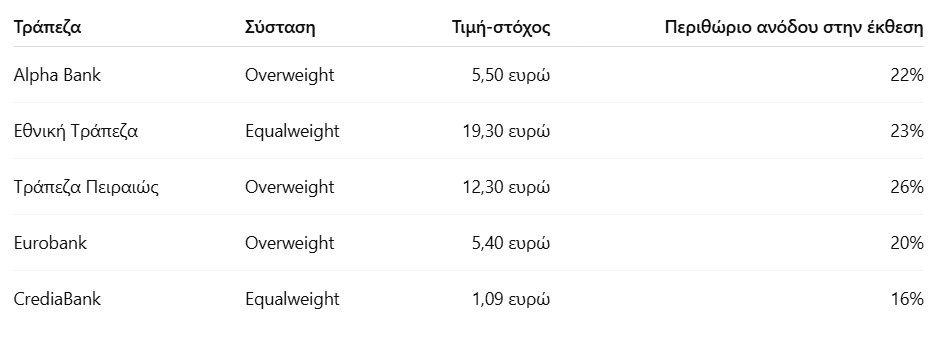
Τα περιθώρια ανόδου υπολογίζονται με βάση τις τιμές αναφοράς της έκθεσης.
Γιατί παραμένει θετική για την Ευρώπη
Παρά τη μείωση κατά 1,5% των προβλέψεών της για τα κέρδη του ευρωπαϊκού τραπεζικού κλάδου το 2027, η Morgan Stanley εξακολουθεί να θεωρεί ελκυστικές τις αποτιμήσεις μετά την υποχώρηση περίπου 15% από τα υψηλά.
Στα θετικά στοιχεία περιλαμβάνει την επιτάχυνση των δανείων, τους δείκτες επιχειρηματικής δραστηριότητας PMI και τη διαμόρφωση των καμπυλών επιτοκίων.
Μια αποκλιμάκωση στη Μέση Ανατολή θα μπορούσε, κατά τον οίκο, να λειτουργήσει ως σημαντικός καταλύτης, περιορίζοντας την αβεβαιότητα που προκαλούν οι υψηλές τιμές του πετρελαίου και οι μεταβολές στις αγορές επιτοκίων.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Business Monitor: Μπορούμε να αποταμιεύουμε σήμερα;
- Η ακριβή υπόσχεση της τεχνητής νοημοσύνης
- Μισθοί: Τέλος στο «πόσα έπαιρνες πριν;» – Τι αλλάζει για εργαζομένους και επιχειρήσεις
