
DBRS στο Fortune Greece: Τι θα ξεκλειδώσει τον επόμενο γύρο αναβαθμίσεων για τις ελληνικές τράπεζες


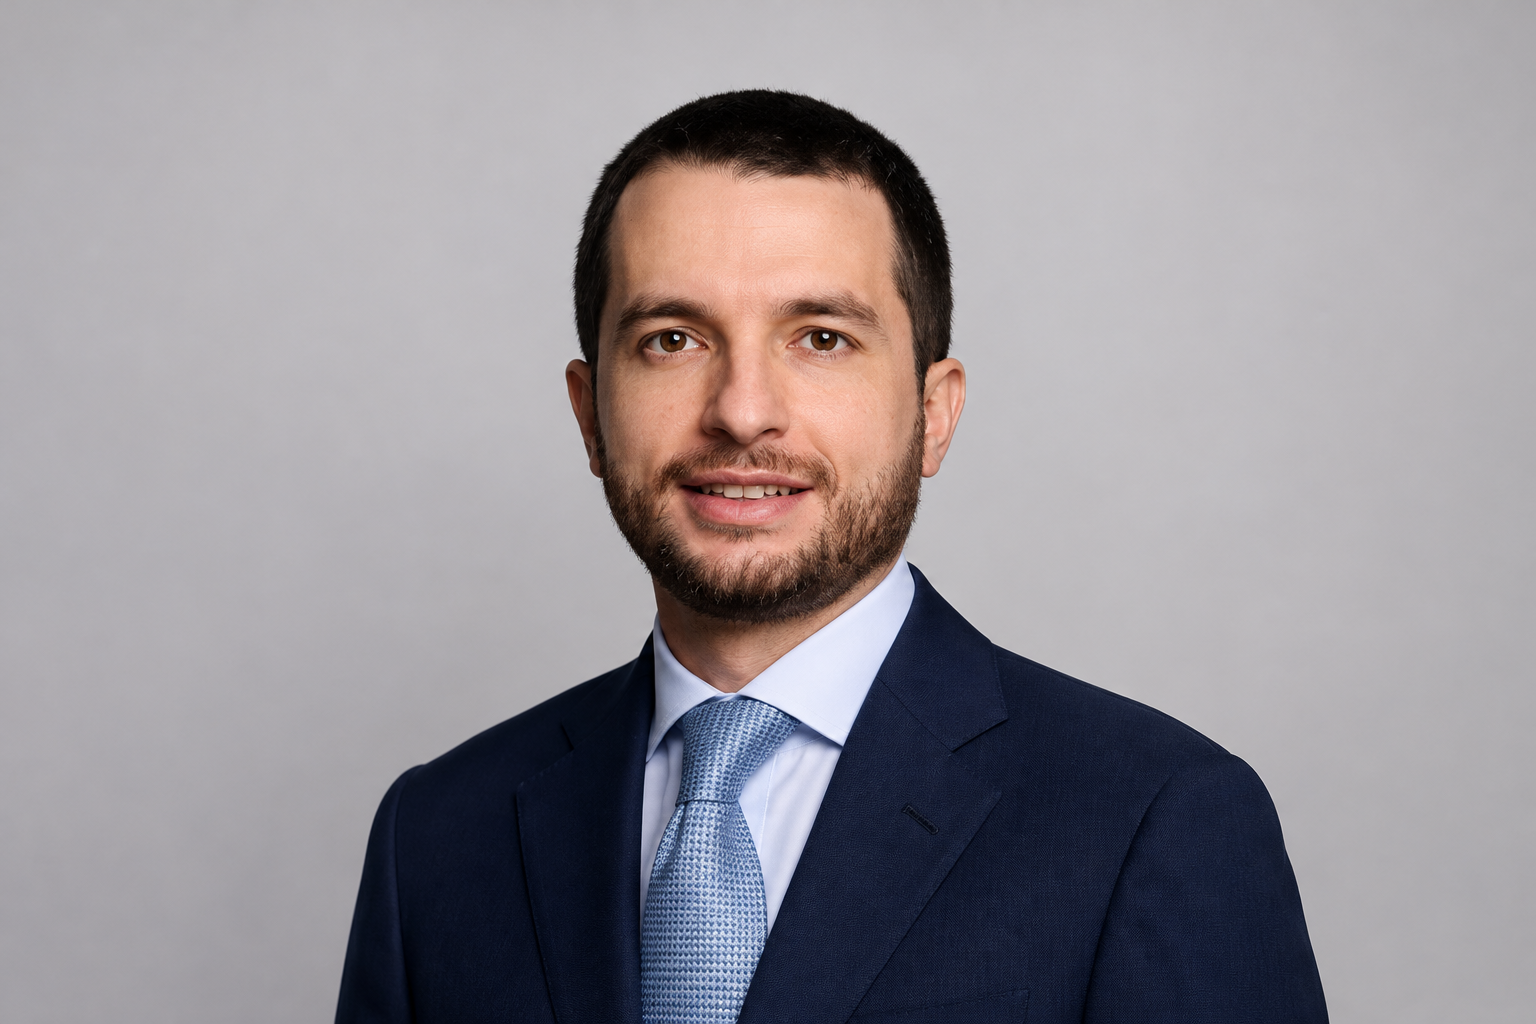

Πριν λίγα χρόνια, η συζήτηση γύρω από τις ελληνικές τράπεζες περιστρεφόταν γύρω από τα «κόκκινα» δάνεια και την κεφαλαιακή θωράκιση.
Σήμερα, το σκηνικό έχει αντιστραφεί πλήρως: με διψήφιες αποδόσεις ιδίων κεφαλαίων, άφθονη ρευστότητα και ισχυρή κερδοφορία, ο κλάδος κοιτάζει στα μάτια τον ευρωπαϊκό ανταγωνισμό.
Βέβαια, η νέα αυτή εποχή συνοδεύεται και από σύνθετα διλήμματα και προκλήσεις.
Η τραπεζική διαμεσολάβηση παραμένει ημιτελής όσο η πιστωτική επέκταση στηρίζεται κυρίως στους μεγάλους επιχειρηματικούς ομίλους —αυξάνοντας τη συγκέντρωση κινδύνου— ενώ αφήνει στο περιθώριο τις μικρομεσαίες επιχειρήσεις και τη στεγαστική πίστη των νοικοκυριών.
Παράλληλα, η άνοδος του ενεργειακού κόστους και του πληθωρισμού, η πίεση στα επιτοκιακά περιθώρια, ο ανταγωνισμός από τις fintech και η εξάρτηση –ως κάποιον βαθμό– από τις αναβαλλόμενες φορολογικές πιστώσεις (DTCs) συνθέτουν το τεστ αντοχής της επόμενης διετίας.
Υπό αυτό το πρίσμα, μιλώντας στο Fortune Greece, ο Andrea Costanzo, Vice President, European Financial Institutions της Morningstar DBRS, αποτιμά την πραγματική ανθεκτικότητα της τραπεζικής κερδοφορίας, εντοπίζει τους κινδύνους που υποτιμούν σήμερα οι αγορές και αναλύει τις προϋποθέσεις —από τη διεύρυνση των χορηγήσεων μέχρι την περαιτέρω ενίσχυση του ελληνικού Δημοσίου— που θα ξεκλειδώσουν τον επόμενο γύρο πιστοληπτικών αναβαθμίσεων.
Οι ελληνικές τράπεζες αναμένεται να ανακοινώσουν κέρδη που μπορεί ξεπεράσουν τα 5 δισ. ευρώ το 2026, ενώ οι προβλέψεις δείχνουν περαιτέρω αύξηση το 2027. Θεωρείτε ότι τα σημερινά επίπεδα κερδοφορίας έχουν πλέον αποκτήσει μόνιμα και διατηρήσιμα χαρακτηριστικά;
Η κερδοφορία των ελληνικών τραπεζών στηρίζεται πλέον σε ισχυρότερες βάσεις σε σχέση με το παρελθόν. Τα έσοδα είναι περισσότερο διαφοροποιημένα, η αποδοτικότητα τους συγκαταλέγεται μεταξύ των καλύτερων στην Ευρώπη, ενώ το κόστος πιστωτικού κινδύνου είναι χαμηλότερο.
Κατά το εννεάμηνο του 2026, τα συνολικά καθαρά κέρδη αυξήθηκαν κατά 8% σε ετήσια βάση (YOY), ή κατά 13% εάν εξαιρεθούν τα έκτακτα στοιχεία. Η μέση ετησιοποιημένη απόδοση ιδίων κεφαλαίων (ROE) διαμορφώθηκε κοντά στο 13% κατά το εννεάμηνο του 2026, περίπου στα ίδια επίπεδα με την αντίστοιχη περίοδο του προηγούμενου έτους.
Τα καθαρά έσοδα από τόκους παρουσιάζουν εκ νέου ανοδική πορεία, υποστηριζόμενα από την πιστωτική επέκταση και τα υψηλότερα επιτόκια. Τα καθαρά έσοδα από προμήθειες αυξήθηκαν κατά περίπου 18% σε ετήσια βάση, ο δείκτης κόστους προς έσοδα παρέμεινε κοντά στο 35%, ενώ το κόστος πιστωτικού κινδύνου υποχώρησε κάτω από τις 50 μονάδες βάσης.
Εκτιμούμε ότι οι διψήφιες αποδόσεις είναι διατηρήσιμες βραχυπρόθεσμα. Οι βασικές προκλήσεις αφορούν το υψηλότερο κόστος χρηματοδότησης, την επιβράδυνση της πιστωτικής επέκτασης και μια ορισμένη ομαλοποίηση του κόστους πιστωτικού κινδύνου, σε ένα οικονομικό περιβάλλον που επηρεάζεται από τον υψηλότερο πληθωρισμό και τα αυξημένα επιτόκια.
Οι ελληνικές τράπεζες σχεδιάζουν σημαντικές διανομές μερισμάτων. Θεωρείτε ότι μια πολιτική αυξημένων διανομών προς τους μετόχους είναι συμβατή με τη διατήρηση ισχυρών κεφαλαιακών αποθεμάτων και τη διασφάλιση επαρκούς χρηματοδότησης της πραγματικής οικονομίας;
Οι δείκτες διανομής κερδών (payout ratios) έχουν αυξηθεί σημαντικά τα τελευταία χρόνια, καθώς οι ελληνικές τράπεζες συγκλίνουν σταδιακά προς τα επίπεδα των ευρωπαϊκών ομίλων.
Κατά την ίδια περίοδο, οι τράπεζες διατήρησαν ισχυρά κεφαλαιακά αποθέματα και επέκτειναν τα χαρτοφυλάκια δανείων τους. Η ισχυρή εσωτερική δημιουργία κεφαλαίου χρηματοδοτεί τόσο την πιστωτική επέκταση όσο και τις αποδόσεις προς τους μετόχους.
Ωστόσο, υπάρχουν διαφοροποιήσεις μεταξύ των τραπεζών, καθώς ορισμένες διαθέτουν σημαντικά πλεονάζοντα κεφάλαια, ενώ άλλες λειτουργούν με πιο περιορισμένα κεφαλαιακά περιθώρια ασφαλείας.
Παράλληλα, τα κεφάλαια αξιοποιούνται ολοένα και περισσότερο για εξαγορές, αλλά και για την ταχύτερη απόσβεση των αναβαλλόμενων φορολογικών πιστώσεων (Deferred Tax Credits – DTCs).
Κατά την άποψή μας, οι διανομές παραμένουν βιώσιμες, υπό την προϋπόθεση ότι εξακολουθούν να συνδέονται με την κερδοφορία και δεν περιορίζουν την ευελιξία που χρειάζονται οι τράπεζες προκειμένου να απορροφήσουν τις επιπτώσεις μιας ενδεχόμενης οικονομικής επιβράδυνσης.
Παρά τη σημαντική βελτίωση που έχει επιτευχθεί τα τελευταία χρόνια, ποιους θεωρείτε τους τρεις σημαντικότερους κινδύνους που αντιμετωπίζει το ελληνικό τραπεζικό σύστημα κατά την επόμενη διετία; Υπάρχει κάποιος συγκεκριμένος κίνδυνος που θεωρείτε ότι οι αγορές υποτιμούν σήμερα;
Ο σημαντικότερος κίνδυνος αφορά ένα ασθενέστερο μακροοικονομικό περιβάλλον, το οποίο θα διαμορφωθεί από τον πληθωρισμό που προκαλείται από το αυξημένο ενεργειακό κόστος, τα υψηλότερα επιτόκια και την επιβράδυνση της οικονομικής ανάπτυξης. Μια τέτοια εξέλιξη θα επιβάρυνε τόσο τα νοικοκυριά όσο και τις επιχειρήσεις.
Δεύτερον, το υψηλότερο κόστος χρηματοδότησης και η συμπίεση των περιθωρίων δανεισμού θα μπορούσαν να απορροφήσουν μέρος του οφέλους που προκύπτει από τα υψηλότερα επιτόκια στα καθαρά επιτοκιακά περιθώρια των τραπεζών.
Τρίτον, η ποιότητα του ενεργητικού είναι πιθανό να επανέλθει σε πιο κανονικά επίπεδα, έπειτα από αρκετά χρόνια ευνοϊκών συνθηκών. Αυτό συνεπάγεται κάποια αύξηση του κόστους πιστωτικού κινδύνου, η οποία ενδέχεται να υποτιμάται στην παρούσα φάση.
Η πιστωτική επέκταση υπήρξε ταχεία και μεγάλο μέρος των νέων χορηγήσεων δεν έχει ακόμη δοκιμαστεί σε συνθήκες οικονομικής ύφεσης.
Ωστόσο, οι ελληνικές τράπεζες έχουν ενισχύσει ουσιαστικά τόσο τις διαδικασίες αξιολόγησης και ανάληψης πιστωτικού κινδύνου όσο και τις δυνατότητες διαχείρισης και ανάκτησης απαιτήσεων. Αυτό αναμένεται να συμβάλει στον περιορισμό των επιπτώσεων από οποιαδήποτε επιδείνωση της ποιότητας του ενεργητικού.
Τέλος, μια επίμονη διεύρυνση των αποδόσεων των κρατικών ομολόγων (sovereign spreads) θα μπορούσε να ασκήσει πρόσθετες πιέσεις στην κεφαλαιακή επάρκεια των τραπεζών.
Σε ποιο βαθμό σας προβληματίζει η συγκέντρωση μεγάλων πιστοδοτικών ανοιγμάτων σε έναν περιορισμένο αριθμό επιχειρηματικών ομίλων;
Η πιστωτική επέκταση έχει προέλθει κυρίως από τις μεγάλες επιχειρήσεις, ιδιαίτερα στους κλάδους της ενέργειας, των υποδομών, της ναυτιλίας και του τουρισμού.
Αντίθετα, η χρηματοδότηση των μικρομεσαίων επιχειρήσεων (ΜμΕ) και των νοικοκυριών έχει κινηθεί με βραδύτερους ρυθμούς.
Ως αποτέλεσμα, έχει αυξηθεί η συγκέντρωση πιστωτικού κινδύνου σε μεμονωμένους μεγάλους δανειολήπτες, γεγονός που σημαίνει ότι ένα πρόβλημα σε έναν μόνο μεγάλο χρηματοδοτούμενο όμιλο θα μπορούσε να έχει αισθητό αντίκτυπο στην κερδοφορία μιας τράπεζας.
Στους παράγοντες που μετριάζουν αυτόν τον κίνδυνο περιλαμβάνονται τα ισχυρά έσοδα προ προβλέψεων, τα εποπτικά όρια στα μεγάλα πιστωτικά ανοίγματα, καθώς και η κατανομή των χρηματοδοτήσεων μεταξύ περισσότερων τραπεζών μέσω κοινοπρακτικών δανείων (syndicated loans).
Κατά την άποψή μας, η αύξηση της χρηματοδότησης των μικρομεσαίων επιχειρήσεων και των νοικοκυριών θα αποτελούσε την αποτελεσματικότερη μακροπρόθεσμη λύση για την αντιμετώπιση αυτού του ζητήματος.
Σε ποιον βαθμό συνοδεύεται η αύξηση της κερδοφορίας των τραπεζών από ενίσχυση της χρηματοδότησης των ελληνικών επιχειρήσεων και νοικοκυριών; Έχει αποκατασταθεί πλήρως η διαδικασία της τραπεζικής διαμεσολάβησης στην Ελλάδα;
Τα χαρτοφυλάκια δανείων καταγράφουν σημαντική αύξηση, η οποία οφείλεται κυρίως στη χρηματοδότηση των επιχειρήσεων. Αντίθετα, η πιστωτική επέκταση προς τα νοικοκυριά, και ιδίως η στεγαστική πίστη, παραμένει υποτονική, αν και παρουσιάζει βελτίωση. Οι μέσοι δείκτες δανείων προς καταθέσεις, που διαμορφώνονται περίπου στο 70%, καταδεικνύουν ότι οι τράπεζες διαθέτουν σημαντικά αδιάθετα περιθώρια χρηματοδότησης. Η εξομάλυνση της κατάστασης βρίσκεται σε εξέλιξη, ωστόσο η τραπεζική διαμεσολάβηση δεν έχει ακόμη αποκατασταθεί πλήρως. Κατά την άποψή μας, για να επιτευχθεί αυτό απαιτείται πολύ ευρύτερη συμμετοχή των νοικοκυριών και των μικρότερων επιχειρήσεων.
Θεωρείτε ότι ο κύκλος της συγκέντρωσης στον ελληνικό τραπεζικό κλάδο έχει ολοκληρωθεί ή ενδέχεται να δούμε περαιτέρω εξαγορές, συγχωνεύσεις ή στρατηγικές συνεργασίες τα επόμενα χρόνια;
Περαιτέρω συγκέντρωση στην εγχώρια αγορά είναι μάλλον απίθανη, δεδομένου του ήδη υψηλού βαθμού συγκέντρωσης του κλάδου. Ωστόσο, οι εξαγορές και συγχωνεύσεις (M&A) δεν έχουν σταματήσει· έχουν απλώς αλλάξει μορφή. Οι τράπεζες στρέφονται πλέον στην εξαγορά συμμετοχών στους τομείς των ασφαλειών, της διαχείρισης περιουσιακών στοιχείων, της επενδυτικής τραπεζικής, καθώς και σε περιφερειακές αγορές, όπως η Κύπρος, επιδιώκοντας τη διαφοροποίηση τόσο των προϊόντων όσο και της γεωγραφικής τους παρουσίας. Εκτιμούμε ότι η τάση αυτή θα συνεχιστεί, υπό την προϋπόθεση ότι οι κεφαλαιακοί δείκτες θα παραμείνουν ισχυροί, ακόμη και σε ένα λιγότερο ευνοϊκό λειτουργικό περιβάλλον.
Πόσο σημαντική απειλή συνιστούν οι εταιρείες χρηματοοικονομικής τεχνολογίας (fintech) και οι ψηφιακές τράπεζες για το παραδοσιακό τραπεζικό μοντέλο στην Ελλάδα; Θα μπορούσαν να ασκήσουν σημαντικές πιέσεις στα περιθώρια κέρδους των συστημικών τραπεζών;
Η απειλή είναι υπαρκτή, αλλά εξελίσσεται σταδιακά και επικεντρώνεται σε συγκεκριμένα προϊόντα, όπως οι πληρωμές, η καταναλωτική πίστη και οι αποταμιεύσεις. Οι ελληνικές συστημικές τράπεζες εξακολουθούν να διαθέτουν σημαντικά ανταγωνιστικά πλεονεκτήματα: μεγάλες και σταθερές καταθετικές βάσεις, μακροχρόνιες σχέσεις με τους πελάτες, οικονομίες κλίμακας και κυρίαρχη θέση στη χρηματοδότηση των επιχειρήσεων. Παράλληλα, ανταγωνίζονται άμεσα και στον ψηφιακό χώρο, σε ορισμένες περιπτώσεις μέσω δικών τους ψηφιακών τραπεζών και υπηρεσιών εξυπηρέτησης πελατών που αξιοποιούν την τεχνητή νοημοσύνη (AI). Αναμένουμε ορισμένες πιέσεις σε συγκεκριμένες κατηγορίες προϊόντων, ωστόσο δεν εκτιμούμε ότι θα προκύψει ουσιαστική απειλή για τη συνολική κερδοφορία των τραπεζών μεσοπρόθεσμα.
Πώς αξιολογείτε σήμερα τη συνολική πιστοληπτική ικανότητα του ελληνικού τραπεζικού συστήματος; Ποιοι βασικοί παράγοντες θα μπορούσαν να οδηγήσουν σε περαιτέρω αναβαθμίσεις της πιστοληπτικής του αξιολόγησης;
Η πιστοληπτική ικανότητα του τραπεζικού κλάδου είναι σήμερα σαφώς ισχυρότερη σε σχέση με πριν από λίγα χρόνια. Η κερδοφορία είναι ισχυρή και περισσότερο διαφοροποιημένη, η ποιότητα του ενεργητικού βρίσκεται κοντά στον ευρωπαϊκό μέσο όρο, η ρευστότητα είναι άφθονη και τα κεφαλαιακά αποθέματα παραμένουν σε ικανοποιητικά επίπεδα.
Οι βασικές αδυναμίες που εξακολουθούν να υφίστανται αφορούν την ποιότητα των κεφαλαίων, λόγω της συνεχιζόμενης εξάρτησης από τις αναβαλλόμενες φορολογικές πιστώσεις (DTCs), καθώς και τον περιορισμό που απορρέει από την πιστοληπτική αξιολόγηση του ελληνικού Δημοσίου.
Ωστόσο, το πιστοληπτικό προφίλ του Ελληνικού Δημοσίου συνεχίζει να ενισχύεται, χάρη στα επαναλαμβανόμενα πρωτογενή πλεονάσματα και στις διαρθρωτικές βελτιώσεις στην είσπραξη των φορολογικών εσόδων, οι οποίες έχουν ενισχύσει τη δημοσιονομική ανθεκτικότητα της χώρας.
Περαιτέρω αναβαθμίσεις των τραπεζών θα εξαρτηθούν κυρίως από τη συνέχιση της βελτίωσης του πιστοληπτικού προφίλ του Ελληνικού Δημοσίου, την ταχύτερη μείωση της συμμετοχής των αναβαλλόμενων φορολογικών πιστώσεων στα εποπτικά κεφάλαια, την περαιτέρω διαφοροποίηση των επιχειρηματικών δραστηριοτήτων, τόσο μέσω οργανικής ανάπτυξης όσο και μέσω επιτυχημένων εξαγορών, καθώς και τη διατήρηση της ανθεκτικότητας της ποιότητας του ενεργητικού κατά την εξομάλυνση του πιστωτικού κόστους.
ΔΙΑΒΑΣΤΕ ΑΚΟΜΗ:
- Paul Wesley: Ο Stefan Salvatore του Vampire Diaries εξηγεί γιατί «δεν μπορείς να χτίσεις μια εταιρεία μόνο πάνω στην αναγνωρισιμότητα»
- Candace Bushnell: Η δημιουργός του «Sex and the City» αποκαλύπτει στο Fortune Greece τι κάνει μια γυναίκα πραγματικά ισχυρή σήμερα
- Evy Poumpouras: Τι διδάσκει μια πρώην πράκτορας της Μυστικής Υπηρεσίας των ΗΠΑ στους CEOs της λίστας Fortune 500
