
Deutsche Bank: Πώς το Χρηματιστήριο Αθηνών παρέμεινε στην κορυφή, παρά τον δύσκολο Οκτώβριο



Ο Οκτώβριος περιόρισε τα κέρδη του Χρηματιστηρίου Αθηνών, χωρίς να ανατρέψει την ισχυρή θέση του στη διεθνή κατάταξη του 2026. Σύμφωνα με τη μηνιαία αποτίμηση της Deutsche Bank, η ελληνική αγορά έχασε 4,4% μέσα στον μήνα, αλλά ολοκλήρωσε το δεκάμηνο με συνολική απόδοση 26,3%.
Η επίδοση διατηρεί την Αθήνα στην πρώτη πεντάδα των χρηματιστηριακών αγορών που περιλαμβάνει η παρακολούθηση του οίκου. Παράλληλα, αναδεικνύει την απόσταση που εξακολουθεί να τη χωρίζει από αρκετούς μεγάλους ευρωπαϊκούς και αμερικανικούς δείκτες, ακόμη και μετά τη διόρθωση.
Το προβάδισμα της Αθήνας στο δεκάμηνο
Στη σύγκριση της Deutsche Bank, ο STOXX 600 εμφανίζει απόδοση 12,4% από την αρχή του έτους, ενώ ο S&P 500 βρίσκεται στο 11,7% και ο Nasdaq στο 10%.
Μεταξύ των μεγάλων ευρωπαϊκών αγορών, ο ιταλικός FTSE MIB καταγράφει 13,6%, ο ισπανικός IBEX 35 11% και ο γερμανικός DAX 5,4%. Υψηλότερα από την ελληνική αγορά βρίσκεται ο ιαπωνικός Nikkei, με 27,7%.
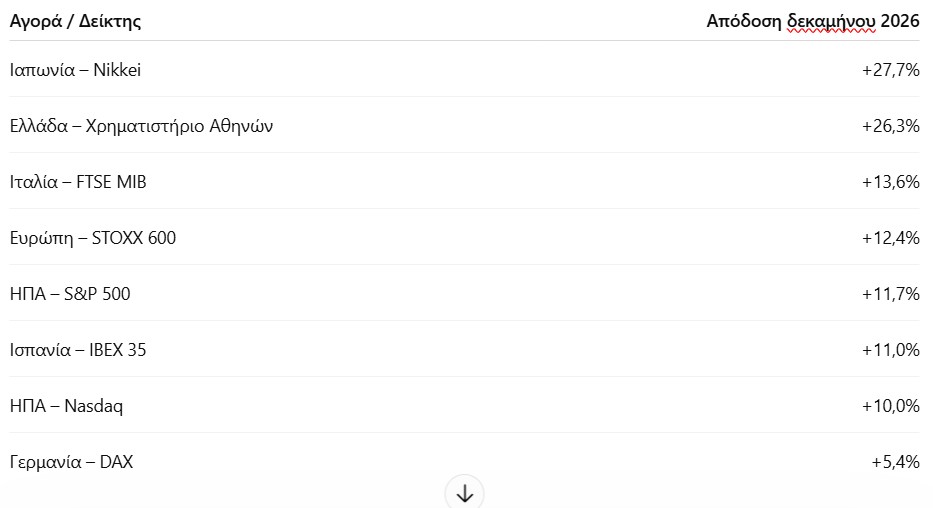
Επιλεγμένες αγορές από τη σύγκριση αποδόσεων της Deutsche Bank.
Το ισχυρό δεκάμηνο, ωστόσο, συνυπάρχει με ένα σαφώς δυσκολότερο διεθνές περιβάλλον. Τον Οκτώβριο, τρεις παράγοντες τροφοδότησαν τη μεταβλητότητα: τα δημόσια οικονομικά της Γαλλίας, η άνοδος της ενέργειας και η αυξανόμενη επιφυλακτικότητα απέναντι στις τεχνολογικές επενδύσεις.
Η Γαλλία πίεσε ομόλογα, τράπεζες και ευρώ
Οι γαλλικοί κρατικοί τίτλοι βρέθηκαν στο επίκεντρο των πιέσεων από την αρχή του μήνα. Η προσωρινή σταθεροποίηση δεν άντεξε στη νέα πολιτική αναταραχή, με αποτέλεσμα το spread μεταξύ γαλλικών και γερμανικών δεκαετών ομολόγων να φτάσει στις 174 μονάδες βάσης στις 22 Οκτωβρίου.
Πρόκειται για το υψηλότερο επίπεδο από τον Νοέμβριο του 2011, στην κορύφωση της ευρωπαϊκής κρίσης χρέους. Η απόδοση του γαλλικού δεκαετούς άγγιξε το 5,07%, σε υψηλό από το 2002.
Οι πιέσεις επεκτάθηκαν στα ομόλογα της Ιταλίας και της Ισπανίας και στις ευρωπαϊκές τραπεζικές μετοχές. Σύμφωνα με την αποτίμηση του οίκου, ο τραπεζικός κλάδος κατέγραψε πτώση 11,4%, στη χειρότερη μηνιαία επίδοσή του από το 2023.
Το ευρώ ολοκλήρωσε τον Οκτώβριο στα 1,1160 δολάρια, στα χαμηλότερα επίπεδα από την άνοιξη του 2025.
Η AI πέρασε από τις προσδοκίες στον έλεγχο των αποδόσεων
Στη συνέχεια του μήνα, το ενδιαφέρον μετατοπίστηκε στην τεχνολογία. Οι επενδυτές άρχισαν να εξετάζουν αυστηρότερα εάν οι τεράστιες δαπάνες για υποδομές τεχνητής νοημοσύνης μπορούν να μετατραπούν σε ανάλογα έσοδα και κέρδη.
Η αρχική αδυναμία στους ημιαγωγούς εξελίχθηκε σε ευρύτερες ρευστοποιήσεις. Ο Nasdaq υποχώρησε 5,3%, ενώ ο δείκτης ημιαγωγών Philadelphia Semiconductor έχασε 19% από τις 6 Οκτωβρίου έως το τέλος του μήνα.
Στις επιμέρους μετοχές, η Intel κατέγραψε μηνιαίες απώλειες 45% και η CoreWeave 37%. Η Alphabet υποχώρησε κατά 12,64% μετά την ανακοίνωση των αποτελεσμάτων της, σύμφωνα με τα στοιχεία της έκθεσης.
Η πίεση δεν ήταν ομοιόμορφη. Ο S&P 500 περιορίστηκε σε απώλειες 0,9%, ενώ η ισοσταθμισμένη εκδοχή του —στην οποία κάθε μετοχή έχει το ίδιο βάρος— ενισχύθηκε κατά 5%. Η απόκλιση δείχνει ότι η αδυναμία των μεγάλων τεχνολογικών εταιρειών συνδυάστηκε με καλύτερες επιδόσεις σε άλλα τμήματα της αγοράς. Στην Ευρώπη, ο ευρύτερος STOXX 600 κέρδισε 2% τον Οκτώβριο.
Η ενέργεια πρόσθεσε νέα πίεση
Την ίδια περίοδο, οι γεωπολιτικές εντάσεις και οι διαταραχές στις ενεργειακές ροές ενίσχυσαν τις τιμές των καυσίμων.
Το Brent αυξήθηκε κατά 13,6% τον Οκτώβριο, κλείνοντας στα 117,64 δολάρια το βαρέλι και διευρύνοντας την άνοδό του από την αρχή του έτους στο 93,3%.
Ακόμη εντονότερη ήταν η κίνηση στο ευρωπαϊκό φυσικό αέριο: τα συμβόλαια αναφοράς σημείωσαν άνοδο 43,6%, στα 103,94 ευρώ ανά μεγαβατώρα, στα υψηλότερα επίπεδα από την ενεργειακή κρίση του 2022.
Για το Χρηματιστήριο Αθηνών, το ισχυρό αποτέλεσμα του δεκαμήνου παραμένει σημαντικό σημείο αναφοράς. Οι απώλειες του Οκτωβρίου δείχνουν, όμως, ότι η ελληνική αγορά εξακολουθεί να επηρεάζεται από τις αναταράξεις στα ευρωπαϊκά ομόλογα, το ενεργειακό κόστος και τις μεταβολές της διεθνούς επενδυτικής διάθεσης.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Business Monitor: Μπορούμε να αποταμιεύουμε σήμερα;
- Η ακριβή υπόσχεση της τεχνητής νοημοσύνης
- Τα deals που αλλάζουν τις ισορροπίες από το χωράφι μέχρι την εστίαση
- Μισθοί: Τέλος στο «πόσα έπαιρνες πριν;» – Τι αλλάζει για εργαζομένους και επιχειρήσεις
