
Η Γαλλία φλέγεται, η Ευρώπη ανησυχεί


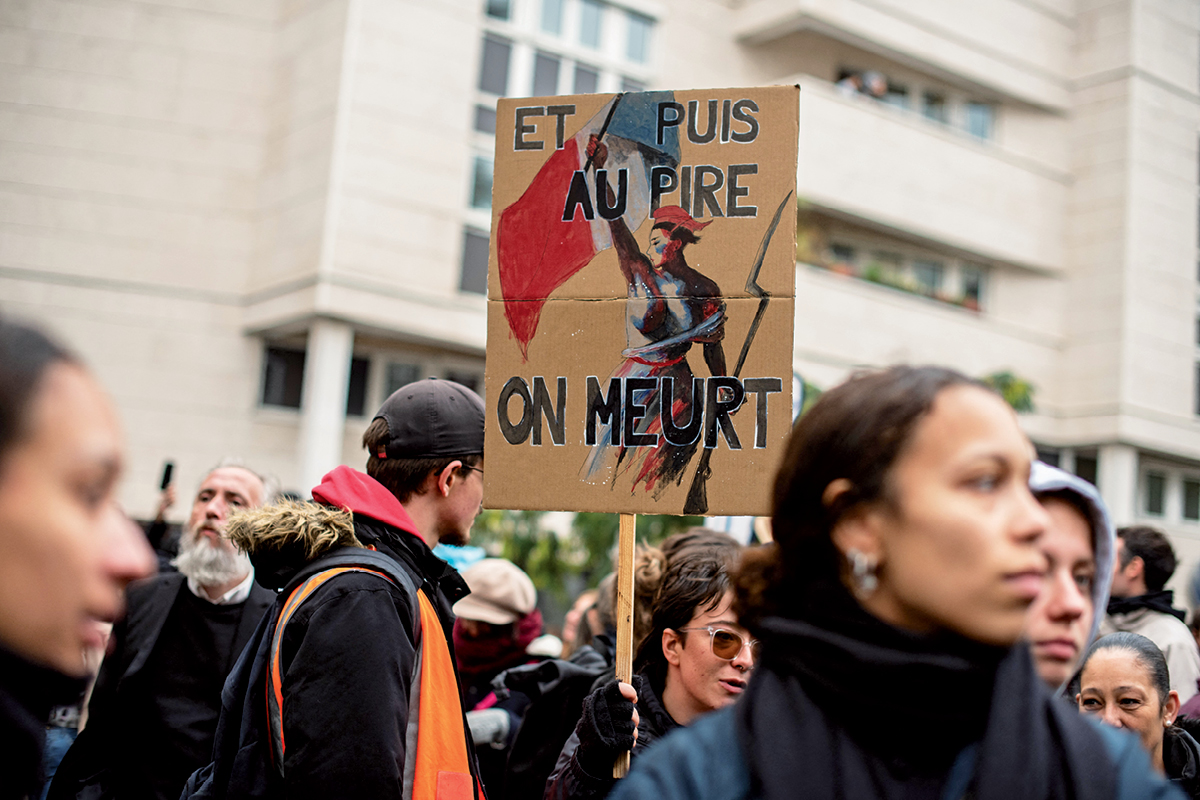

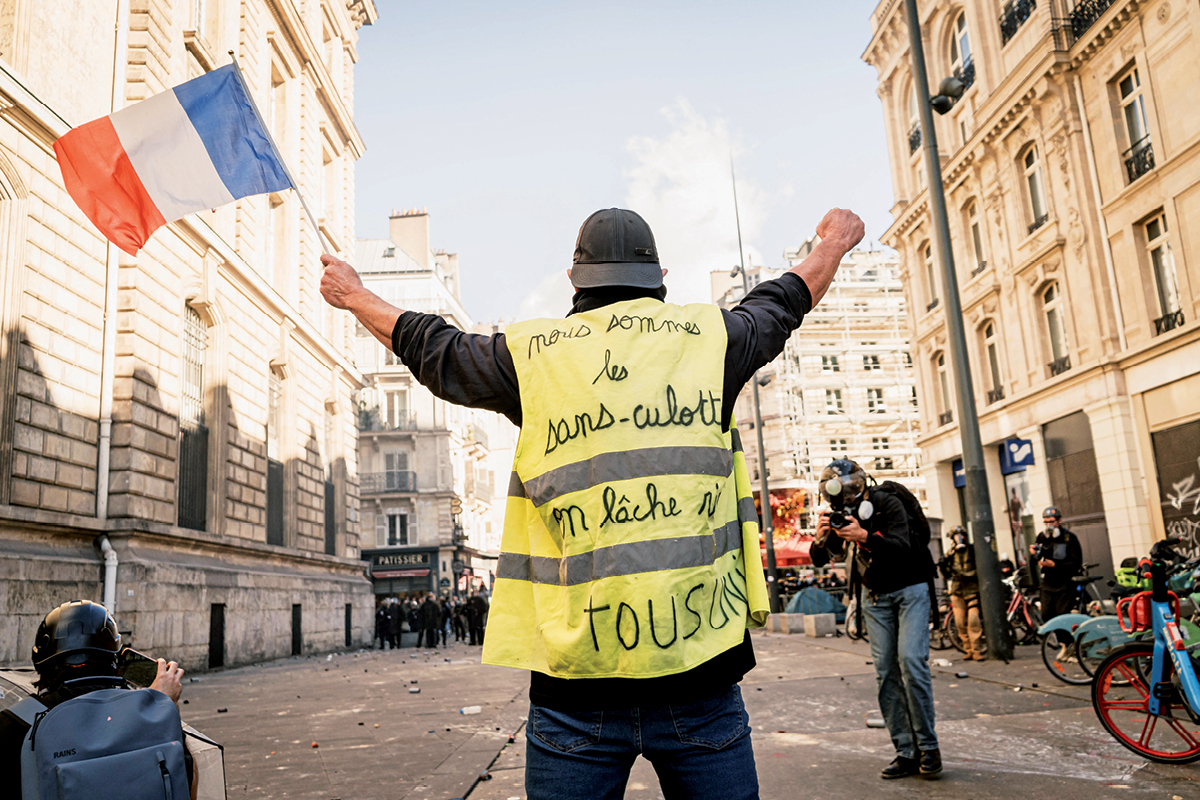
«Θα στήσουμε οδοφράγματα. Θα βάλουμε φωτιά στο Ελιζέ. Θα ξεκινήσουμε επανάσταση» ουρλιάζουν οι διαδηλωτές στη Γαλλία. Η κατάσταση θυμίζει το μυθιστόρημα Καίω το Παρίσι του Πολωνού συγγραφέα Bruno Jasieński. Πίσω, όμως, από την κοινωνική αναταραχή διαμορφώνεται ένα ακόμη πιο ανησυχητικό σκηνικό. Η δεύτερη μεγαλύτερη οικονομία της Ευρωζώνης βρίσκεται αντιμέτωπη με μεγάλα δημοσιονομικά ελλείμματα, αυξανόμενο δημόσιο χρέος και πολιτική αστάθεια.
Οι αγορές το γνωρίζουν και η αβεβαιότητα έχει ήδη αποτυπωθεί στα επιτόκια. Οι αποδόσεις των δεκαετών γαλλικών ομολόγων έχουν προσεγγίσει το 5%, το υψηλότερο επίπεδο από το 2002, ενώ η διαφορά απόδοσης (spread) από το γερμανικό bund έχει διευρυνθεί στο υψηλότερο σημείο από την κρίση χρέους της ευρωζώνης.
Όπως προειδοποιεί ο οικονομολόγος Nouriel Roubini, οι «τιμωροί των ομολόγων» (bond vigilantes) επαγρυπνούν. «Η άνοδος των αποδόσεων αναγκάζει τις κυβερνήσεις σε προσαρμογές. Το κρίσιμο ερώτημα είναι αν η πειθαρχία που επιβάλλουν οι αγορές θα υποχρεώσει τον επόμενο ένοικο του Μεγάρου των Ηλυσίων να εφαρμόσει πολιτικές λιτότητας, ώστε να αποφευχθεί μια αναταραχή ανάλογη με την ελληνική» προσθέτει.
Η Charlotte de Montpellier, οικονομολόγος της ING, υπογραμμίζει ότι το δημοσιονομικό έλλειμμα της Γαλλίας βρίσκεται πολύ πάνω από το όριο του 3% του ΑΕΠ που προβλέπουν οι ευρωπαϊκοί δημοσιονομικοί κανόνες και αναμένεται να διαμορφωθεί περίπου στο 5,4% του ΑΕΠ το 2026. Το πρόβλημα, όμως, δεν περιορίζεται στο έλλειμμα. Το δημόσιο χρέος της Γαλλίας εκτιμάται σε περίπου 119% του ΑΕΠ το 2026 (εκτίμηση του υπουργείου Οικονομικών) και, σύμφωνα με την Τράπεζα της Γαλλίας, αναμένεται να φτάσει το 122% έως το 2028. Και όλα αυτά συμβαίνουν σε περιβάλλον ασθενούς ανάπτυξης, που δυσκολεύει σημαντικά τη σταθεροποίηση των δημόσιων οικονομικών.
Γιατί, όμως, τώρα; Ο Γιώργος Λαγαρίας, επικεφαλής οικονομολόγος της Forvis Mazars, εξηγεί: «Τα γαλλικά προβλήματα είναι υπαρκτά εδώ και χρόνια. Ο λόγος που τώρα μπαίνουν στο στόχαστρο είναι το υψηλό παγκόσμιο χρέος και η γενικότερη πίεση στην αγορά των ομολόγων».
Σύμφωνα με την πιο πρόσφατη έκθεση του Institute of International Finance, το χρέος των ευρωπαϊκών χωρών ξεπέρασε τα 95 τρισεκατομμύρια δολάρια το α’ εξάμηνο του 2026 και αντιπροσωπεύει πλέον το ένα τέταρτο των παγκόσμιων οφειλομένων.
Το «παιχνίδι» των hedge funds
Υπό τέτοιες συνθήκες οι παραδοσιακοί αγοραστές, όπως οι κεντρικές τράπεζες και τα συνταξιοδοτικά ταμεία, περιορίζουν την παρουσία τους στην αγορά χρέους. Τα hedge funds αναλαμβάνουν να καλύψουν το κενό προσφέροντας ανάσες ρευστότητας. Το κενό αυτό έχει σημασία για τη Γαλλία, της οποίας το χρέος ξεπερνά πλέον τα 3,59 τρισ. ευρώ και χρειάζεται συνεχή αναχρηματοδότηση. Σύμφωνα με την Banque de France, τα hedge funds υποβάλλουν πάνω από τις μισές εντολές που στέλνονται κάθε εβδομάδα στις τράπεζες διανομής γαλλικών ομολόγων.
Ωστόσο, η εκτεταμένη μόχλευση (δανεισμός για μεγαλύτερες θέσεις), η έλλειψη διαφάνειας και στρατηγικές όπως τα basis trades (εκμετάλλευση μικρών διαφορών τιμής ανάμεσα σε ομόλογο και παράγωγό του) και τα carry trades (δανεισμός με χαμηλό κόστος για επένδυση σε υψηλότερη απόδοση) μπορεί να αποτελέσουν παράγοντες μεταβλητότητας.
Και αν η πολιτική αβεβαιότητα στη Γαλλία οδηγήσει σε ακόμη πιο εκτεταμένες πωλήσεις γαλλικών ομολόγων, οι μοχλευμένες θέσεις θα ενισχύσουν την άνοδο των αποδόσεων.
Όπως αναφέρει το Bloomberg, το Taula Capital Management, το Balyasny Asset Management και άλλα hedge funds είχαν στήσει θέσεις για να εκμεταλλευτούν τη διαφορά απόδοσης των γαλλικών ομολόγων, και η «εκτόνωσή» τους ενέτεινε το κύμα πωλήσεων.
«Η αυξημένη κερδοσκοπική δραστηριότητα μπορεί να ενισχύσει τις αποκλίσεις των τιμών από τα θεμελιώδη επίπεδα και τις πιέσεις στη ρευστότητα σε περιόδους έντασης» προειδοποίησε το ΔΝΤ τον Οκτώβριο του 2026.
Η ελληνική εμπειρία το επιβεβαιώνει. Τα hedge funds δεν προκάλεσαν την κρίση, αλλά ενίσχυσαν τις πιέσεις με πωλήσεις ομολόγων, αρνητικά στοιχήματα και συμβόλαια ασφάλισης έναντι πιστωτικού κινδύνου (CDS). Όσο ανέβαιναν οι αποδόσεις, τόσο ακριβότερα δανειζόταν το ελληνικό Δημόσιο και τόσο βαθύτερη γινόταν η εξάρτησή του από τους μηχανισμούς διάσωσης.
Οι κίνδυνοι για την Ελλάδα
Μια νέα, μεγάλη αναταραχή στην ευρωπαϊκή αγορά ομολόγων δεν θα ήταν αποκλειστικά γαλλική υπόθεση. Η μετάδοση προς την Ελλάδα έχει ήδη ξεκινήσει: από τα τέλη Ιουνίου το spread των ελληνικών δεκαετών ομολόγων (με απόδοση περίπου 4,3–4,4%) έναντι των γερμανικών έχει διευρυνθεί κατά περίπου 42 μονάδες βάσης, παρασυρμένο από τη γενικότερη αναταραχή στην ευρωπαϊκή αγορά.
Θα μπορούσε δε η εν λόγω αναταραχή να περάσει στην Ελλάδα μέσω τριών καναλιών.
Πρώτο κανάλι: Τα δάνεια. Αν οι αποδόσεις και τα επιτόκια παραμείνουν σε υψηλά επίπεδα, τα μη εξυπηρετούμενα δάνεια (3,4% τον Ιούνιο του 2026) μπορεί να αυξηθούν και οι τράπεζες θα αναγκαστούν να ενισχύσουν ξανά τις προβλέψεις τους.
Δεύτερο κανάλι: Τα κρατικά ομόλογα στα χαρτοφυλάκια των τραπεζών. Η άνοδος των αποδόσεων μειώνει την αξία των ομολόγων που κατέχουν οι τράπεζες. Η έκθεσή τους είναι μεγάλη: 9% του συνολικού ενεργητικού ή 34,3 δισ. ευρώ τον Δεκέμβριο του 2025, σύμφωνα με το ΔΝΤ και την ΤτΕ. Το πόσο θα πληγούν εξαρτάται από τη λογιστική καταχώριση των τίτλων.
Όσα αποτιμώνται στην τρέχουσα αξία επηρεάζουν, ανάλογα με την κατηγορία τους, τα ίδια κεφάλαια ή τα αποτελέσματα των τραπεζών. Αντίθετα, οι τίτλοι που αποτιμώνται στο αποσβεσμένο κόστος δεν επηρεάζονται άμεσα από τις καθημερινές διακυμάνσεις των τιμών. Ωστόσο, ενδεχόμενη αναγκαστική πώλησή τους πριν από τη λήξη μπορεί να οδηγήσει σε ζημιές.
Τρίτο κανάλι: Το κόστος χρηματοδότησης. Η επιδείνωση των συνθηκών στις αγορές αυξάνει το κόστος άντλησης κεφαλαίων και αναχρηματοδότησης των ίδιων των τραπεζών. Οι νέες εκδόσεις ομολόγων, μεταξύ των οποίων και οι τίτλοι για τις απαιτήσεις MREL (ελάχιστο ύψος ιδίων κεφαλαίων και υποχρεώσεων που μπορούν να απορροφήσουν ζημιές σε περίπτωση διάσωσης), θα γίνονται με υψηλότερο κόστος και θα περιορίζουν την κερδοφορία. Η αβεβαιότητα και τα ακριβότερα δάνεια ενδέχεται επίσης να μειώσουν τη ζήτηση για πιστώσεις και να επιβραδύνουν την ανάπτυξη της οικονομίας.
Το μεγάλο παγόβουνο
Η Γαλλία βιώνει βαθιά αναταραχή, κυβερνητική αστάθεια και πόλωση.
|
5%
▲
ΤΟ ΥΨΗΛΟΤΕΡΟ ΕΠΙΠΕΔΟ ΑΠΟ ΤΟ 2002 ΣΤΙΣ ΑΠΟΔΟΣΕΙΣ ΤΩΝ ΔΕΚΑΕΤΩΝ ΓΑΛΛΙΚΩΝ ΟΜΟΛΟΓΩΝ |
5,4%
▲
ΤΟ ΑΝΑΜΕΝΟΜΕΝΟ ΔΗΜΟΣΙΟΝΟΜΙΚΟ ΕΛΛΕΙΜΜΑ ΤΗΣ ΓΑΛΛΙΑΣ ΩΣ ΠΟΣΟΣΤΟ ΤΟΥ ΑΕΠ ΤΟ 2026 |
3,59
▲
ΤΡΙΣ. € ΤΟ ΣΥΝΟΛΙΚΟ ΧΡΕΟΣ ΤΗΣ ΓΑΛΛΙΑΣ |
Πηγές: ING, Banque de France, Forvis Mazars, IIF
Το βασικό σενάριο
Φυσικά, η Γαλλία δεν είναι η Ελλάδα του 2009, και αυτό για τους εξής λόγους.
Πρώτον, διαθέτει αξιόπιστα στατιστικά. Η Ελλάδα δεν κατέρρευσε μόνο εξαιτίας του χρέους της (127% επί του ΑΕΠ), αλλά και λόγω κακών χειρισμών, μεταξύ των οποίων η αναθεώρηση και η αναξιοπιστία των δημοσιονομικών της στοιχείων, που έκαναν τις αγορές να χάσουν την εμπιστοσύνη τους. Τα Greek statistics έγραψαν… Ιστορία. Το έλλειμμα της Γαλλίας είναι υψηλό αλλά όχι πρωτοφανές, και αντιστοιχεί περίπου στο ένα τρίτο του ελληνικού ελλείμματος του 2009 (από περίπου 6% σε 12,7%, μετά 13,6% και τελικά περίπου 15%). Και δεν υπάρχει λόγος να αμφισβητηθεί η αξιοπιστία των στοιχείων της γαλλικής στατιστικής υπηρεσίας, της Insee.
Δεύτερον, η Γαλλία δεν αντιμετωπίζει ισοζύγιο τρεχουσών συναλλαγών συγκρίσιμο με εκείνο της Ελλάδας στα τέλη της δεκαετίας του 2000, όταν το έλλειμμα ξεπερνούσε το 10% του ΑΕΠ.
Τρίτον, η ΕΚΤ διαθέτει πλέον εργαλεία για μια κρίση μετάδοσης. Το Μέσο Προστασίας της Μετάδοσης (Transmission Protection Instrument, TPI) επιτρέπει στην ΕΚΤ να αγοράσει, υπό προϋποθέσεις, τίτλους στη δευτερογενή αγορά, ώστε να αντιμετωπίσει αδικαιολόγητες και άτακτες πιέσεις που απειλούν τη μετάδοση της ενιαίας νομισματικής πολιτικής.
Βέβαια, το TPI δεν έχει ενεργοποιηθεί ποτέ, και η χρήση του προϋποθέτει κριτήρια επιλεξιμότητας, μεταξύ των οποίων η συμμόρφωση με τους δημοσιονομικούς κανόνες της Ε.Ε. Η Γαλλία βρίσκεται υπό διαδικασία υπερβολικού ελλείμματος, γι’ αυτό η ενεργοποίησή του δεν είναι αυτονόητη. Ο Ευρωπαϊκός Μηχανισμός Σταθερότητας (ESM) μπορεί να παράσχει χρηματοδοτική στήριξη σε κράτη-μέλη υπό όρους, η δανειακή του ικανότητα όμως είναι περιορισμένη σε σχέση με το μέγεθος του γαλλικού χρέους.
Στο παρελθόν, το θεσμικό κύρος της ΕΚΤ έπαιξε καθοριστικό ρόλο. Το 2012 οι πιέσεις των επενδυτών αποκλιμακώθηκαν χάρη στη δήλωση του τότε προέδρου της ΕΚΤ, Mario Draghi, ότι η Τράπεζα θα έκανε «ό,τι χρειαστεί» για να προστατεύσει το ευρώ και στη συνέχεια χάρη στο πρόγραμμα αγοράς ομολόγων OMT.
Πόσο πιθανή είναι, λοιπόν, μια νέα ευρωκρίση σαν εκείνη του 2010–2012; Η Γαλλία δεν είναι Ελλάδα και μια ανάλογη περιδίνηση δεν αποτελεί το βασικό σενάριο. Αυτό, όμως, δεν σημαίνει ότι η Ευρώπη έχει την πολυτέλεια να εφησυχάζει. Αν οι αγορές χάσουν την εμπιστοσύνη τους στη δημοσιονομική πορεία της δεύτερης μεγαλύτερης οικονομίας της ευρωζώνης, οι επιπτώσεις δεν θα περιοριστούν στο Παρίσι. Και για την Ελλάδα, το διακύβευμα είναι σαφές: μπορεί να μην είναι αυτή που θα πυροδοτήσει την επόμενη κρίση, αλλά δύσκολα θα μείνει μακριά από τη φωτιά. Γιατί, όταν το γαλλικό χρέος τρίζει, οι κραδασμοί μπορούν να φτάσουν μέχρι την ελληνική οικονομία.
Φωτογραφίες: AFP
Το νέο τεύχος του Fortune Greece κυκλοφορεί από την Τρίτη 17/11 στα περίπτερα.
