
DBRS: Πώς η Ελλάδα εκτόξευσε τα φορολογικά έσοδα και τα πρωτογενή πλεονάσματα



Ισχυρές επιδόσεις παρουσιάζει τα τελευταία χρόνια η δημοσιονομική πορεία της Ελλάδας, σύμφωνα με τον καναδικό οίκο πιστοληπτικής αξιολόγησης DBRS.
Όπως επισημαίνεται, η Ελλάδα συγκαταλέγεται στις χώρες της Ευρωπαϊκής Ένωσης που καταγράφουν επαναλαμβανόμενα πρωτογενή δημοσιονομικά πλεονάσματα, επιτυγχάνοντας σημαντική βελτίωση των δημόσιων οικονομικών της.
Σύμφωνα με την DBRS, σημαντική συμβολή σε αυτή την εξέλιξη έχουν οι διαρθρωτικές μεταρρυθμίσεις στη φορολογική διοίκηση, οι οποίες έχουν βελτιώσει την αποτελεσματικότητα της είσπραξης φόρων.
Οι συγκεκριμένες μεταρρυθμίσεις συνέβαλαν στη διεύρυνση της φορολογικής βάσης και στην αύξηση της φορολογικής συμμόρφωσης, οδηγώντας σε σημαντική ενίσχυση των κρατικών εσόδων, κυρίως από τον Φόρο Προστιθέμενης Αξίας (ΦΠΑ) και τη φορολογία εισοδήματος. Η διαρθρωτική αυτή βελτίωση των εσόδων ενισχύει τη δημοσιονομική ανθεκτικότητα της Ελλάδας και τη δυνατότητά της να απορροφά το αυξημένο κόστος κρατικής χρηματοδότησης, ως αποτέλεσμα της ανόδου των αποδόσεων των κρατικών ομολόγων.
Η αύξηση των φορολογικών εσόδων ενισχύει τις δημοσιονομικές επιδόσεις
Οι δημοσιονομικές επιδόσεις της Ελλάδας είναι σήμερα σημαντικά ισχυρότερες από εκείνες των περισσότερων χωρών της Ευρωπαϊκής Ένωσης. Το 2025, το πρωτογενές πλεόνασμα της γενικής κυβέρνησης διαμορφώθηκε στο 4,9% του ΑΕΠ, έναντι μέσου πρωτογενούς ελλείμματος 1,5% του ΑΕΠ στις υπόλοιπες χώρες της ΕΕ.
Παρότι το ελληνικό δημοσιονομικό πλεόνασμα προβλέπεται να περιοριστεί σε μέτριο βαθμό κατά το τρέχον έτος, λόγω της εφαρμογής μειώσεων στη φορολογία εισοδήματος φυσικών προσώπων και αυξήσεων στις συντάξεις, οι δημοσιονομικές επιδόσεις της χώρας εκτιμάται ότι θα εξακολουθήσουν να είναι ευνοϊκότερες σε σύγκριση με τις περισσότερες ευρωπαϊκές οικονομίες.
Σύμφωνα με τις προβλέψεις του Διεθνούς Νομισματικού Ταμείου (ΔΝΤ), το πρωτογενές πλεόνασμα της ελληνικής κυβέρνησης αναμένεται να ανέλθει στο 3,4% του ΑΕΠ το 2026 και στο 2,6% το 2027.
Η συγκριτικά ισχυρή δημοσιονομική θέση της Ελλάδας αντανακλά την αυξημένη δυναμική των φορολογικών εσόδων, σε συνδυασμό με τον περιορισμό των δημόσιων δαπανών, ιδιαίτερα όσον αφορά τη μισθολογική δαπάνη του Δημοσίου και τις κοινωνικές παροχές.
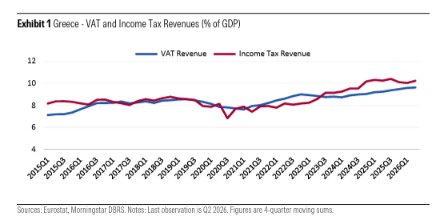
Η αύξηση των φορολογικών εσόδων δεν οφείλεται αποκλειστικά στις ευνοϊκές συνθήκες οικονομικής ανάπτυξης, αλλά και στις διαρθρωτικές παρεμβάσεις που ενίσχυσαν τη δυνατότητα του κράτους να εισπράττει φόρους. Χαρακτηριστικό παράδειγμα αποτελεί η σημαντική αύξηση των εσόδων από τη φορολογία εισοδήματος και τον ΦΠΑ τα τελευταία χρόνια.
Ειδικότερα, μεταξύ 2019 και 2025, το συνδυασμένο ποσοστό των εσόδων από ΦΠΑ και φόρο εισοδήματος ως προς το ΑΕΠ αυξήθηκε κατά 3,4 ποσοστιαίες μονάδες.
Η ψηφιοποίηση της φορολογικής διοίκησης ενισχύει τη φορολογική συμμόρφωση
Τα τελευταία χρόνια, η ελληνική κυβέρνηση έχει εφαρμόσει σειρά μεταρρυθμίσεων με στόχο τη βελτίωση της φορολογικής διοίκησης και τον περιορισμό της φοροδιαφυγής. Στο πλαίσιο αυτό, δημιουργήθηκε η Ανεξάρτητη Αρχή Δημοσίων Εσόδων (ΑΑΔΕ) και υιοθετήθηκαν ψηφιακές διαδικασίες που ενίσχυσαν τη διαφάνεια και τη δυνατότητα διαβίβασης δεδομένων από τις επιχειρήσεις προς τις φορολογικές αρχές σε πραγματικό χρόνο.
Από το 2020 ξεκίνησε η εφαρμογή της ηλεκτρονικής πλατφόρμας myDATA (my Digital Accounting and Tax Application). Μέσω του συγκεκριμένου συστήματος, οι επιχειρήσεις υποχρεούνται να διαβιβάζουν ψηφιακά τα λογιστικά τους αρχεία και τα στοιχεία των τιμολογίων απευθείας στη φορολογική διοίκηση, περιορίζοντας με αυτόν τον τρόπο τις δυνατότητες υποδήλωσης οικονομικών στοιχείων.
Παράλληλα, η διασύνδεση των τερματικών ηλεκτρονικών πληρωμών (POS) με τις ταμειακές μηχανές και τα συστήματα της φορολογικής διοίκησης έχει βελτιώσει την είσπραξη του ΦΠΑ. Σε συνδυασμό με τη σημαντική αύξηση των ηλεκτρονικών πληρωμών, η αυτόματη διαβίβαση των στοιχείων των λιανικών πωλήσεων από τα POS στις φορολογικές αρχές έχει ενισχύσει τη φορολογική συμμόρφωση.
Η βελτίωση αυτή είναι ιδιαίτερα σημαντική σε κλάδους που χαρακτηρίζονται από αυξημένο κίνδυνο φοροδιαφυγής, όπως η εστίαση, το λιανικό εμπόριο και οι προσωπικές υπηρεσίες.
Την αποτελεσματικότερη λειτουργία του φοροεισπρακτικού μηχανισμού αποτυπώνουν και οι εκτιμήσεις της Ευρωπαϊκής Επιτροπής για το κενό συμμόρφωσης στον ΦΠΑ (VAT Compliance Gap) στα κράτη-μέλη της Ευρωπαϊκής Ένωσης.
Μέχρι και τα τέλη της δεκαετίας του 2010, η Ελλάδα κατέγραφε ένα από τα μεγαλύτερα κενά ΦΠΑ στην Ευρωπαϊκή Ένωση. Το συγκεκριμένο μέγεθος αποτυπώνει τη διαφορά μεταξύ του ποσού ΦΠΑ που θα έπρεπε να έχει εισπραχθεί και των πραγματικών εσόδων που εισέπραξε το κράτος.
Έκτοτε, ωστόσο, το κενό συμμόρφωσης στον ΦΠΑ στην Ελλάδα έχει περιοριστεί σημαντικά. Η εξέλιξη αυτή υποδηλώνει ότι ολοένα μεγαλύτερο μέρος της οικονομικής δραστηριότητας καταγράφεται πλέον στο επίσημο φορολογικό σύστημα.
Η βελτίωση της φορολογικής είσπραξης ενισχύει τη δημοσιονομική ανθεκτικότητα
Η διαρθρωτική βελτίωση στην είσπραξη των φόρων δημιουργεί ένα σημαντικό περιθώριο προστασίας για τα δημόσια οικονομικά απέναντι σε ενδεχόμενες μελλοντικές διαταραχές. Η ενίσχυση της φορολογικής συμμόρφωσης διευρύνει τη φορολογική βάση και περιορίζει την εξάρτηση των κρατικών εσόδων από τις διακυμάνσεις της οικονομικής δραστηριότητας.
Ως αποτέλεσμα, οι δημοσιονομικές επιδόσεις της Ελλάδας αναμένεται να παρουσιάσουν μεγαλύτερη ανθεκτικότητα σε περίπτωση επιβράδυνσης της οικονομικής ανάπτυξης ή γεωπολιτικών αναταράξεων που θα μπορούσαν να επηρεάσουν το διεθνές εμπόριο ή τον τουρισμό.
Επιπλέον, η υψηλότερη και σταθερότερη είσπραξη φορολογικών εσόδων διευκολύνει τη χώρα να ανταποκρίνεται σε περιόδους αυξημένων αποδόσεων των κρατικών ομολόγων ή μεγαλύτερης μεταβλητότητας στις διεθνείς κεφαλαιαγορές.
Υπό αυτό το πρίσμα, οι βελτιώσεις που έχουν επιτευχθεί στη φορολογική διοίκηση δεν αποτελούν απλώς μια προσωρινή αύξηση των δημόσιων εσόδων, αλλά μια διαρκή διαρθρωτική βελτίωση της ικανότητας της Ελλάδας να απορροφά οικονομικούς και χρηματοπιστωτικούς κραδασμούς, καταλήγει η DBRS.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Γιατί οι μεγάλες εταιρείες βάζουν φρένο στη χρήση AI στην εργασία
- Πρωταθλήτρια αυξήσεων στο Airbnb η Ελλάδα
- Παρά την ακρίβεια, οι Ευρωπαίοι συνεχίζουν να ταξιδεύουν – Ψηλά στις επιλογές η Ελλάδα
