
Περιθώριο ανόδου έως 41% στις τράπεζες βλέπει η KBW – Οι τιμές στόχοι



Συνεχίζει να κινείται σε θετικό έδαφος ο τραπεζικός κλάδος σε Ελλάδα και Κύπρο, καταγράφοντας ένα ακόμη ισχυρό τρίμηνο με κέρδη που υπερέβησαν τις γενικές προσδοκίες και αναθεωρημένες προς τα πάνω προβλέψεις.
Οι αναλυτές της KBW αναβάθμισαν τη σύσταση για την Alpha Bank σε Market Perform από Underperform, μετά την παρουσίαση αξιόπιστων στόχων κατά την ημέρα επενδυτών, θέτοντας την τιμή-στόχο στα 5,40 ευρώ, με περιθώριο ανόδου 14%.
Παράλληλα, διατηρούν την προτίμησή τους στην Εθνική Τράπεζα και την Τράπεζα Πειραιώς, λόγω της υψηλότερης ευαισθησίας τους στα επιτόκια και των ελκυστικών αποδόσεων για τους μετόχους, με τις τιμές-στόχους να διαμορφώνονται στα 21,90 ευρώ και 14,10 ευρώ, αντίστοιχα, και τα περιθώρια ανόδου στο 26% και 41%.
Για τη Eurobank, η σύσταση παραμένει Market Perform, καθώς, παρά την ισχυρή κερδοφορία και ανάπτυξή της, εμφανίζει μεγαλύτερη ευαισθησία στις προθεσμιακές καταθέσεις εσωτερικού και ελαφρώς χαμηλότερη αποδοτικότητα κόστους, ενώ η τιμή-στόχος ανέρχεται στα 5,70 ευρώ, με εκτιμώμενο περιθώριο ανόδου 18%.
Τέλος, η Τράπεζα Κύπρου (BOCH) έχει τιμή στόχο 13,20 € και περιθώριο ανόδου (upside) 23%.
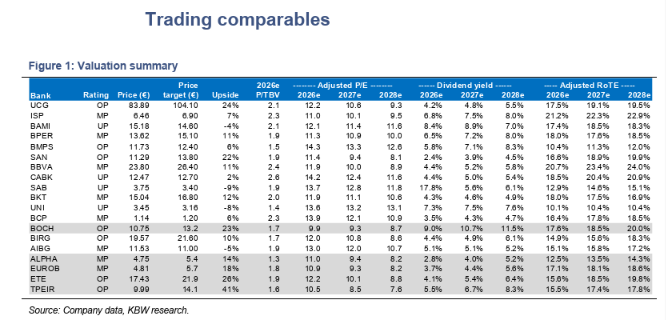
Αναλυτικά για κάθε τράπεζα:
Πειραιώς (σύσταση O/P – Outperform)
Οι θετικές λειτουργικές τάσεις επισκιάστηκαν από υψηλότερες προβλέψεις έναντι των εκτιμήσεων, οι οποίες σχετίζονται με ορισμένες επαναταξινομήσεις μη εξυπηρετούμενων ανοιγμάτων (NPEs).
Ωστόσο, η διοίκηση επανέλαβε την πρόβλεψη για κόστος πιστωτικού κινδύνου (CoR) περίπου 60 μονάδων βάσης (bps), επισημαίνοντας ότι η συγκεκριμένη απόφαση ελήφθη προκειμένου να τεθούν οι βάσεις για το 2027, το οποίο «αποδεικνύεται ότι αποτελεί μια σημαντική ιστορία θετικών εκπλήξεων».
Οι νέες προβλέψεις ενσωματώνουν πλέον επιτόκιο της ΕΚΤ 3,0% για το 2027, υποστηρίζοντας καθαρά έσοδα από τόκους (NII) επί του ενεργητικού άνω του 2,4% (έναντι στόχου περίπου 2,2% για το 2026).
Η ενσωμάτωση της Εθνικής Ασφαλιστικής φαίνεται επίσης να προχωρά ταχύτερα από ό,τι αναμενόταν (οι επικαιροποιημένοι στόχοι αναμένονται με την ανακοίνωση των αποτελεσμάτων της χρήσης).
ETE (σύσταση O/P – Outperform)
Το χαρτοφυλάκιο δανείων συνεχίζει να αυξάνεται με ρυθμό χαμηλών διψήφιων ποσοστών σε ετήσια βάση, στηρίζοντας την αύξηση των καθαρών εσόδων από τόκους (NII) κατά 6% σε τριμηνιαία βάση και την επίτευξη RoTE 15,7% (20,7% προσαρμοσμένο για τα πλεονάζοντα κεφάλαια).
Τα έσοδα από προμήθειες εξακολουθούν επίσης να αυξάνονται με διψήφιο ρυθμό σε ετήσια βάση, ενώ ο δείκτης CET1 παραμένει ισχυρός στο 17,5%.
Η τράπεζα διαπιστώνει πλέον περιθώρια θετικής υπέρβασης των προβλέψεών της για τα NII, τον δείκτη κόστους προς έσοδα (C/I), τα κέρδη ανά μετοχή (EPS) και το RoTE. Ωστόσο, αναλυτικότεροι στόχοι θα παρουσιαστούν κατά την επικαιροποίηση του επιχειρηματικού σχεδίου τον Φεβρουάριο.
Τράπεζα Κύπρου (σύσταση O/P – Outperform)
Τα αποτελέσματα ενισχύθηκαν από αναστροφές προηγούμενων προβλέψεων (write-backs), ωστόσο τα βασικά έσοδα διαμορφώθηκαν υψηλότερα από τις εκτιμήσεις του consensus, ενώ η αύξηση των όγκων ήταν καλύτερη από την αναμενόμενη.
Ο δείκτης CET1 παραμένει ιδιαίτερα ισχυρός στο 20,3% (σε pro forma βάση, λαμβάνοντας υπόψη την πρόσφατη συναλλαγή με την CDB), ενώ η διοίκηση αναθεώρησε ανοδικά τις προβλέψεις της για τα καθαρά έσοδα από τόκους (NII).
Η τράπεζα αναμένει επίσης να επιτύχει RoTE σε υψηλά διψήφια επίπεδα εντός του τρέχοντος έτους, έναντι προηγούμενης εκτίμησης για μεσαία διψήφια επίπεδα.
Eurobank (σύσταση M/P – Market Perform)
Η τράπεζα κατέγραψε τριμηνιαίο RoTE 17,8%, υποστηριζόμενο από την ισχυρή πιστωτική επέκταση στη Βουλγαρία (+17% σε ετήσια βάση), αλλά και από την επιτάχυνση της ανάπτυξης στην Κύπρο (+7% σε ετήσια βάση).
Η πρόβλεψη για τα καθαρά έσοδα από τόκους (NII) για το τρέχον έτος αναθεωρήθηκε επίσης ανοδικά στο +9%, από +7% προηγουμένως, αν και εξακολουθεί να είναι συντηρητική, κατά την άποψή μας.
Τα έσοδα από προμήθειες συνεχίζουν να αυξάνονται με ικανοποιητικό ρυθμό και αναμένεται να ενισχυθούν σημαντικά από την ενοποίηση της Eurolife (εκτιμώμενη θετική επίδραση €20-25 εκατ. το τέταρτο τρίμηνο).
ALPHA (αναβάθμιση σε M/P – Market Perform)
Ένα θετικό τρίμηνο, με τα καθαρά έσοδα από τόκους (NII) να αυξάνονται κατά 8% σε τριμηνιαία βάση.
Παρότι επιβεβαιώνουμε την αρχική μας εκτίμηση ότι οι νέοι στόχοι που παρουσιάστηκαν στην Ημέρα Επενδυτών δεν υπερβαίνουν ουσιαστικά τις εκτιμήσεις του consensus των Bloomberg (BBG) ή της Visible Alpha (VA), αξιολογούμε θετικά την έμφαση που δίνεται στην αύξηση των όγκων, αντί στην υιοθέτηση επιθετικών παραδοχών για τα επιτόκια.
Επιπλέον, η «δυνατότητα διανομών» (distribution capacity) ύψους άνω των €4 δισ. αντανακλά τις σημαντικές δυνατότητες αποδόσεων προς τους μετόχους που υπάρχουν.
Ωστόσο, η χρηματική διανομή προς τους μετόχους (cash payout) εξακολουθεί να βρίσκεται στα χαμηλότερα επίπεδα συγκριτικά με τον κλάδο, ενώ η προβλεπόμενη συμπίεση του περιθωρίου επιτοκίου (spread compression) κατά 20 μονάδες βάσης σε διάστημα τεσσάρων ετών θα μπορούσε να θεωρηθεί αισιόδοξη παραδοχή.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Γιατί οι μεγάλες εταιρείες βάζουν φρένο στη χρήση AI στην εργασία
- Πρωταθλήτρια αυξήσεων στο Airbnb η Ελλάδα
- Παρά την ακρίβεια, οι Ευρωπαίοι συνεχίζουν να ταξιδεύουν – Ψηλά στις επιλογές η Ελλάδα
