
ΕΚΤ: Στα 868 δισ. ευρώ οι αποταμιεύσεις στην Ευρωζώνη – Από 8.000 έως 839.000 ευρώ η αξία των κατοικιών


- ΕΚΤ: Οι καθαρές αποταμιεύσεις στην Ευρωζώνη μειώθηκαν στα 868 δισ. ευρώ το δεύτερο τρίμηνο του 2026.
- Το χρέος των νοικοκυριών υποχώρησε στο 80,3% του διαθέσιμου εισοδήματος, ενώ μειώθηκε και ως ποσοστό του ΑΕΠ.
- Μεγάλες οι ανισότητες στην περιουσία: Από 8.000 έως 839.000 ευρώ η μέση στεγαστική περιουσία ανά νοικοκυριό, ανάλογα με την ομάδα.
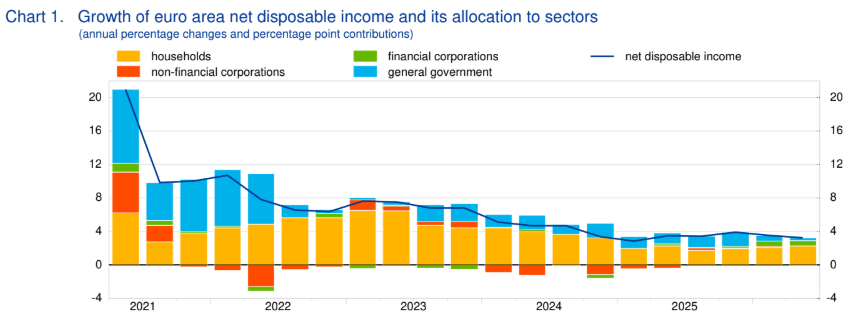
Οι καθαρές αποταμιεύσεις στην Ευρωζώνη υποχώρησαν στα 868 δισ. ευρώ το δωδεκάμηνο έως το δεύτερο τρίμηνο του 2026, από 895 δισ. ευρώ την αντίστοιχη περίοδο έως το πρώτο τρίμηνο, σύμφωνα με τα στοιχεία της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ). Την ίδια στιγμή, μειώθηκαν οι καθαρές μη χρηματοοικονομικές επενδύσεις, ενώ το χρέος των νοικοκυριών συνέχισε να υποχωρεί ως ποσοστό του διαθέσιμου εισοδήματός τους.
Οι καθαρές αποταμιεύσεις αντιστοιχούσαν στο 6,7% του καθαρού διαθέσιμου εισοδήματος της Ευρωζώνης, ενώ οι καθαρές μη χρηματοοικονομικές επενδύσεις διαμορφώθηκαν σε 599 δισ. ευρώ, ή 4,6% του διαθέσιμου εισοδήματος. Η υποχώρησή τους συνδέεται κυρίως με τη χαμηλότερη επενδυτική δραστηριότητα των μη χρηματοπιστωτικών επιχειρήσεων.
Ο καθαρός δανεισμός της Ευρωζώνης προς τον υπόλοιπο κόσμο παρέμεινε σχεδόν αμετάβλητος στα 312 δισ. ευρώ.
Ο καθαρός δανεισμός των νοικοκυριών μειώθηκε στα 703 δισ. ευρώ, από 715 δισ. ευρώ, ενώ εκείνος των μη χρηματοπιστωτικών επιχειρήσεων αυξήθηκε στα 127 δισ. ευρώ, από 103 δισ. ευρώ.
Παράλληλα, ο καθαρός δανεισμός της γενικής κυβέρνησης αυξήθηκε στα 528 δισ. ευρώ, επιβαρύνοντας περισσότερο το συνολικό ισοζύγιο της Ευρωζώνης. Το ποσό αντιστοιχούσε περίπου στο 4% του καθαρού διαθέσιμου εισοδήματος.
Σε χαμηλότερα επίπεδα το χρέος των νοικοκυριών
Το χρέος των νοικοκυριών ως ποσοστό του διαθέσιμου εισοδήματός τους υποχώρησε στο 80,3% το δεύτερο τρίμηνο του 2026, από 80,5% ένα χρόνο νωρίτερα. Ως ποσοστό του ΑΕΠ, μειώθηκε στο 50%, από 50,4% την αντίστοιχη περίοδο του 2025.
Οι χρηματοοικονομικές επενδύσεις των νοικοκυριών αυξήθηκαν με ετήσιο ρυθμό 2,7%, παραμένοντας σχεδόν αμετάβλητες σε σχέση με το προηγούμενο τρίμηνο. Οι επενδύσεις σε καταθέσεις και μετοχές επιβραδύνθηκαν, ενώ εκείνες σε χρεόγραφα επιταχύνθηκαν, με τον ρυθμό αύξησης να φτάνει στο 5,7%, από 4%.
Η ακίνητη περιουσία και οι ανισότητες
Τα στοιχεία της ΕΚΤ για το τέταρτο τρίμηνο του 2025 δείχνουν ότι η καθαρή περιουσία των νοικοκυριών αυξήθηκε σε όλες τις ομάδες περιουσιακής κατάταξης σε σύγκριση με το αντίστοιχο τρίμηνο του 2024. Ωστόσο, οι διαφορές μεταξύ των ομάδων παρέμειναν μεγάλες, ενώ ο συντελεστής Gini, που αποτυπώνει την ανισότητα στον πλούτο, παρέμεινε σχετικά σταθερός, περίπου στο 73%.
Η ακίνητη περιουσία εξακολούθησε να αποτελεί το σημαντικότερο στοιχείο του ενεργητικού, αντιπροσωπεύοντας από το 51% έως το 73% του συνολικού ενεργητικού, ανάλογα με την ομάδα περιουσιακής κατάταξης.
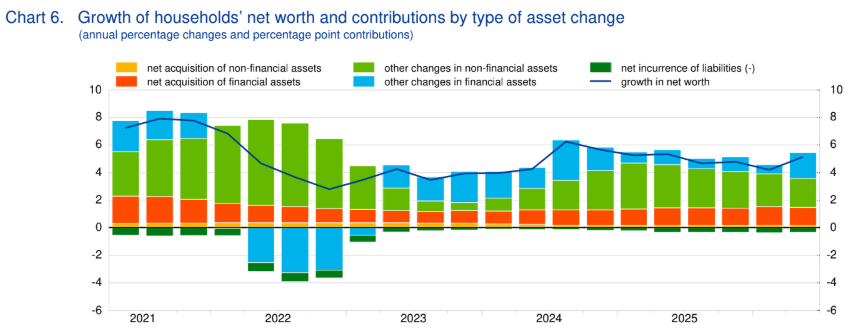
Οι διαφορές στην αξία των ακινήτων είναι ιδιαίτερα μεγάλες: η μέση στεγαστική περιουσία ανά νοικοκυριό κυμαινόταν από 8.000 ευρώ στην ομάδα με τη χαμηλότερη περιουσία έως 839.000 ευρώ στην ομάδα με την υψηλότερη. Αντίστοιχα, οι καταθέσεις ανέρχονταν κατά μέσο όρο σε 5.000 ευρώ ανά νοικοκυριό στην πρώτη ομάδα και σε 180.000 ευρώ στην πέμπτη.
Σημαντικές ήταν και οι διαφορές στα υπόλοιπα περιουσιακά στοιχεία, στα οποία περιλαμβάνονται η επιχειρηματική περιουσία και οι χρηματοοικονομικές επενδύσεις εκτός καταθέσεων. Στις τέσσερις χαμηλότερες ομάδες, αυτά αντιστοιχούσαν στο 10% έως 15% του συνολικού ενεργητικού. Στην ομάδα με την υψηλότερη περιουσία, το ποσοστό έφτανε στο 39%, με τη μέση αξία τους να ανέρχεται σε 641.000 ευρώ ανά νοικοκυριό.
Οι μεγάλες διαφορές στον καθαρό πλούτο
Η απόσταση μεταξύ των νοικοκυριών αποτυπώνεται και στο ύψος των οφειλών τους. Το μέσο χρέος κυμαινόταν από 19.000 ευρώ στην ομάδα με τη χαμηλότερη περιουσία έως 102.000 ευρώ στην ομάδα με την υψηλότερη.
Τα νοικοκυριά της πρώτης ομάδας εξακολουθούσαν να εμφανίζουν αρνητική μέση καθαρή περιουσία, περίπου 4.000 ευρώ, το τέταρτο τρίμηνο του 2025, καθώς οι οφειλές τους υπερέβαιναν την αξία των περιουσιακών τους στοιχείων.
Σε βάθος πενταετίας, από το 2020 έως το 2025, η μέση καθαρή περιουσία αυξήθηκε σε όλες τις ομάδες, με τα νοικοκυριά υψηλότερης περιουσίας να καταγράφουν ταχύτερη άνοδο. Η αύξηση της αξίας των ακινήτων αποτέλεσε τον βασικό παράγοντα ενίσχυσης της περιουσίας στις περισσότερες ομάδες, συμπληρωμένη από την αύξηση των καταθέσεων και των υπόλοιπων περιουσιακών στοιχείων.
Αντίθετα, η μέση καθαρή περιουσία της ομάδας με τη χαμηλότερη περιουσία παρέμεινε αρνητική, παρά τη μικρή βελτίωση. Σε αυτό συνέβαλε η μείωση κατά 24% της στεγαστικής περιουσίας της συγκεκριμένης ομάδας μεταξύ 2020 και 2025, η οποία αντισταθμίστηκε μόνο εν μέρει από τις αυξήσεις στις καταθέσεις και στα υπόλοιπα περιουσιακά στοιχεία.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Προειδοποίηση για «φούσκα» στην Τεχνητή Νοημοσύνη: Οι κίνδυνοι για την οικονομία
- Ανησυχία για το γαλλικό χρέος των 3,6 τρισ. ευρώ – Οι διαφορές με την ελληνική κρίση του 2010
- Fed: Αμετάβλητα τα επιτόκια στο 3,75%–4% – Δύο μέλη ζήτησαν αύξηση
