
JP Morgan για ελληνικές τράπεζες: Τι περιμένουμε από τα αποτελέσματα τριμήνου – Οι τιμές-στόχοι


Σε τροχιά δημοσίευσης αποτελεσμάτων τριμήνου εισέρχεται ο τραπεζικός τομέας στην Ελλάδα, με την αμερικανική επενδυτική τράπεζα JP Morgan να αποκωδικοποιεί τις προοπτικές και τα μεγέθη των ελληνικών χρηματοπιστωτικών ιδρυμάτων.
Στην ανάλυσή του, ο οίκος σκιαγραφεί τις προσδοκίες για την κερδοφορία και την κεφαλαιακή επάρκεια, ενώ διαμορφώνει εκ νέου τις τιμές-στόχους για τις μετοχές τους.
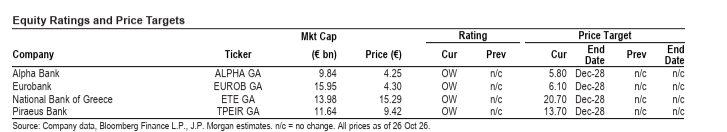
Σε αυτό το πλαίσιο, διατηρεί αμετάβλητη τη σύσταση «Overweight» για το σύνολο των τεσσάρων ελληνικών συστημικών τραπεζών, καθώς και τις τιμές-στόχους με ορίζοντα τον Δεκέμβριο του 2028.
Ειδικότερα, η τιμή-στόχος για την Alpha Bank παραμένει στα 5,80 ευρώ, έναντι τρέχουσας τιμής 4,25 ευρώ, για τη Eurobank στα 6,10 ευρώ, έναντι 4,30 ευρώ, για την Εθνική Τράπεζα στα 20,70 ευρώ, έναντι 15,29 ευρώ, και για την Τράπεζα Πειραιώς στα 13,70 ευρώ, έναντι 9,42 ευρώ.
Alpha Bank
Σύμφωνα με την JP Morgan, τα καθαρά κέρδη μετά από φόρους της Alpha Bank θα διαμορφωθούν σε 257 εκατ. ευρώ (μείωση 4% σε τριμηνιαία βάση), με βασικό μοχλό την αύξηση των καθαρών εσόδων από τόκους (NII), η οποία θα αντισταθμιστεί εν μέρει από την ομαλοποίηση των εσόδων από προμήθειες, τις προβλέψεις για πιστωτικές ζημίες και την επιβάρυνση από φόρους.
Τα καθαρά κέρδη θα επηρεαστούν αρνητικά από την ετήσια δωρεά ύψους 25 εκατ. ευρώ για την ανακαίνιση σχολικών μονάδων (οι περισσότερες άλλες ομοειδείς τράπεζες αναμένεται να καταγράψουν τη σχετική δαπάνη στο τέταρτο τρίμηνο).
Αναμένεται δημοσιευμένο ROTE 9,8% και προσαρμοσμένο ROTE 11,4%, αύξηση του NII κατά 3% σε τριμηνιαία βάση το γ’ τρίμηνο, κυρίως λόγω της αύξησης των όγκων εργασιών (αύξηση των ακαθάριστων δανείων κατά 1% σε τριμηνιαία βάση), ενώ εκτιμάται ότι το καθαρό επιτοκιακό περιθώριο (NIM) θα διαμορφωθεί στο 2,17%, παραμένοντας ουσιαστικά αμετάβλητο σε σχέση με το προηγούμενο τρίμηνο.
Προβλέπεται ομαλοποίηση των εσόδων από προμήθειες στα 155 εκατ. ευρώ το γ’ τρίμηνο, μειωμένα κατά 17% σε τριμηνιαία βάση, λόγω της υψηλής βάσης σύγκρισης του β’ τριμήνου, η οποία είχε ενισχυθεί από το μέρισμα της Prodea, χωρίς επίπτωση στα καθαρά κέρδη. Σε υποκείμενη βάση, ωστόσο, αναμένεται αύξηση των εσόδων από προμήθειες κατά 6% σε τριμηνιαία βάση.
Επιπλέον, λέει η JP Morgan, θα υπάρξει ομαλοποίηση των εσόδων από χρηματοοικονομικές πράξεις και λοιπά έσοδα στα 23 εκατ. ευρώ, έναντι 4 εκατ. ευρώ το β’ τρίμηνο, το οποίο είχε επηρεαστεί αρνητικά από την αναπροσαρμογή της αποτίμησης της συμμετοχής στην Prodea.
Προβλέπεται μείωση των λειτουργικών εξόδων κατά 1% σε τριμηνιαία βάση και βελτίωση του δείκτη κόστους προς έσοδα (C/I) στο 38,0%, από 38,4% το β’ τρίμηνο. Εκτιμάται δε ότι το κόστος πιστωτικού κινδύνου (CoR) θα αυξηθεί στις 44 μονάδες βάσης το γ’ τρίμηνο, από 39 μ.β. το β’ τρίμηνο, ενώ ο δείκτης μη εξυπηρετούμενων ανοιγμάτων (NPE) θα βελτιωθεί στο 3,4%, από 3,6%.
Σε επίπεδο κεφαλαιακής επάρκειας, ο δείκτης CET1 θα παραμείνει ουσιαστικά αμετάβλητος στο 14,0% το γ’ τρίμηνο.
Η μετοχή ενισχύεται κατά 19% από την αρχή του έτους (YTD) και διαπραγματεύεται πλέον με δείκτη P/E 8x βάσει των εκτιμήσεων για το 2028 και δείκτη P/TBV 1x. Η προγραμματισμένη ημέρα ενημέρωσης των επενδυτών (Investor Day) της τράπεζας, στις 5 Νοεμβρίου, παραμένει στο επίκεντρο του ενδιαφέροντος.
Eurobank
Η JP Morgan για τη Eurobank προβλέπει καθαρά κέρδη μετά από φόρους ύψους 419 εκατ. ευρώ το γ’ τρίμηνο του 2026, μειωμένα κατά 2% σε τριμηνιαία βάση, με βασικό μοχλό τη σταθερή πορεία των βασικών εσόδων, η οποία θα αντισταθμιστεί από υψηλότερα κόστη, αυξημένες προβλέψεις για πιστωτικές ζημίες και υψηλότερη φορολογική επιβάρυνση.
Σε δημοσιευμένη βάση, αναμένεται αύξηση των καθαρών κερδών της Eurobank κατά 1% σε τριμηνιαία βάση, με το δημοσιευμένο ROTE να διαμορφώνεται στο 16,8%, έναντι 17,2% το 2Q.
Εκτιμάται αύξηση του NII κατά 3% σε τριμηνιαία βάση, υποστηριζόμενη από τη συνεχιζόμενη αύξηση των όγκων εργασιών (αύξηση ακαθάριστων δανείων κατά 1% σε τριμηνιαία βάση και κατά 8% σε ετήσια βάση). Παράλληλα, προβλέπεται υποχώρηση του NIM κατά 3 μ.β. σε τριμηνιαία βάση, στο 2,46% το 3Q, έναντι 2,49% το 2Q.
Εκτιμάται αύξηση των εσόδων από προμήθειες κατά 3% σε τριμηνιαία βάση και ομαλοποίηση των εσόδων από χρηματοοικονομικές πράξεις και λοιπές λειτουργικές δραστηριότητες, μετά την ισχυρή επίδοση του β’ τριμήνου.
Τα λειτουργικά έξοδα θα αυξηθούν κατά 1% σε τριμηνιαία βάση, με τον δείκτη C/I της Eurobank να παραμένει ουσιαστικά αμετάβλητος στο 35,7%.
Το CoR θα διαμορφωθεί στις 54 μ.β., έναντι 51 μ.β. το β’ τρίμηνο, ενώ η ποιότητα του ενεργητικού αναμένεται να παραμείνει σε ευνοϊκά επίπεδα. Επιπλέον, ενσωματώνουμε πρόβλεψη για έκτακτα αρνητικά κόστη ύψους 10 εκατ. ευρώ το γ’ τρίμηνο, τα οποία σχετίζονται με δαπάνες αναδιάρθρωσης.
Περαιτέρω, αναμένουμε ο δείκτης CET1 της Eurobank να διαμορφωθεί στο 15,3%, έναντι 15,4% το β’ τρίμηνο.
Η μετοχή ενισχύεται κατά 26% από την αρχή του έτους και διαπραγματεύεται με δείκτη P/E 7,9x βάσει των εκτιμήσεων για το 2028 και δείκτη P/TBV 1,3x.
Εθνική Τράπεζα
Σύμφωνα με την JP Morgan, τα καθαρά κέρδη μετά από φόρους της ΕΤΕ θα ανέλθουν σε 308 εκατ. ευρώ, παραμένοντας ουσιαστικά αμετάβλητα σε τριμηνιαία βάση. Η επίδοση θα υποστηριχθεί από την αύξηση του NII, η οποία θα αντισταθμιστεί εν μέρει από την ομαλοποίηση των εσόδων από προμήθειες και χρηματοοικονομικές πράξεις, καθώς και από υψηλότερα κόστη.
Σε δημοσιευμένη βάση, αναμένεται αύξηση των καθαρών κερδών κατά 4% σε τριμηνιαία βάση, λόγω της μικρότερης επίδρασης έκτακτων παραγόντων στο 3Q, με το δημοσιευμένο ROTE να διαμορφώνεται στο 13,4%, έναντι 13,9% το β’ τρίμηνο.
προβλέπεται αύξηση του NII κατά 4% σε τριμηνιαία βάση, στα 577 εκατ. ευρώ, υποστηριζόμενη από αύξηση του NIM κατά 5 μ.β., στο 2,73%, καθώς και από αύξηση των ακαθάριστων δανείων κατά 1% σε τριμηνιαία βάση και κατά 12% σε ετήσια βάση.
Αναμένουμε μείωση των εσόδων από προμήθειες κατά 6% σε τριμηνιαία βάση, κυρίως λόγω της επίδρασης της βάσης σύγκρισης, καθώς τα αποτελέσματα του β’ τριμήνου είχαν ενισχυθεί από υψηλότερα έσοδα από προμήθειες χορηγήσεων που σχετίζονται με το Ταμείο Ανάκαμψης και Ανθεκτικότητας (RRF), καθώς και από την ισχυρή δραστηριότητα στις κεφαλαιαγορές.
Παράλληλα, αναμένουμε ομαλοποίηση των εσόδων από χρηματοοικονομικές πράξεις στα €12 εκατ., από €18 εκατ. το β’ τρίμηνο.
Προβλέπεται αύξηση των λειτουργικών εξόδων κατά 4% σε τριμηνιαία βάση, με αποτέλεσμα ο δείκτης C/I να αυξηθεί στο 37,1%, από 36,2%.
Εκτιμάται ότι το CoR θα διαμορφωθεί στις 37 μ.β., έναντι 38 μ.β. το β’ τρίμηνο, ενώ το περιβάλλον όσον αφορά την ποιότητα του ενεργητικού παραμένει ευνοϊκό. Ο δείκτης NPE αναμένεται να βελτιωθεί στο 2,3%, από 2,4%.
Προβλέπεται δείκτης CET1 στο 17,2%, έναντι 17,3%.
Επιπλέον, σημειώνεται ότι η διοίκηση έδωσε ενδείξεις για περιθώριο θετικής απόκλισης έναντι της καθοδήγησης για την αύξηση των εσόδων από προμήθειες στο σύνολο του 2026, η οποία προβλέπει αύξηση σε υψηλό μονοψήφιο ποσοστό (HSD%). Η μέση εκτίμηση της αγοράς (consensus) προβλέπει επί του παρόντος ετήσια αύξηση των εσόδων από προμήθειες κατά 9%.
Η μετοχή ενισχύεται κατά 18% από την αρχή του έτους και διαπραγματεύεται με δείκτη P/E 8,4x βάσει των εκτιμήσεων για το 2028 και δείκτη P/TBV 1,2x.
Τράπεζα Πειραιώς
Σε ό,τι αφορά τα καθαρά κέρδη μετά από φόρους της Πειραιώς προβλέπεται να φτάσουν τα 313 εκατ. ευρώ, μειωμένα κατά 7% σε τριμηνιαία βάση. Η εξέλιξη αυτή αποδίδεται κυρίως στην ομαλοποίηση των εσόδων από υπηρεσίες, στις υψηλότερες προβλέψεις για πιστωτικές ζημίες και σε μια μικρή ζημία από χρηματοοικονομικές πράξεις, παράγοντες που θα αντισταθμιστούν εν μέρει από την αύξηση του NII.
Σε δημοσιευμένη βάση, αναμένονται καθαρά κέρδη 315 εκατ. ευρώ, μειωμένα κατά 6% σε τριμηνιαία βάση, με το δημοσιευμένο ROTE να διαμορφώνεται στο 15,2%, έναντι 16,7% το 2Q.
Εκτιμάται αύξηση του NII κατά 5% σε τριμηνιαία βάση, στα 533 εκατ. ευρώ, υποστηριζόμενη από αύξηση του NIM κατά 2 μ.β., στο 2,32%, καθώς και από αύξηση των ακαθάριστων δανείων κατά 1% σε τριμηνιαία βάση και κατά 8% σε ετήσια βάση.
Θα υπάρξει ομαλοποίηση των εσόδων από υπηρεσίες, με μείωση κατά 14% σε τριμηνιαία βάση, στα 216 εκατ. ευρώ, λόγω της υψηλής βάσης σύγκρισης του β’ τριμήνου. Παράλληλα, τα έσοδα από χρηματοοικονομικές πράξεις και λοιπά έσοδα αναμένεται να μετατραπούν σε μικρή ζημία ύψους €5 εκατ., εξαιτίας της μεταβλητότητας στις αγορές ομολόγων.
Προβλέπεται μείωση των λειτουργικών εξόδων κατά 3% σε τριμηνιαία βάση, λόγω της υψηλής βάσης σύγκρισης του β’ τριμήνου, η οποία είχε επηρεαστεί από τις μεταβλητές αποδοχές. Ο δείκτης C/I αναμένεται να αυξηθεί στο 32%, από 31% το 2Q.
Εκτιμάται ότι το CoR θα ανέλθει στις 65 μ.β., έναντι 57 μ.β. το 2Q, καθώς η τράπεζα προχωρά προληπτικά σε ενίσχυση του ισολογισμού της, σύμφωνα με την επικαιροποιημένη καθοδήγηση.
Προβλέπεται ότι ο δείκτης CET1 θα διαμορφωθεί στο 12,9%, έναντι 12,8% το 2Q.
Η μετοχή ενισχύεται κατά 39% από την αρχή του έτους και διαπραγματεύεται με δείκτη P/E 7,6x βάσει των εκτιμήσεων για το 2028 και δείκτη P/TBV 1,2x.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Ποιος θα «φάει» το κομμάτι της Pizza Fan – Η μάχη των μνηστήρων
- Φρενάρουν οι αυξήσεις στις τιμές κατοικιών – Οι ακριβότερες και φθηνότερες περιοχές
- Νέο hedge fund κοιτάζει την Ελλάδα – Η Capula εξετάζει γραφείο στην Αθήνα
- Τουρισμός: Η Ελλάδα διεκδικεί το 6% των διεθνών διανυκτερεύσεων στην Ευρώπη το 2036
