
Mastercard Innovation Forum 2026: Το μεγάλο στοίχημα των τραπεζών πέρα από την Τεχνητή Νοημοσύνη


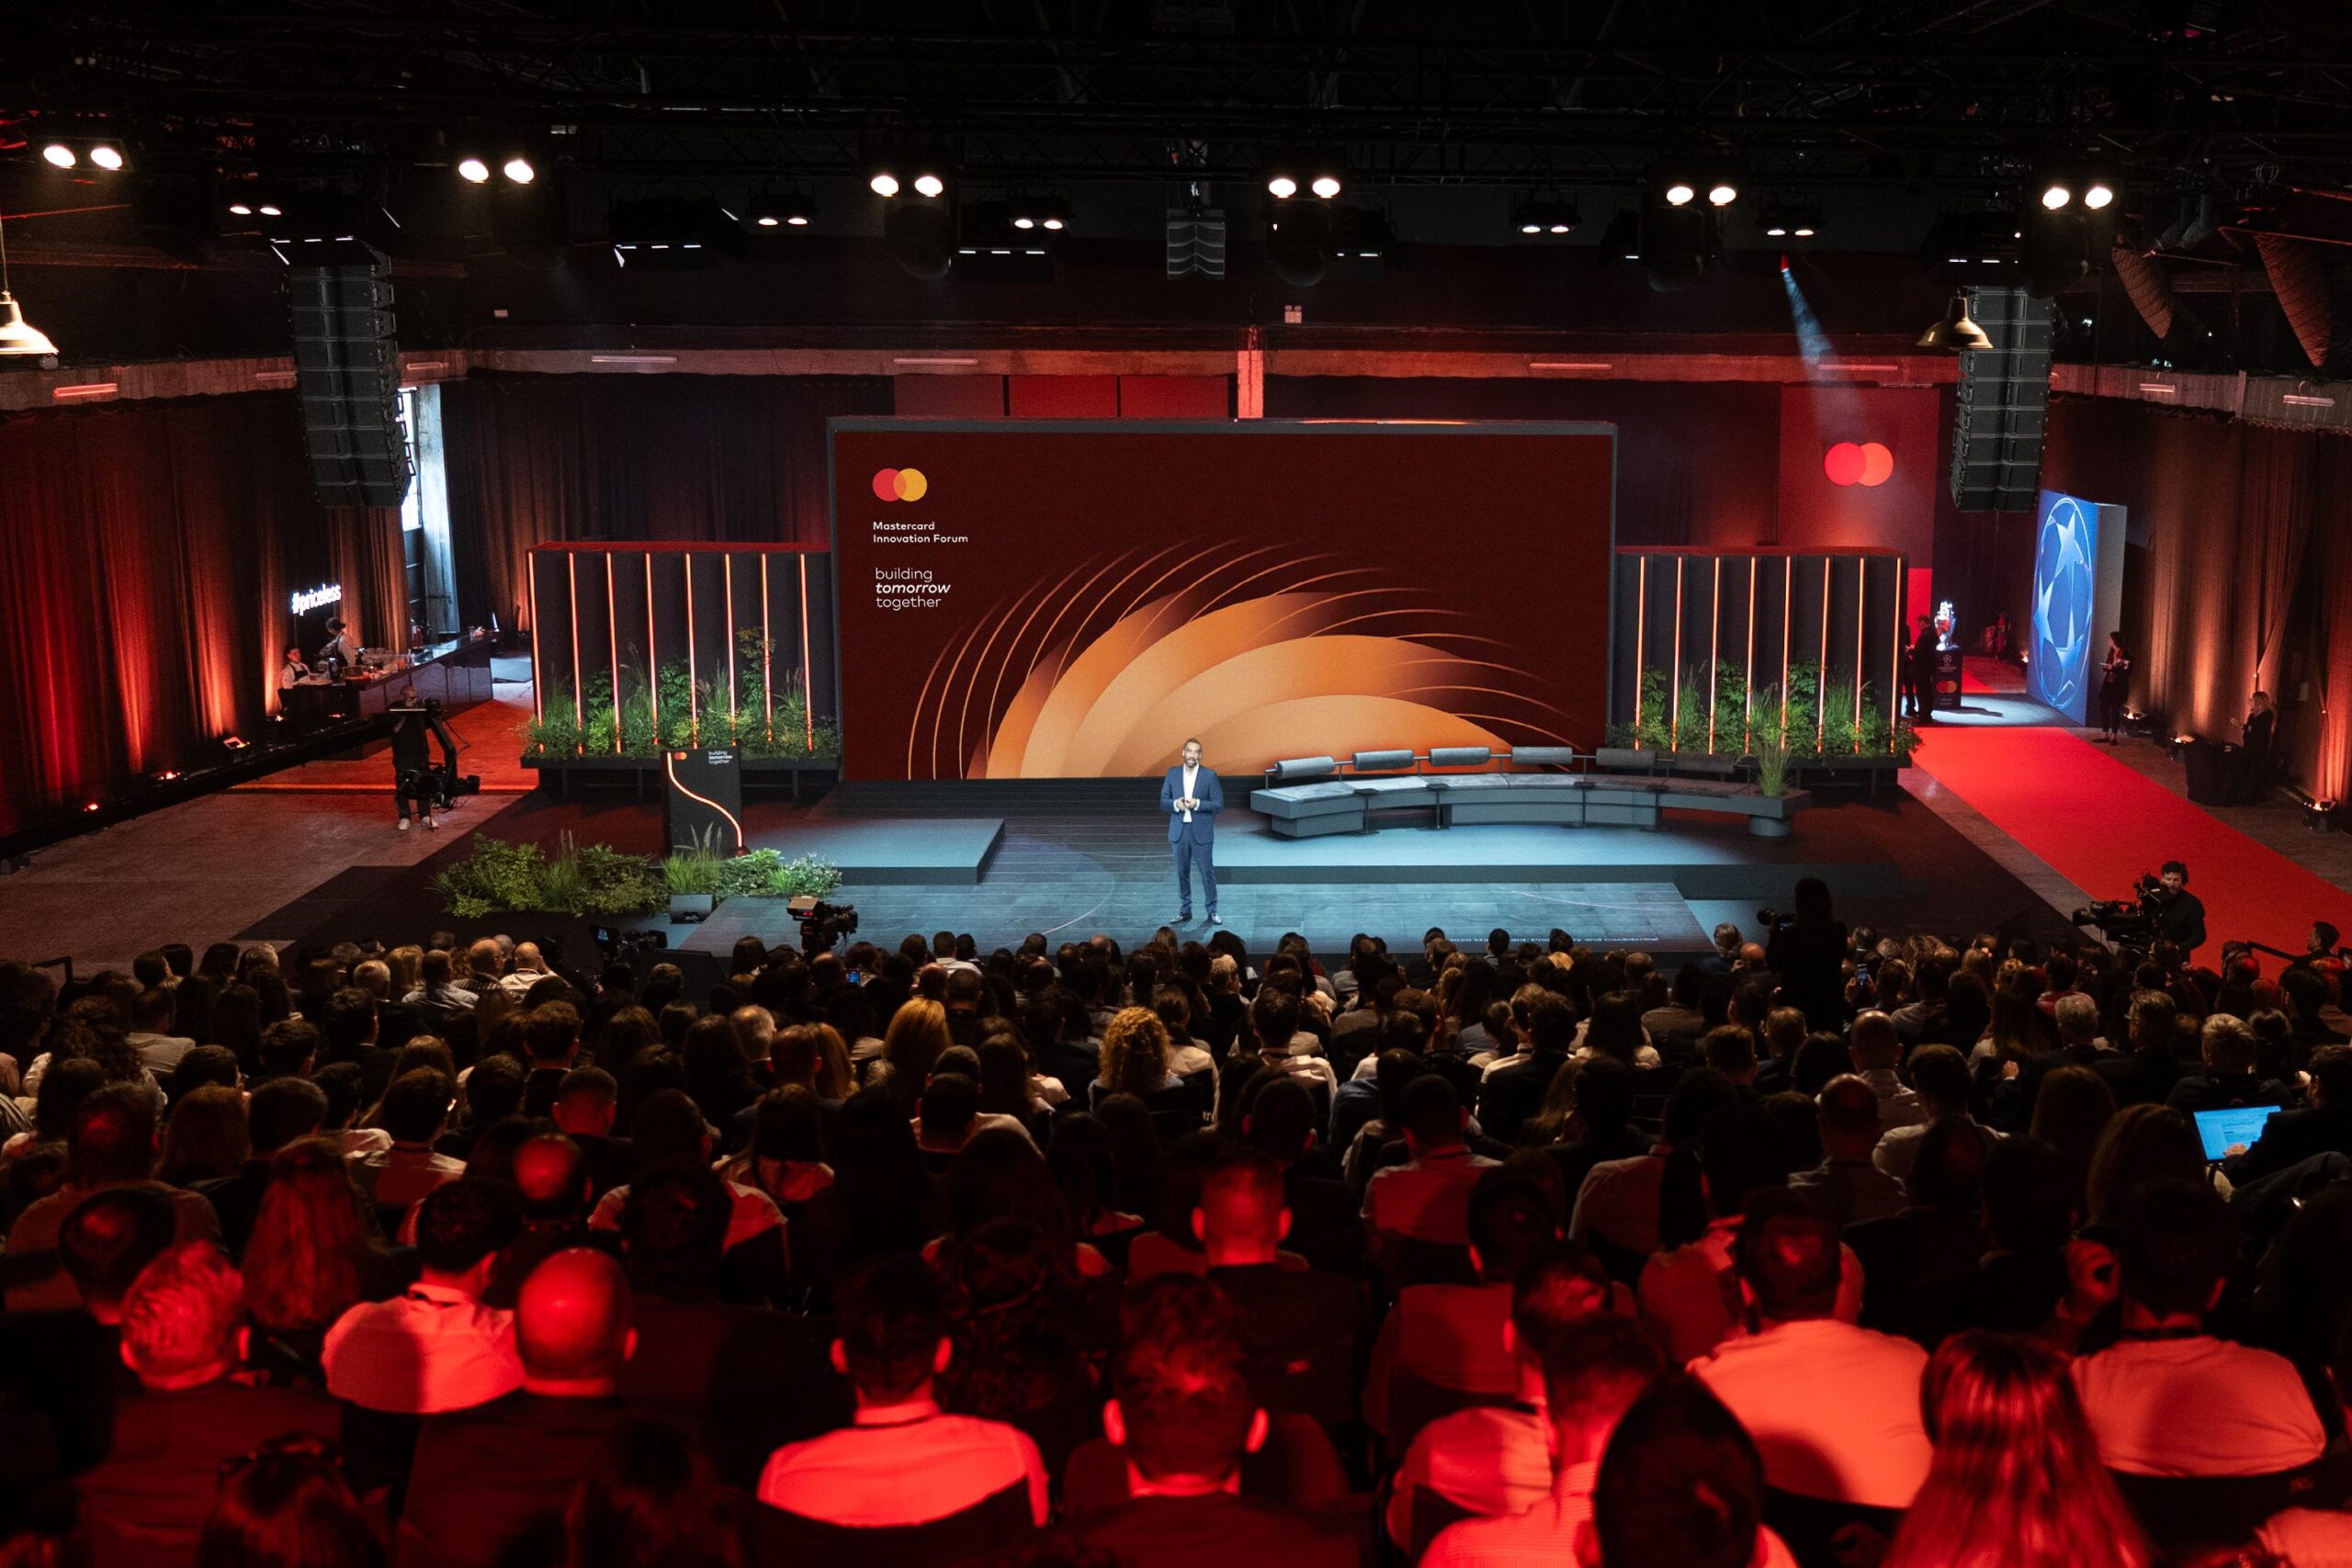
Από τις πληρωμές με φωνητική εντολή μέχρι την ανάληψη μετρητών στο ταμείο ενός καταστήματος, οι συζητήσεις που ξετυλίχθηκαν στο Mastercard Innovation Forum 2026 έδωσαν αρκετές ειδήσεις για την επόμενη ημέρα των συναλλαγών. Πίσω από όσα παρουσιάστηκαν και γράφτηκαν τις τελευταίες ημέρες, όμως, ξεχώρισε μια συζήτηση με μεγαλύτερο βάθος για το μέλλον της λιανικής τραπεζικής. Οι εκπρόσωποι των τεσσάρων συστημικών τραπεζών περιέγραψαν έναν κλάδο που αποκτά νέες τεχνολογικές δυνατότητες και ταυτόχρονα καλείται να απαντήσει σε ένα επίμονο ερώτημα. Πώς θα έρθει πιο κοντά στον πελάτη;
Η απάντηση αποκτά ιδιαίτερη σημασία την ώρα που η Τεχνητή Νοημοσύνη αρχίζει να αναλαμβάνει ολοένα περισσότερες εργασίες για λογαριασμό του, ενώ ο ανταγωνισμός από τις neobanks έχει ήδη αλλάξει τις προσδοκίες του. Ο πελάτης συγκρίνει την εμπειρία του με την ευκολία που συναντά στις ψηφιακές υπηρεσίες που χρησιμοποιεί καθημερινά. Περιμένει απλές διαδικασίες, σαφείς χρεώσεις και ουσιαστική βοήθεια στις αποφάσεις που αφορούν τα χρήματά του.
Εκεί βρίσκεται το δυσκολότερο στοίχημα. «Η τεχνολογική αναβάθμιση πρέπει να γίνεται αισθητή στην καθημερινότητα, από την πληρωμή ενός λογαριασμού μέχρι την αναζήτηση χρηματοδότησης ή την οργάνωση της αποταμίευσης», σημείωσαν τραπεζικές πηγές στο Fortune Greece. Στο Forum που παρακολουθήσαμε, η εμπιστοσύνη επανερχόταν ως βασική προϋπόθεση αυτής της μετάβασης. «Το ζητούμενο είναι κατά πόσο οι επενδύσεις στην τεχνολογία μπορούν να χτίσουν μια σχέση που αντέχει πέρα από την επόμενη συναλλαγή», πρόσθεσαν οι ίδιες πηγές.
Οι neobanks άλλαξαν τους όρους του ανταγωνισμού
Για χρόνια, η ψηφιακή πρόοδος των τραπεζών μετριόταν κυρίως με το πόσες συναλλαγές μπορούσαν να μεταφερθούν από το κατάστημα στην οθόνη. Η άνοδος των neobanks, ωστόσο, έφερε ένα απαιτητικότερο κριτήριο. Πόσο εύκολα μπορεί ο πελάτης να ολοκληρώσει αυτό που θέλει; Πρόκειται για ένα από τα σημεία που συζητήθηκαν εκτενώς στο πάνελ που έφερε τις τέσσερις συστημικές τράπεζες στο ίδιο τραπέζι, με συντονιστή τον Senior Vice President, Country Manager της Mastercard για Ελλάδα, Κύπρο και Μάλτα, Παναγιώτη Πολύδωρο.
Ο Deputy CEO, Head of Retail & Digital Banking της Eurobank, Ιάκωβος Γιαννακλής, περιέγραψε πώς οι νέοι παίκτες εστίασαν σε συγκεκριμένες ανάγκες, δημιουργώντας απλές και εύχρηστες υπηρεσίες που ανέβασαν τις προσδοκίες για ολόκληρο τον κλάδο. Η πίεση επεκτάθηκε στην τιμολόγηση, ωθώντας τις παραδοσιακές τράπεζες να επανεξετάσουν προϊόντα, διαδικασίες και κανάλια εξυπηρέτησης. Από τις ταξιδιωτικές κάρτες μέχρι την επένδυση μικροποσών μέσω της στρογγυλοποίησης συναλλαγών, ο ανταγωνισμός κρίνεται πλέον σε καθημερινές χρήσεις, όπου το όφελος πρέπει να είναι άμεσα κατανοητό.
Ακόμη πιο απαιτητική είναι η σχέση με τους νεότερους πελάτες. Όπως εξήγησε η General Manager of Retail Banking της Εθνικής Τράπεζας, Χριστίνα Θεοφιλίδη μεταφέροντας την εμπειρία από την εφαρμογή NEXT, οι νέοι συγκρίνουν τις τράπεζες με όλες τις ψηφιακές πλατφόρμες που χρησιμοποιούν. Μια δύσκολη διαδικασία εγγραφής ή ένα εμπόδιο στην υποβολή δικαιολογητικών μπορεί να αρκεί για να εγκαταλείψουν την προσπάθεια.
Το να κατεβάσουν μια εφαρμογή είναι επομένως μόνο η αρχή. Η διατήρηση της σχέσης απαιτεί σταθερή χρησιμότητα, από τον έλεγχο των συνδρομών μέχρι τη διαχείριση του προϋπολογισμού τους. Η αξιοπιστία του τραπεζικού ιδρύματος εξακολουθεί να μετρά, αρκεί η πολυπλοκότητα της λειτουργίας του να μη μεταφέρεται στον πελάτη.
Από την απάντηση στην εκτέλεση
Η επόμενη αλλαγή αφορά τον τρόπο με τον οποίο ο πελάτης δίνει εντολές στην τράπεζά του. Αντί να αναζητά μια λειτουργία μέσα στα μενού μιας εφαρμογής, μπορεί σταδιακά να ζητά αυτό που χρειάζεται μέσα από μια συνομιλία. Η μετάβαση αυτή έχει ήδη ξεκινήσει, με τους ψηφιακούς βοηθούς να αποκτούν δυνατότητες εκτέλεσης εργασιών.
Η κ. Θεοφιλίδη παρουσίασε το παράδειγμα της «Σοφίας», η οποία ολοκληρώνει την εξυπηρέτηση περίπου του ενός τρίτου των εισερχόμενων κλήσεων στο τηλεφωνικό κέντρο της Εθνικής Τράπεζας. Στα ψηφιακά κανάλια, οι επαφές των πελατών με τη βοηθό φτάνουν περίπου τις 200.000 μηνιαίως. Το επόμενο βήμα, το οποίο προανήγγειλε για τις αμέσως επόμενες ημέρες, είναι η πληρωμή λογαριασμών μέσω συνομιλίας, με χρέωση του λογαριασμού του πελάτη.
Ιδιαίτερο ενδιαφέρον έχει ποιον μπορεί να εξυπηρετήσει αυτή η εξέλιξη. Όπως επισήμανε η ίδια, όσοι καλούν το τηλεφωνικό κέντρο συχνά δεν είναι εξοικειωμένοι με το mobile και το internet banking. Η φωνητική επικοινωνία μπορεί επομένως να διευρύνει την πρόσβαση στις υπηρεσίες, χωρίς να απαιτεί από κάθε πελάτη να μάθει να χρησιμοποιεί μια εφαρμογή.
Η αλλαγή προχωρά και στο εσωτερικό των τραπεζών. Ο κ. Γιαννακλής περιέγραψε πώς ο ψηφιακός βοηθός της Eurobank υποστηρίζει τους εργαζομένους στην αναζήτηση διαδικασιών και οδηγιών, παραπέμποντας σε άνθρωπο όταν χρειάζεται. Η αξιοποίησή του αλλάζει και το αντικείμενο εργασίας των ομάδων υποστήριξης, οι οποίες καλούνται πλέον να οργανώνουν τη γνώση και να προετοιμάζουν τις απαντήσεις πριν εμφανιστεί το ερώτημα.
Η εμπιστοσύνη δοκιμάζεται στην πράξη
Όσο περισσότερες εργασίες αναλαμβάνουν τα συστήματα, τόσο μεγαλύτερη σημασία αποκτά η ασφάλειά τους. Ο Executive General Manager, Head of Retail Banking & Distribution Networks της Τράπεζας Πειραιώς, Βασίλης Κουτεντάκης, επισήμανε ότι οι δυνατότητες της AI αξιοποιούνται και από όσους επιχειρούν να εξαπατήσουν τράπεζες και πελάτες. Η αυτοματοποίηση των συναλλαγών απαιτεί επομένως συνεχή επένδυση στην προστασία τους. Ο ίδιος έθεσε και την παράμετρο του κόστους, τονίζοντας ότι ο πελάτης θέλει η συναλλαγή του να γίνεται γρήγορα, με ασφάλεια και σε προσιτή τιμή.
Το ζητούμενο είναι να προστατεύεται ο πελάτης χωρίς να εμποδίζεται αδικαιολόγητα η συναλλαγή του. Σύμφωνα με την κ. Θεοφιλίδη, τα μοντέλα AI της Εθνικής εντοπίζουν οκτώ στις δέκα απόπειρες απάτης στις ψηφιακές συναλλαγές, έχοντας παράλληλα μειώσει στο μισό τους λανθασμένους συναγερμούς. Πρόκειται για μια λιγότερο ορατή εφαρμογή της τεχνολογίας, με άμεση επίδραση στην εμπειρία του χρήστη.
Η σχέση, ωστόσο, κρίνεται και στις στιγμές που ο πελάτης χρειάζεται συμβουλή. Ο Chief Retail Client Strategies Officer της Alpha Bank, Παναγιώτης Γεωργιόπουλος, έθεσε ως ζητούμενο να περιοριστεί η συναισθηματική απόσταση ανάμεσα στον πολίτη και στον τραπεζικό κλάδο, αναδεικνύοντας τον συμβουλευτικό ρόλο στις σημαντικές οικονομικές αποφάσεις.
Εκεί συναντιούνται οι διαφορετικές προτεραιότητες των τραπεζών. Η ταχύτητα, η ασφάλεια και η εύχρηστη εφαρμογή δημιουργούν τις προϋποθέσεις. Η εμπιστοσύνη χτίζεται όταν ο πελάτης διαπιστώνει ότι η τράπεζα κατανοεί την ανάγκη του και μπορεί να τον βοηθήσει να αποφασίσει. Αυτό θα κρίνει και την αξία της επόμενης τεχνολογικής αναβάθμισης.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Power of Innovation Summit 2026: Το «εγχειρίδιο» για να περάσει η τεχνολογία στο πεδίο της πράξης
- Η νέα γεωγραφία των επενδύσεων στα θερμοκήπια
- We R: Το κρυφό κενό που απειλεί τα σχέδια ανάπτυξης των επιχειρήσεων
