
Ψάλτης: «Μια ακόμα ισχυρή χρονιά το 2026» – Άλμα 32% στις προμήθειες – Προμέρισμα 124 εκατ. τον Δεκέμβριο


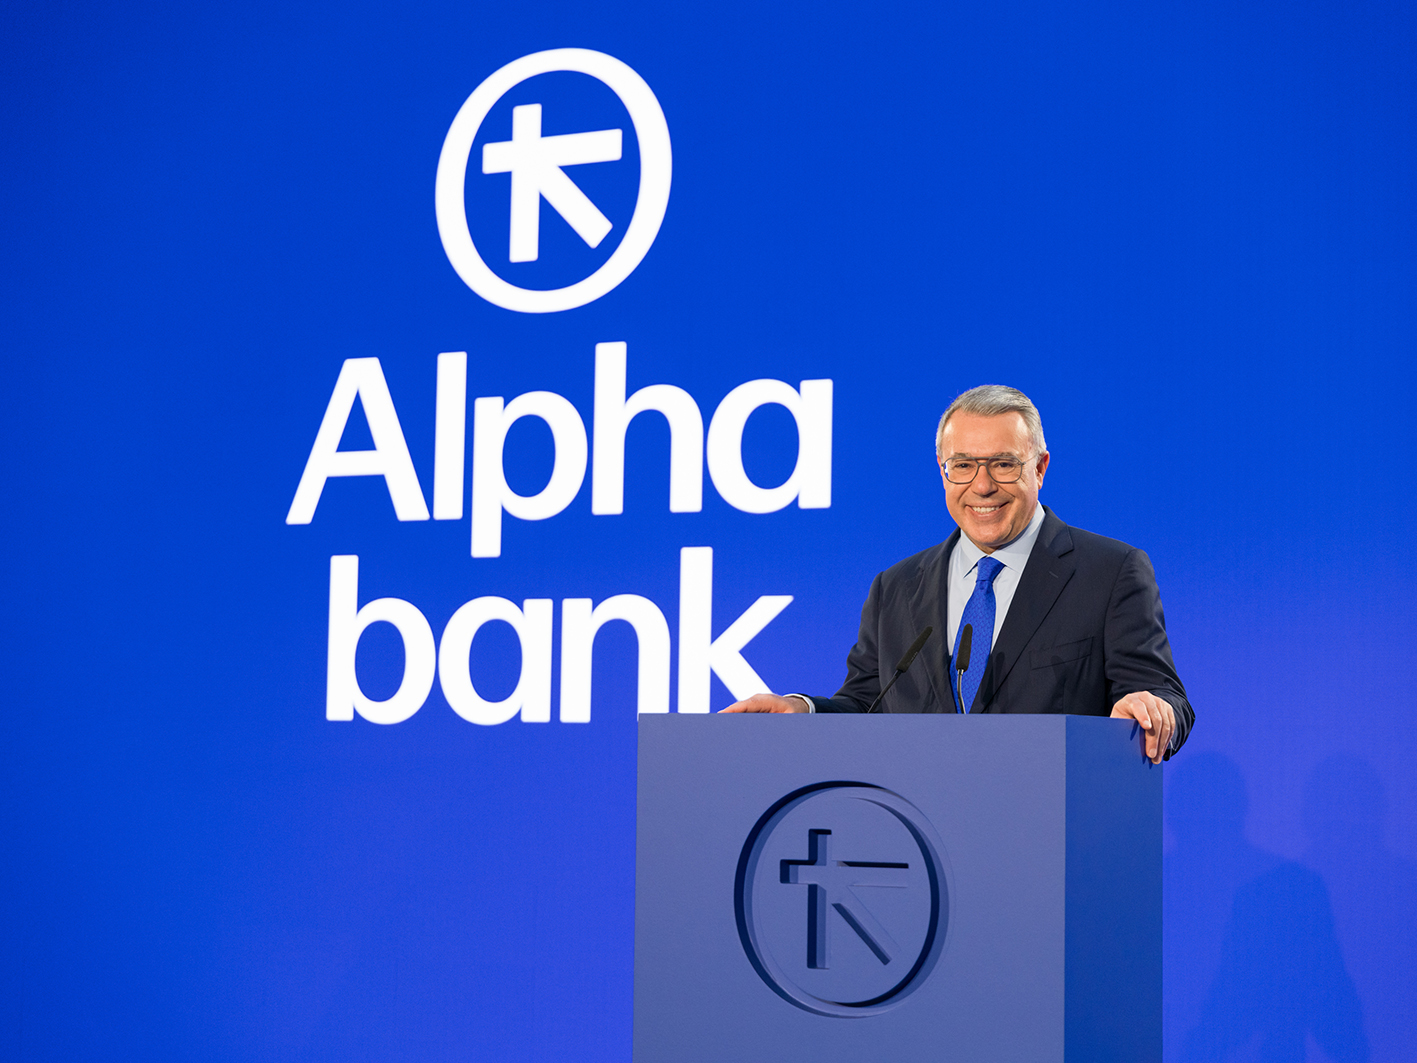
«Μια ακόμα ισχυρή χρονιά» χαρακτήρισε το 2026 ο διευθύνων σύμβουλος της Alpha Bank, Βασίλης Ψάλτης, κατά τη σύντομη τοποθέτησή του στην τηλεδιάσκεψη των αποτελεσμάτων εννεαμήνου, δίνοντας το στίγμα ενόψει της παρουσίασης του νέου στρατηγικού πλάνου (investors day) την προσεχή εβδομάδα. Όπως επεσήμανε, ο όμιλος βρίσκεται σε πλήρη τροχιά επίτευξης των αναβαθμισμένων στόχων που είχε θέσει το προηγούμενο τρίμηνο.
Τα οικονομικά μεγέθη επιβεβαίωσαν τη δυναμική της τράπεζας:
-
Καθαρά κέρδη: Διαμορφώθηκαν σε 766 εκατομμύρια ευρώ, αυξημένα κατά 8% σε ετήσια βάση.
-
Κανονικοποιημένη κερδοφορία: Ανήλθε σε 779 εκατομμύρια ευρώ (+14% ετησίως).
-
Αποδόσεις & Κέρδη ανά μετοχή: Η κανονικοποιημένη απόδοση ενσώματων ιδίων κεφαλαίων (RoTE) έφτασε το 14,5% (έναντι 12,3% σε λογιστική βάση), με τα κέρδη ανά μετοχή (EPS) να διαμορφώνονται στα 0,31 ευρώ.
Η ισχυρή παραγωγή αποτελεσμάτων επιτρέπει την επιβράβευση των μετόχων, με την τράπεζα να σχηματίζει πρόβλεψη διανομής ίση με το 55% των κερδών εννεαμήνου (421 εκατομμύρια ευρώ). Από αυτό το ποσό, τα 124 εκατομμύρια ευρώ θα καταβληθούν ως προμέρισμα τον Δεκέμβριο του 2026, υπό την προϋπόθεση λήψης της σχετικής εποπτικής έγκρισης.
Άλμα 32% στις προμήθειες και αύξηση όγκων
Κυρίαρχος καταλύτης των αποτελεσμάτων υπήρξε η επιτάχυνση των οργανικών εσόδων και η διατήρηση ισχυρών ρυθμών πιστωτικής επέκτασης:
-
Έσοδα από τόκους & Προμήθειες: Τα καθαρά έσοδα από τόκους (NII) ενισχύθηκαν κατά 11% στα 1,325 δισεκατομμύρια ευρώ. Ακόμη ταχύτερη ήταν η άνοδος των καθαρών εσόδων από προμήθειες, τα οποία εκτινάχθηκαν κατά 32% αγγίζοντας τα 483 εκατομμύρια ευρώ.
-
Πιστωτική επέκταση & Καταθέσεις: Τα ενήμερα εξυπηρετούμενα δάνεια σημείωσαν άνοδο 13% σε ετήσια βάση. Αντίστοιχα, τα συνολικά κεφάλαια πελατών (καταθέσεις και κεφάλαια υπό διαχείριση) κατέγραψαν ετήσια αύξηση 19%.
Στο σκέλος της ποιότητας ενεργητικού, ο δείκτης μη εξυπηρετούμενων ανοιγμάτων (NPE) διαμορφώθηκε στο 3,8%, με το κόστος κινδύνου να περιορίζεται στις 42 μονάδες βάσης, πιστοποιώντας τη σταθερότητα του χαρτοφυλακίου απέναντι στις διεθνείς αβεβαιότητες. Η οργανική παραγωγή κεφαλαίου στο εννεάμηνο ανήλθε σε 124 μονάδες βάσης, οδηγώντας τον δείκτη CET1 στο 14,5%, ενώ η ενσώματη λογιστική αξία ανά μετοχή (προσαρμοσμένη για μερίσματα και buybacks) ενισχύθηκε κατά 11%.
Το στρατηγικό πακέτο των 5 εξαγορών: Στόχος +9% στα EPS
Κεντρικό πυλώνα της αναπτυξιακής στρατηγικής της Alpha Bank αποτελεί το πλέγμα πέντε στοχευμένων εξαγορών, οι οποίες προβλέπεται να αυξήσουν τα κέρδη ανά μετοχή κατά περισσότερο από 9%, απορροφώντας συνολικά λιγότερες από 100 μονάδες βάσης εποπτικού κεφαλαίου:
-
AstroBank (Κύπρος): Η σημαντικότερη συνεισφορά αναμένεται από την κυπριακή τράπεζα, προσθέτοντας +5% στα EPS το 2027. Η εξαγορά, που έκλεισε τον Οκτώβριο του 2025, εδραιώνει την Alpha Bank ως την τρίτη μεγαλύτερη τράπεζα στην Κύπρο, με την πλήρη λειτουργική της ενσωμάτωση να προγραμματίζεται για το δεύτερο εξάμηνο του 2026.
-
Συνένωση Universal Life & Altius (Κύπρος): Η συγχώνευση των δύο ασφαλιστικών εταιρειών αναμένεται να συνεισφέρει +2% στα EPS. Αποτελεί τη μόνη συναλλαγή που εκκρεμεί, με την ολοκλήρωσή της να τοποθετείται μεταξύ του δ’ τριμήνου 2026 και του 2027, εν αναμονή των εποπτικών εγκρίσεων.
-
AXIA Ventures: Αναμένεται να προσθέσει +1,4% στα EPS και 15 μονάδες βάσης στο RoTE, δημιουργώντας μια ενιαία πλατφόρμα επενδυτικής τραπεζικής για την ελληνική και κυπριακή αγορά.
-
Alpha Trust: Ολοκληρώθηκε τον Ιούνιο του 2026, ενισχύει τον βραχίονα διαχείρισης περιουσίας (wealth management) και συνεισφέρει περίπου +1% στα EPS.
-
Flexfin: Η πλατφόρμα fintech factoring για μικρομεσαίες επιχειρήσεις έχει ήδη θετική επίδραση στα κέρδη ανά μετοχή από το 2025, με ανεπαίσθητο κεφαλαιακό κόστος.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Μετά το χτύπημα στη Binance: Τι θα γίνει με τα κλεμμένα crypto
- Τράπεζα Πειραιώς – Μεγάλου: Επιβεβαιώνεται η στρατηγική κατεύθυνση
- Bryan Cranston και Aaron Paul αποκλειστικά στο Fortune Greece: Από το «μαγείρεμα» του Breaking Bad στο στοίχημα 15 εκατ. δολαρίων της Dos Hombres
