
«Ψήφος εμπιστοσύνης» από τη Jefferies για τη ΔΕΗ: Σύσταση αγοράς με τιμή-στόχο τα 26,50 ευρώ και εκτίναξη κερδοφορίας


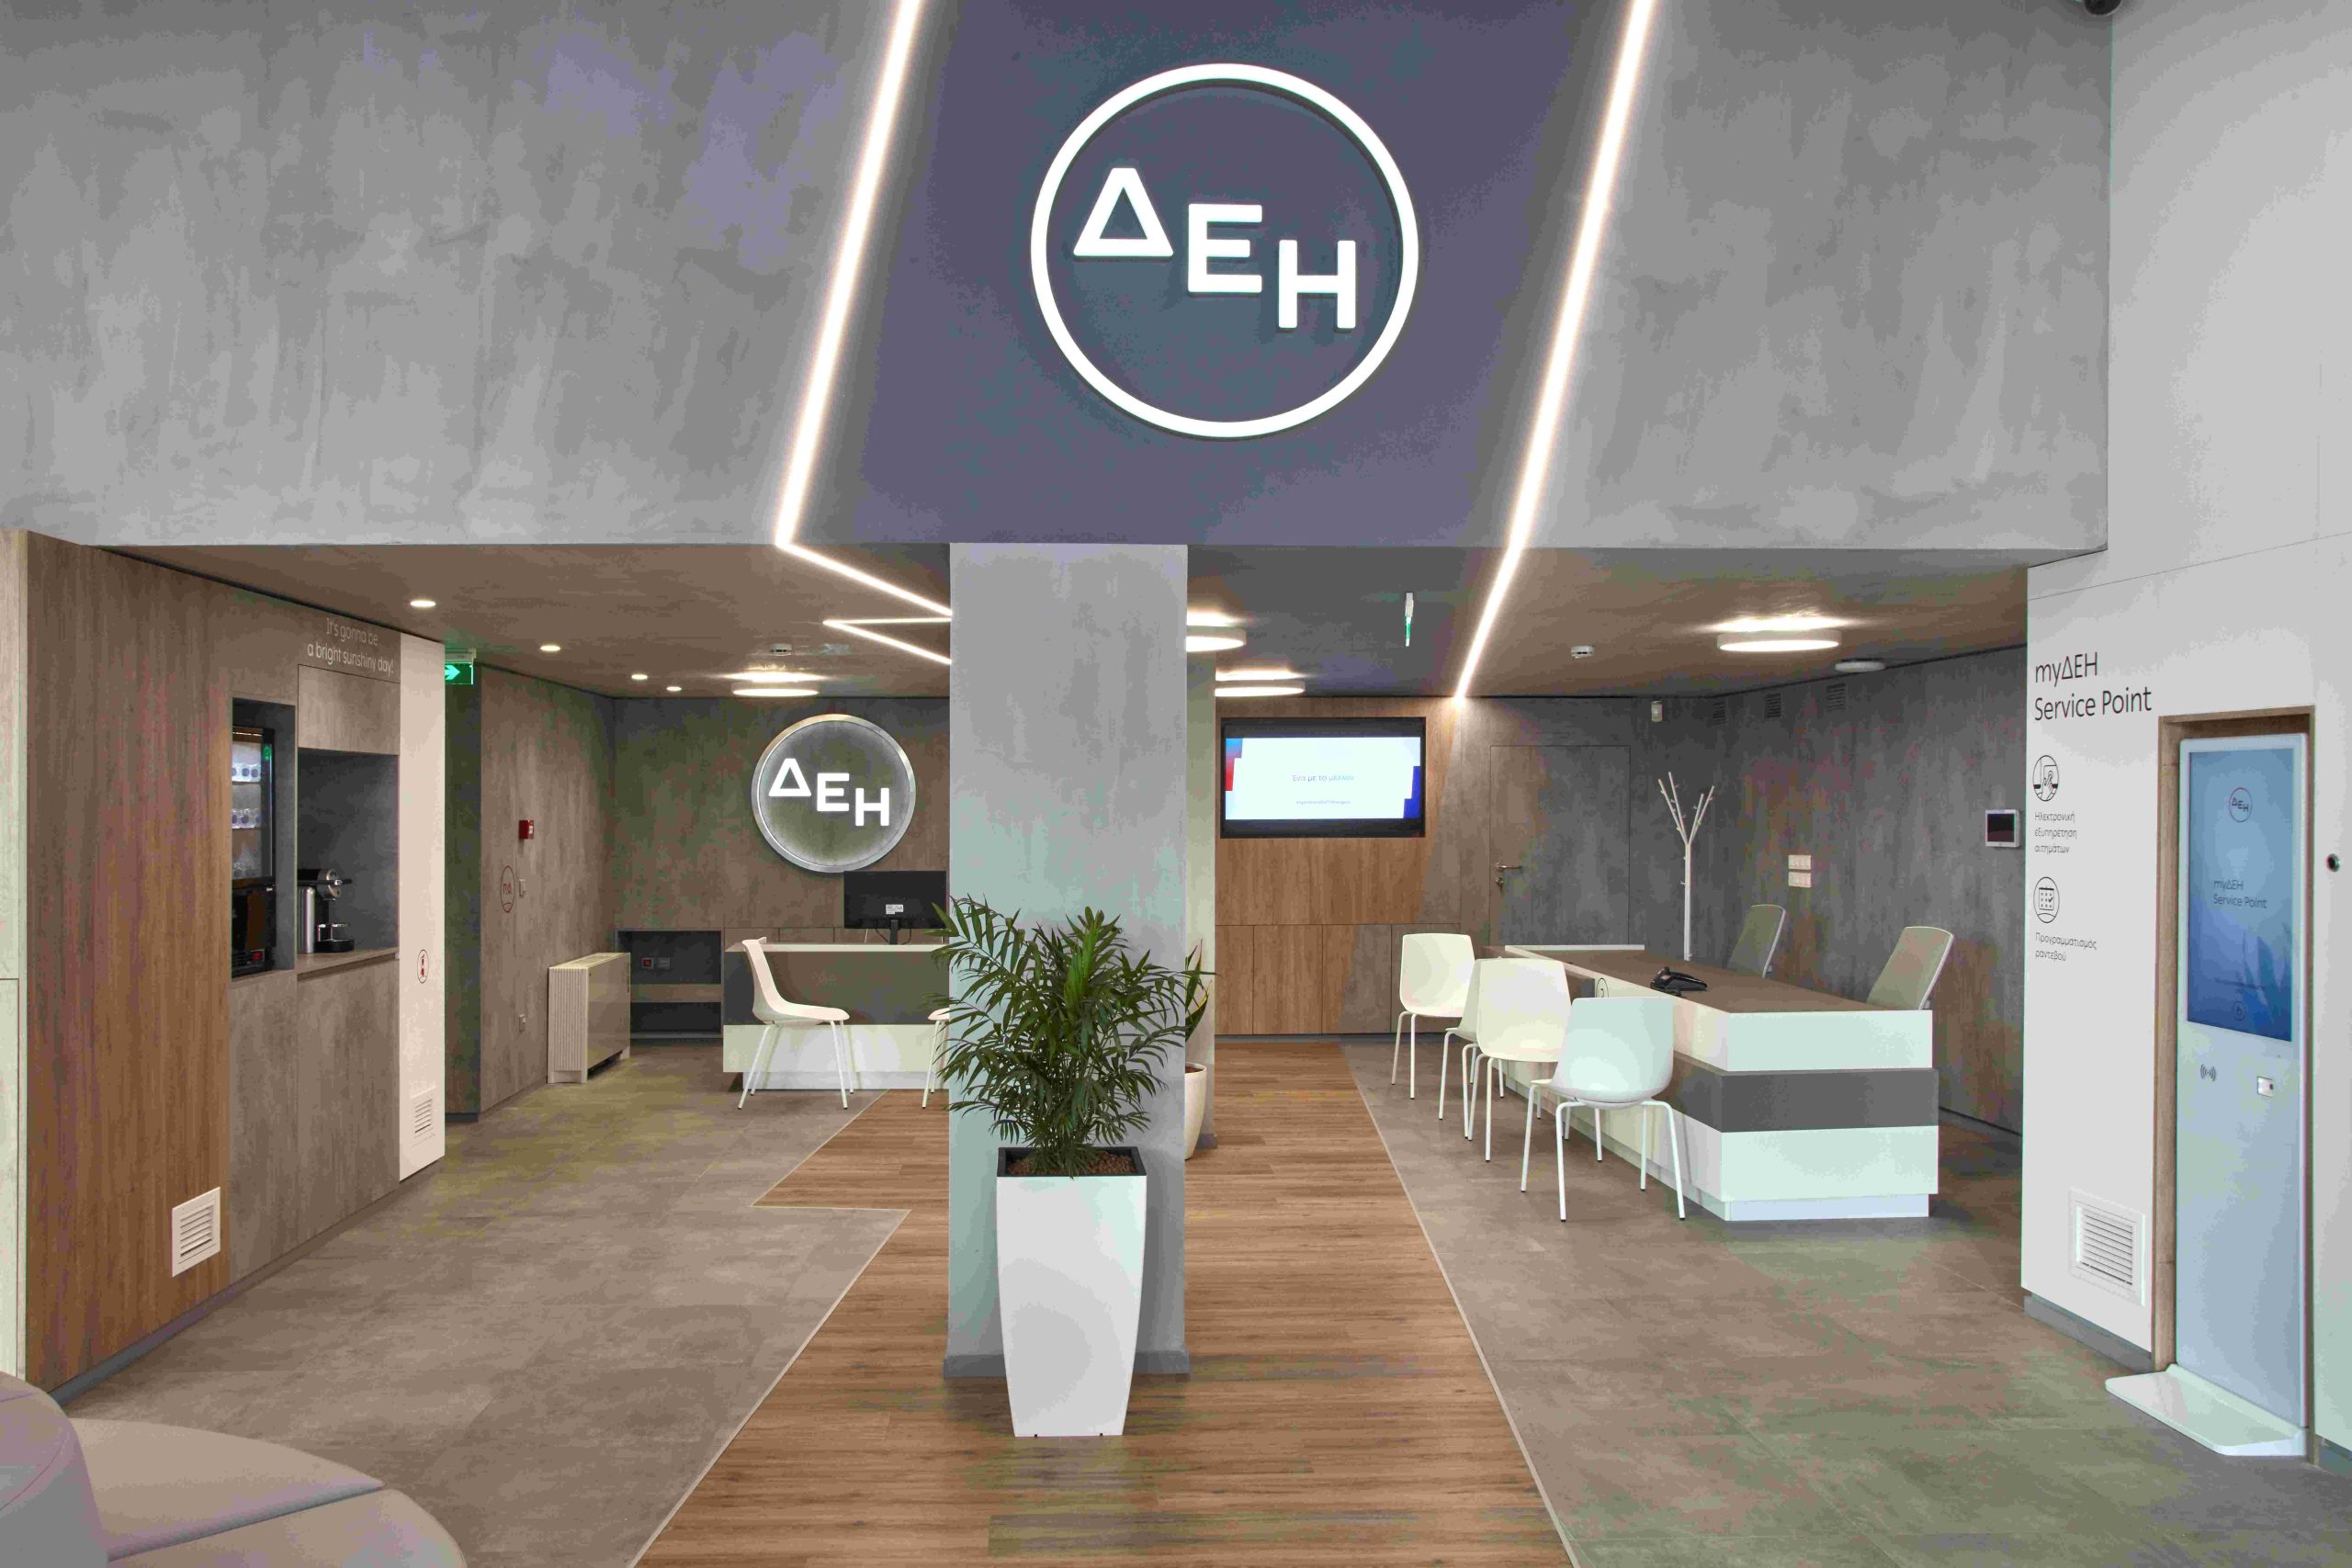
Μία από τις υψηλότερες αναπτυξιακές επιδόσεις στον ευρωπαϊκό ενεργειακό χάρτη προβλέπεται να καταγράψει η ΔΕΗ τα προσεχή έτη, σύμφωνα με εκτενή έκθεση της Jefferies. Ο αμερικανικός επενδυτικός οίκος ξεκινά την κάλυψη της επιχείρησης με σύσταση αγοράς (Buy) και βασική τιμή-στόχο τα 26,50 ευρώ, η οποία συνεπάγεται περιθώριο ανόδου 17%. Στο ευνοϊκό (bull) σενάριο η αποτίμηση ανεβαίνει στα 28 ευρώ, ενώ στο δυσμενές (bear) σενάριο τοποθετείται στα 17,50 ευρώ.
Κεντρική θέση των αναλυτών είναι ότι οι διεθνείς αγορές εξακολουθούν να αντιμετωπίζουν τη ΔΕΗ ως μία συμβατική εταιρεία ηλεκτρικής ενέργειας. Με τον τρόπο αυτό, υποτιμούν τον βαθύ δομικό μετασχηματισμό της σε έναν περιφερειακό ενεργειακό όμιλο με έντονα χαρακτηριστικά πράσινης ανάπτυξης. Η Jefferies εκτιμά ότι τα κέρδη ανά μετοχή (EPS) της ΔΕΗ θα τρέξουν με μέσο ετήσιο ρυθμό αύξησης 17% την περίοδο 2027–2030, όταν ο αντίστοιχος μέσος όρος για τις ομοειδείς ευρωπαϊκές επιχειρήσεις του κλάδου περιορίζεται κοντά στο 5%.
Γιατί η μετοχή εμφανίζεται «φθηνή» στην Ευρώπη
Η ανάλυση εστιάζει στην έντονη δυσαναλογία μεταξύ τρέχουσας αποτίμησης και αναπτυξιακής δυναμικής:
-
Ελκυστικός δείκτης PEG: Αν και η ΔΕΗ διαπραγματεύεται με δείκτη τιμής προς κέρδη (P/E) περίπου 15 φορές για το 2027 —επίπεδο αντίστοιχο των ευρωπαϊκών κολοσσών— ο δείκτης PEG (που σταθμίζει την αποτίμηση με τον ρυθμό αύξησης των κερδών) διαμορφώνεται μόλις στο 0,9, έναντι διάμεσης τιμής 3,3 στην Ευρώπη.
-
Κορυφαία συνολική απόδοση: Η Jefferies κατατάσσει τη ΔΕΗ στην κορυφή του ευρωπαϊκού κλάδου ως προς τον συνδυασμό αύξησης κερδών και μερισματικής απόδοσης, με συνολική προσδοκώμενη απόδοση περίπου 21%.
Το στρατηγικό πλεονέκτημα της Νοτιοανατολικής Ευρώπης και τα Data Centers
Η γεωγραφική παρουσία της ΔΕΗ σε Ελλάδα και Ρουμανία συνιστά συγκριτικό πλεονέκτημα. Οι τιμές ρεύματος στη Νοτιοανατολική Ευρώπη παραμένουν διαρθρωτικά υψηλότερες από εκείνες της Δυτικής Ευρώπης λόγω της αυξημένης χρήσης φυσικού αερίου, των περιορισμένων διασυνδέσεων και των ελλείψεων σε υποδομές αποθήκευσης, δημιουργώντας ιδανικό περιβάλλον για έργα ΑΠΕ με ευέλικτη παραγωγή.
Το επενδυτικό πλάνο περιλαμβάνει καίριους άξονες:
-
Αλματώδης ανάπτυξη ΑΠΕ: Η εγκατεστημένη ισχύς σε ανανεώσιμες πηγές προβλέπεται να εκτοξευθεί στα 17 GW έως το 2030 (από 7,1 GW το 2025), με τη διοίκηση να διατηρεί ακόμη πιο φιλόδοξο στόχο στα 19 GW.
-
Επενδυτικό πρόγραμμα 24 δισ. ευρώ: Η Ελλάδα απορροφά το 52% του συνολικού προγράμματος της πενταετίας 2026–2030. Παράλληλα, η ρυθμιζόμενη περιουσιακή βάση (RAB) των δικτύων διανομής σε Ελλάδα και Ρουμανία αναμένεται να μεγεθύνεται κατά 5% ετησίως.
-
Αξιοποίηση πρώην λιγνιτικών εκτάσεων για Data Centers: Η αξιοποίηση γης, ενέργειας και τηλεπικοινωνιακών υποδομών στη Δυτική Μακεδονία για τη φιλοξενία κέντρων δεδομένων δημιουργεί μία νέα, υψηλής προστιθέμενης αξίας πηγή επαναλαμβανόμενων εσόδων.
Εκτόξευση των EBITDA στα 4,2 δισ. και άνοδος αποδόσεων
Στο οικονομικό μέτωπο, η Jefferies προβλέπει ότι τα λειτουργικά κέρδη EBITDA θα εκτιναχθούν από τα 2,4 δισ. ευρώ το 2026 στα 4,2 δισ. ευρώ το 2030.
Ταυτόχρονα, καταγράφεται θεαματική ενίσχυση των κεφαλαιακών δεικτών:
-
Η αποδοτικότητα των επενδεδυμένων κεφαλαίων (ROIC) βελτιώνεται από 5,7% σε 7,5%.
-
Η απόδοση ιδίων κεφαλαίων (ROE) διπλασιάζεται, σκαρφαλώνοντας από το 5,7% στο 11,4%.
-
Ο δείκτης καθαρού δανεισμού προς EBITDA αναμένεται να κορυφωθεί στις 3,5 φορές στην κορύφωση του επενδυτικού κύκλου, προτού αποκλιμακωθεί σταδιακά.
Όπως καταλήγει ο οίκος, το κλειδί για την πλήρη ξεκλείδωση της μετοχικής αξίας παραμένει η συνεπής και έγκαιρη εκτέλεση του επενδυτικού προγράμματος.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Binance: Τι ξέρουμε για την κυβερνοεπίθεση δισεκατομμυρίων που ταράζει τα crypto
- Τράπεζα Πειραιώς – Μεγάλου: Επιβεβαιώνεται η στρατηγική κατεύθυνση
- Όταν τελειώνει το πάρτυ των μεγάλων
- Οι 10 μήνες που θα αλλάξουν για πάντα το Ελληνικό
