
Jefferies: Η επόμενη κρίση του ευρώ μπορεί να ξεκινήσει από τη Γαλλία


Στην προηγούμενη κρίση χρέους, ο Κρίστοφερ Γουντ δεν πίστεψε ότι η Ευρωζώνη θα διαλυόταν. Σήμερα, ο αναλυτής της Jefferies βλέπει μια διαφορετική απειλή. Τα προβλήματα συγκεντρώνονται πλέον στις οικονομίες που στήριξαν πολιτικά και οικονομικά το κοινό νόμισμα.
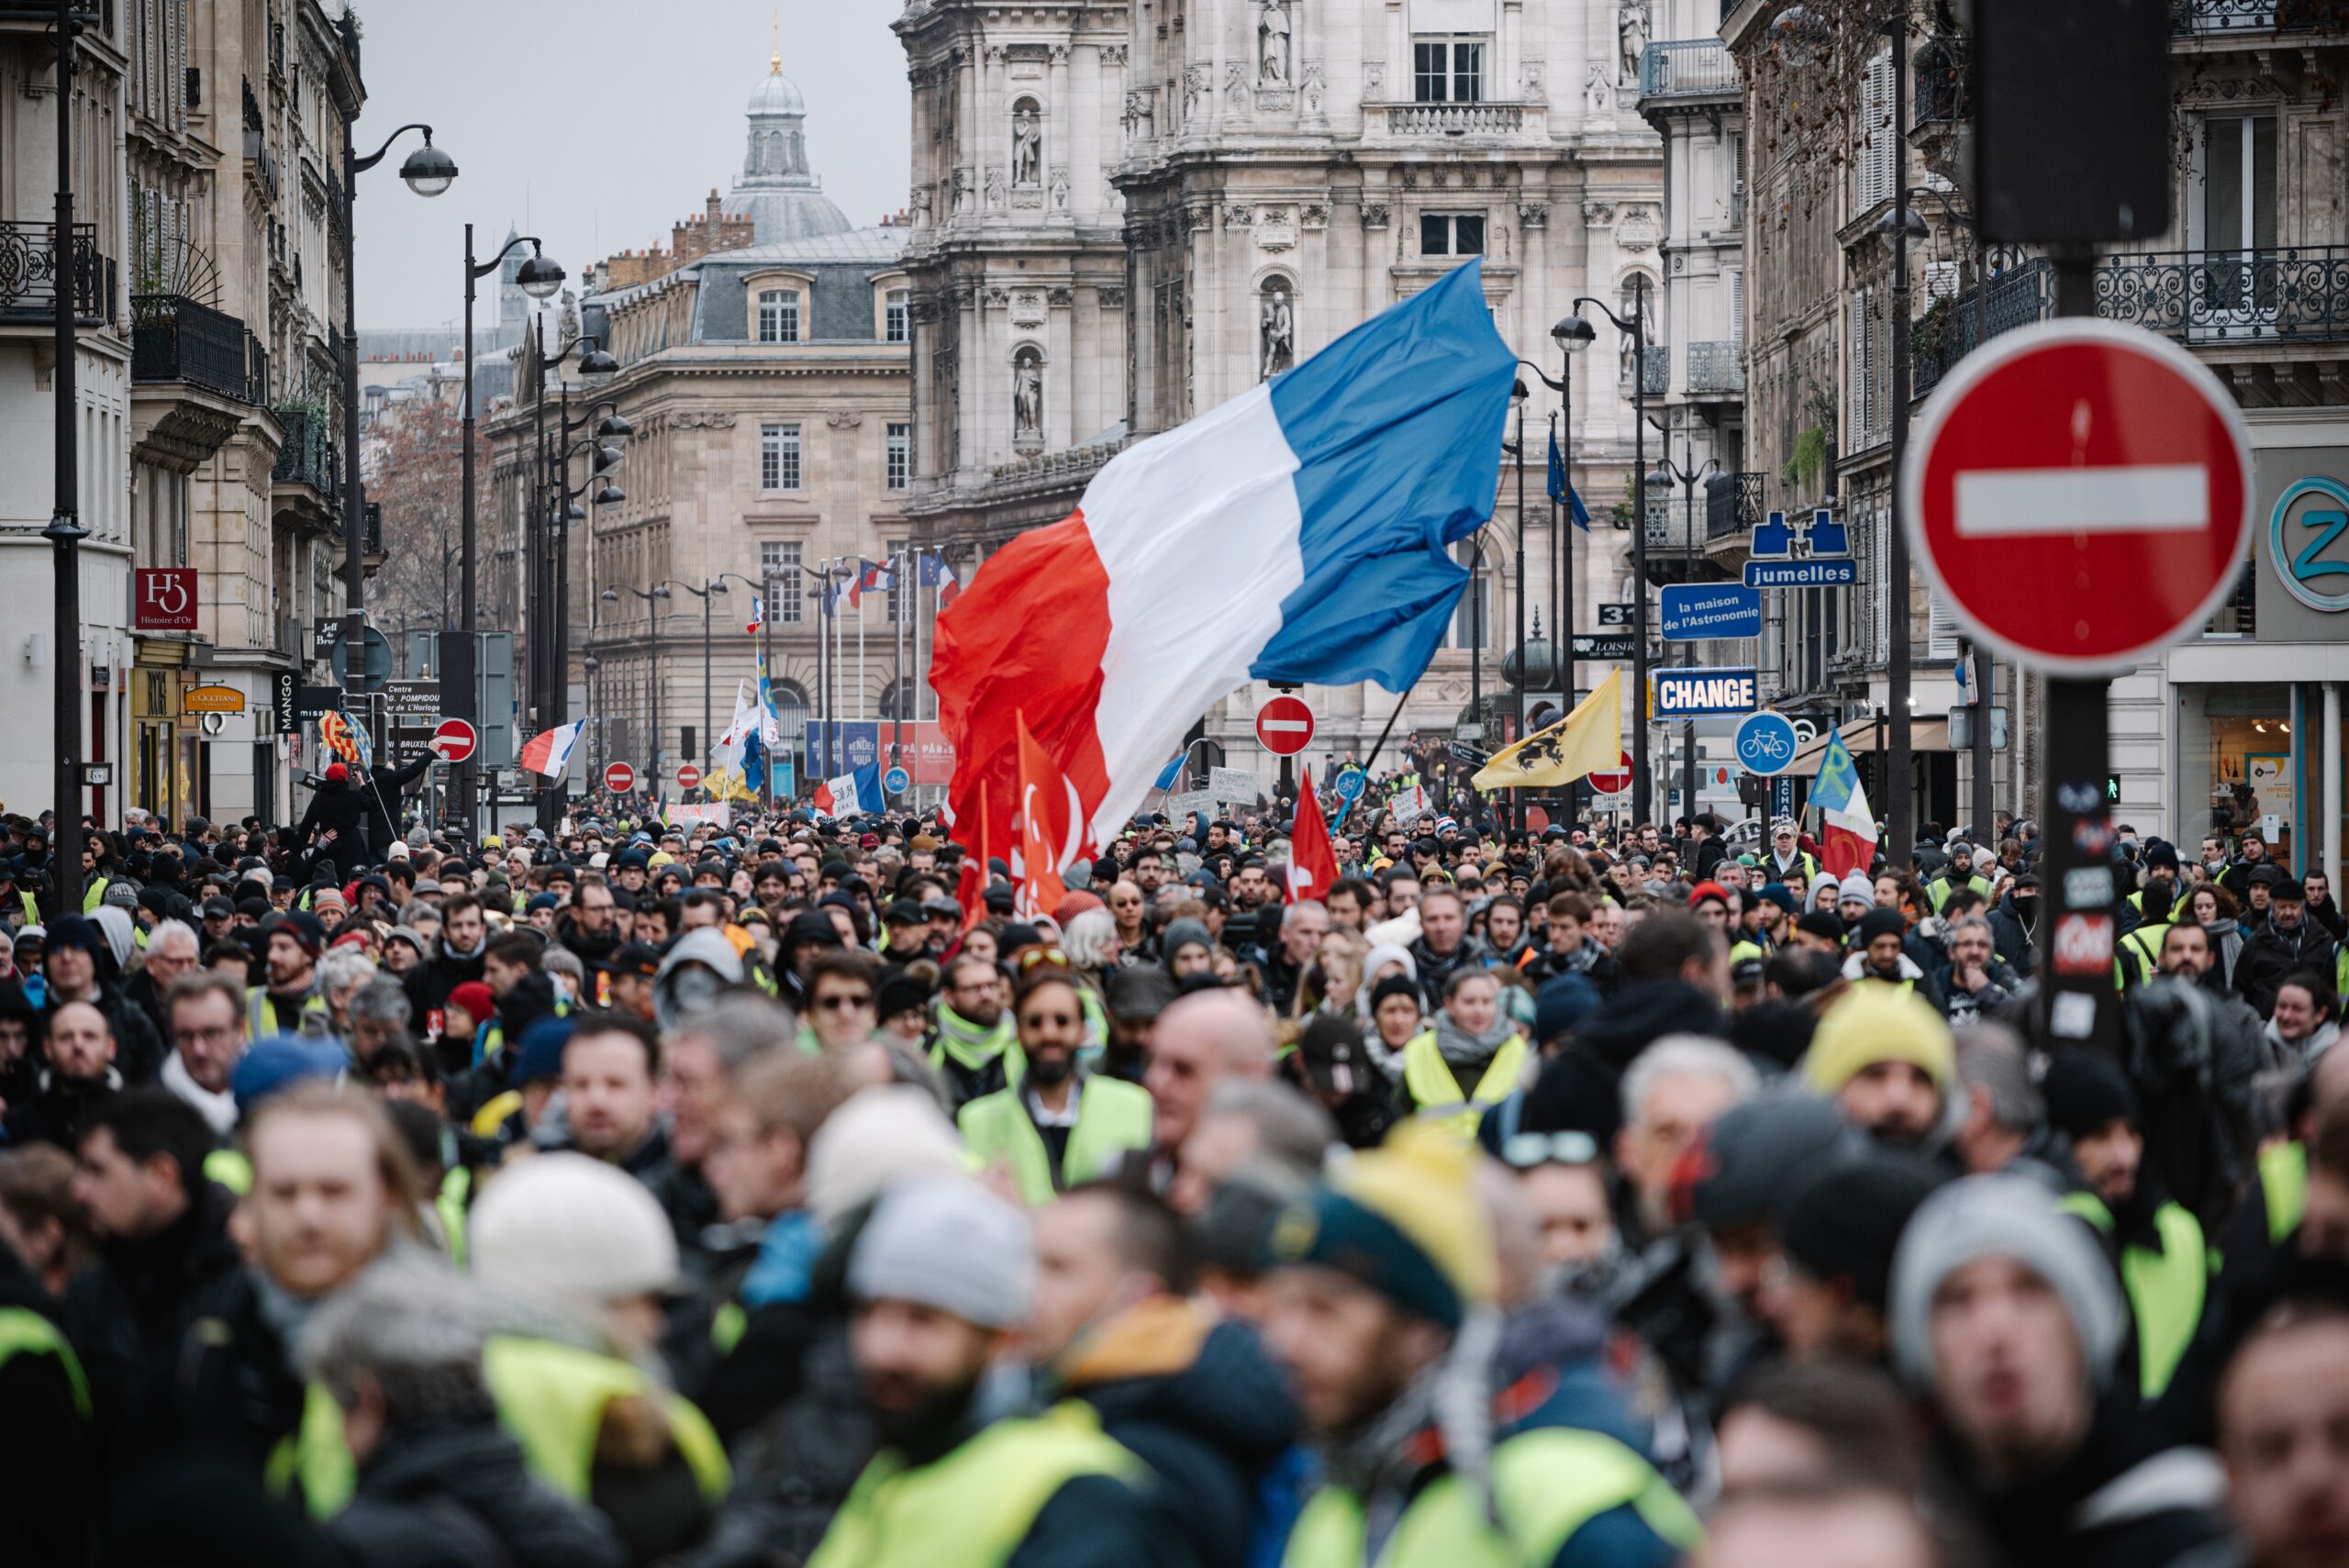
Στην ανάλυση GREED & fear, με τίτλο «Από την περιφέρεια στον πυρήνα», χαρακτηρίζει αρκετά ρεαλιστική την προοπτική μιας νέας κρίσης μέσα στον επόμενο χρόνο, εφόσον οι αποδόσεις των ομολόγων παραμείνουν υψηλές. Στο επίκεντρο τοποθετεί τη Γαλλία, προειδοποιώντας για κίνδυνο μετάδοσης που θα ξεπερνούσε τα εθνικά της σύνορα.
Γιατί αυτή τη φορά βλέπει διαφορετικό κίνδυνο
Ο Γουντ επιστρέφει στο 2012, όταν ο Μάριο Ντράγκι δεσμεύτηκε να κάνει «ό,τι χρειαστεί» για τη διατήρηση του ευρώ.
Όπως εξηγεί, τότε θεωρούσε καθοριστική την αποφασιστικότητα του γερμανογαλλικού πολιτικού κατεστημένου να προστατεύσει τη νομισματική ένωση. Κατά την εκτίμησή του, η συγκέντρωση των προβλημάτων στην περιφέρεια καθιστούσε την κρίση διαχειρίσιμη.
Έκτοτε, η επενδυτική εικόνα έχει αλλάξει. Οι αγορές της περιφέρειας αναδείχθηκαν, σύμφωνα με τον ίδιο, σε καλύτερη επιλογή μεταξύ των ευρωπαϊκών χρηματιστηρίων, με τις τράπεζες να ωφελούνται ιδιαίτερα από την ανάκαμψη του δανεισμού.
Τώρα, όμως, η Γερμανία αντιμετωπίζει πιέσεις στη βιομηχανική της βάση και η Γαλλία στο κόστος χρηματοδότησής της.
Γαλλία: Το σήμα κινδύνου έρχεται από τα ομόλογα
Για τον Γουντ, η σημαντικότερη εξέλιξη στη Γαλλία είναι η διεύρυνση της διαφοράς απόδοσης μεταξύ γαλλικών και γερμανικών κρατικών ομολόγων.
Το spread των δεκαετών τίτλων έφθασε στις 174 μονάδες βάσης στις 22 Οκτωβρίου, στο υψηλότερο επίπεδο από τον Νοέμβριο του 2011, πριν περιοριστεί στις 154 μονάδες, σύμφωνα με τα στοιχεία που παραθέτει η έκθεση.
Οι προεδρικές εκλογές του 2027 προσθέτουν αβεβαιότητα. Ωστόσο, ο αναλυτής θεωρεί ότι το ουσιαστικότερο πρόβλημα βρίσκεται στο ύψος του γαλλικού χρέους και στη σύνθεση των κατόχων του.
Στην πολιτική του αποτίμηση, υποστηρίζει ότι μια ενδεχόμενη προεδρία της Μαρίν Λεπέν δεν είναι τόσο ανησυχητική όσο εκτιμά μέρος της αγοράς, επικαλούμενος τον πιο μετριοπαθή τόνο που διακρίνει στις τοποθετήσεις της.
Η έκθεση στους ξένους επενδυτές και ο παράγοντας Ιαπωνία
Σύμφωνα με τα στοιχεία της ανάλυσης, οι ξένοι επενδυτές κατείχαν το 58,4% των μακροπρόθεσμων γαλλικών κρατικών χρεογράφων στο τέλος του δεύτερου τριμήνου του 2026.
Παράλληλα, οι Ιάπωνες επενδυτές διακρατούσαν μακροπρόθεσμα γαλλικά ομόλογα αξίας 23,5 τρισ. γεν στα τέλη του 2025.
Ο Γουντ εκτιμά ότι οι πωλήσεις από ιαπωνικά χαρτοφυλάκια ενδέχεται να πυροδότησαν το πρόσφατο sell-off. Πρόκειται για ερμηνεία του αναλυτή, καθώς δεν παρουσιάζεται ως επιβεβαιωμένη αιτία των ρευστοποιήσεων.
Το σκεπτικό του είναι ότι θεσμικοί επενδυτές της Ιαπωνίας, όπως ασφαλιστικές εταιρείες, έχουν περισσότερα κίνητρα να περιορίσουν την έκθεσή τους σε ξένα κρατικά ομόλογα. Για μια χώρα με υψηλές ανάγκες χρηματοδότησης, μια τέτοια μεταβολή μπορεί να εντείνει την πίεση στο κόστος δανεισμού.
Γερμανία: Η αυτοκινητοβιομηχανία στο επίκεντρο
Στη Γερμανία, η ανησυχία του Γουντ αφορά αυτό που περιγράφει ως κρίση αποβιομηχάνισης, με καταλύτη τις δυσκολίες της παραδοσιακής αυτοκινητοβιομηχανίας και των προμηθευτών της.
Ο ίδιος προβλέπει σημαντικές πολιτικές συνέπειες, συνδέοντας τις οικονομικές πιέσεις με τη φθορά της υποστήριξης προς το CDU και τον καγκελάριο Φρίντριχ Μερτς.
Ασκεί επίσης κριτική στις προτεραιότητες της γερμανικής ηγεσίας, υποστηρίζοντας ότι η στήριξη της Ουκρανίας εξακολουθεί να υπερισχύει στην πολιτική ατζέντα έναντι των εσωτερικών οικονομικών προβλημάτων.
Πώς φτάνει στο ακραίο σενάριο για το ευρώ
Η πιο δραματική προειδοποίηση της έκθεσης αφορά το ενδεχόμενο μια γαλλική κρίση ομολόγων να απαιτήσει εξωτερική παρέμβαση και επώδυνη οικονομική προσαρμογή.
Ο Γουντ θεωρεί εξαιρετικά δύσκολο να αποδεχθεί η Γαλλία όρους αντίστοιχους με εκείνους της τρόικας και μια πολιτική αποπληθωριστικής προσαρμογής. Σε συνδυασμό με τη μετάδοση των πιέσεων στην υπόλοιπη Ευρώπη, εκτιμά ότι μια τέτοια σύγκρουση θα μπορούσε να οδηγήσει ακόμη και στο τέλος του ευρώ, προκαλώντας αλυσιδωτές επιπτώσεις στα περιουσιακά στοιχεία που αποτιμώνται στο κοινό νόμισμα.
Η διάλυση δεν παρουσιάζεται ως αναπόφευκτη εξέλιξη. Είναι το ακραίο σενάριο με το οποίο ο αναλυτής αναδεικνύει τη δυσκολία διαχείρισης μιας κρίσης στον ίδιο τον πυρήνα της νομισματικής ένωσης.
Το ευρωπαϊκό ρίσκο για τα χαρτοφυλάκια
Η ανάλυση έχει και επενδυτική προέκταση. Ο Γουντ θεωρεί εδώ και καιρό πιθανή τη μείωση της συμμετοχής των ΗΠΑ στη συνολική κεφαλαιοποίηση των παγκόσμιων χρηματιστηρίων. Οι ευρωπαϊκές αδυναμίες, όμως, ενδέχεται να εμποδίσουν αυτή την ανακατανομή.
Κατά την εκτίμησή του, η μεγαλύτερη έκθεση της Ευρώπης στις γεωπολιτικές εντάσεις περιορίζει την ελκυστικότητά της. Αμφισβητεί επίσης τη δημοσιονομική δυνατότητα της Ευρωζώνης να χρηματοδοτήσει την αύξηση των αμυντικών δαπανών για την οποία δεσμεύονται οι ηγέτες της.
Το κρίσιμο σημείο της προειδοποίησής του είναι η ικανότητα Γαλλίας και Γερμανίας να λειτουργήσουν ξανά ως στηρίγματα της Ευρωζώνης, ενώ αντιμετωπίζουν οι ίδιες αυξανόμενες οικονομικές και πολιτικές πιέσεις.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Τράπεζα Πειραιώς – Μεγάλου: Επιβεβαιώνεται η στρατηγική κατεύθυνση
- Μετά το χτύπημα στη Binance: Τι θα γίνει με τα κλεμμένα crypto
- Bryan Cranston και Aaron Paul αποκλειστικά στο Fortune Greece: Από το «μαγείρεμα» του Breaking Bad στο στοίχημα 15 εκατ. δολαρίων της Dos Hombres
