
Κοινωνικές ταραχές: Ο κίνδυνος που οι ασφαλιστικές συγκρίνουν με φυσική καταστροφή


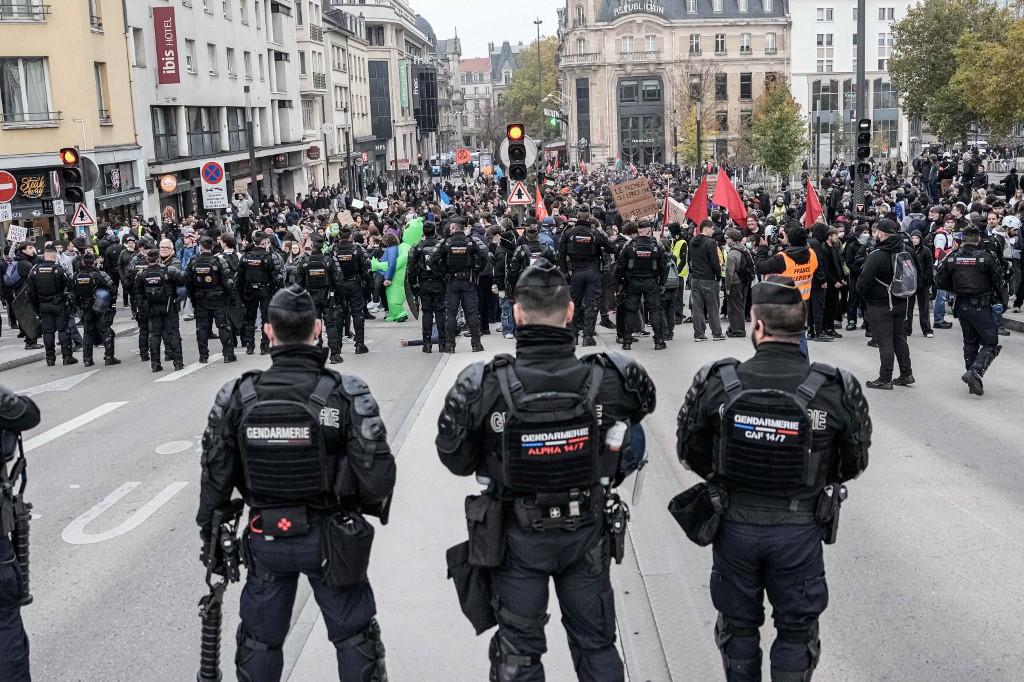

Μεγαλύτερο μέρος του κόστους των ζημιών από κοινωνικές ταραχές κινδυνεύουν να αναλαμβάνουν οι ίδιες οι επιχειρήσεις στην Ευρώπη, καθώς ασφαλιστικές εταιρείες επανεξετάζουν την έκθεσή τους στον συγκεκριμένο κίνδυνο. Η αύξηση των επεισοδίων και η δυνατότητα ταυτόχρονης εξάπλωσής τους σε διαφορετικές πόλεις οδηγούν σε αυστηρότερους όρους κάλυψης, με συνέπειες για καταστήματα και άλλες ασφαλισμένες περιουσίες.
Σύμφωνα με τον Marcos Alvarez, επικεφαλής του ασφαλιστικού τομέα παγκοσμίως στη Morningstar DBRS, οι εταιρείες επιβάλλουν ανώτατα όρια αποζημίωσης, αυξάνουν τις απαλλαγές και, σε ορισμένες τοποθεσίες υψηλού κινδύνου, αποσύρουν εντελώς την κάλυψη. Την τάση καταγράφει δημοσίευμα του Bloomberg.
Πρακτικά, αυτό σημαίνει ότι η ύπαρξη ασφαλιστηρίου μπορεί να συνοδεύεται από μεγαλύτερη οικονομική συμμετοχή του ασφαλισμένου στην αποκατάσταση μιας ζημιάς. Η υψηλότερη απαλλαγή αυξάνει το ποσό που πληρώνει ο ίδιος, ενώ το χαμηλότερο όριο περιορίζει τη μέγιστη αποζημίωση που μπορεί να λάβει.
Ένας κίνδυνος που αλλάζει μέγεθος
Στην ασφαλιστική αγορά, οι κίνδυνοι από απεργίες, ταραχές και κοινωνικές αναταραχές εντάσσονται στην κατηγορία SRCC — Strikes, Riots and Civil Commotion.
Η Allianz επισημαίνει ότι η έκθεση σε αυτούς τους κινδύνους αφορά πλέον όλο και περισσότερο τις ανεπτυγμένες οικονομίες. Οι κινητοποιήσεις για το κόστος ζωής, αλλά και οι αντιδράσεις σε επενδυτικά σχέδια, όπως η επέκταση των κέντρων δεδομένων, διαμορφώνουν ένα περιβάλλον που οι ασφαλιστές παρακολουθούν στενά.
Το πρόβλημα για τον κλάδο είναι κυρίως η συσσώρευση ζημιών μέσα σε σύντομο χρονικό διάστημα. Ένα επεισόδιο που πλήττει ταυτόχρονα πολλά καταστήματα, οχήματα και δημόσια κτίρια μπορεί να δημιουργήσει χιλιάδες απαιτήσεις αποζημίωσης, πιέζοντας τα αποτελέσματα και τα κεφάλαια των εταιρειών.
Υπό αυτή την έννοια, ο Alvarez συγκρίνει τις κοινωνικές ταραχές με φυσικές καταστροφές. Η γεωγραφική εξάπλωση και η συγκέντρωση απαιτήσεων μεταβάλλουν τον τρόπο με τον οποίο υπολογίζεται και ασφαλίζεται ο κίνδυνος.
Πώς αλλάζουν τα συμβόλαια
Ο Nicolas Aubert, διευθύνων σύμβουλος της Howden France, παρατηρεί ότι η νέα πραγματικότητα επηρεάζει ήδη τους όρους των ασφαλιστηρίων. Οι ασφαλιστές καλούνται να επιταχύνουν τις πληρωμές και να στηρίξουν επιχειρήσεις που έχουν πληγεί, ενώ παράλληλα περιορίζουν την έκθεσή τους με χαμηλότερες καλύψεις και αυξημένες απαλλαγές.
Η στάση, πάντως, δεν είναι ενιαία. Η Allianz διευκρινίζει ότι δεν εφαρμόζει γενικευμένους περιορισμούς λόγω των πρόσφατων διαδηλώσεων, αλλά αξιολογεί κάθε περίπτωση χωριστά. Μεταξύ των παραγόντων που εξετάζει είναι η εγγύτητα ενός ασφαλισμένου ακινήτου σε περιοχές όπου υπάρχει αυξημένος κίνδυνος επεισοδίων.
Για τις επιχειρήσεις, η διαφορά μεταξύ συνολικής ζημιάς και ασφαλιστικής αποζημίωσης αποκτά ιδιαίτερη σημασία. Εκτός από τις υλικές καταστροφές, μπορεί να προκύπτουν απώλειες πωλήσεων και διακοπή λειτουργίας, η κάλυψη των οποίων εξαρτάται από τους ειδικούς όρους του συμβολαίου.
Ο λογαριασμός της Γαλλίας
Η Γαλλία βρίσκεται στο επίκεντρο των εξελίξεων. Περισσότεροι από 500.000 άνθρωποι συμμετείχαν στις διαδηλώσεις στα μέσα Οκτωβρίου, ορισμένες από τις οποίες συνοδεύτηκαν από επεισόδια και λεηλασίες.
Η Morningstar DBRS εκτιμά ότι οι ασφαλισμένες ζημιές θα παραμείνουν κάτω από τα 1,2 δισ. ευρώ, εφόσον δεν ακολουθήσουν νέες εκτεταμένες ταραχές. Πρόκειται για σημαντική επιβάρυνση, την οποία ο οίκος θεωρεί διαχειρίσιμη για τον γαλλικό ασφαλιστικό κλάδο.
Σύμφωνα με τα στοιχεία που επικαλείται, οι κινητοποιήσεις των «Κίτρινων Γιλέκων» την περίοδο 2018-2019 είχαν προκαλέσει ασφαλισμένες ζημιές περίπου 220 εκατ. ευρώ, ενώ οι ταραχές του Ιουνίου 2023 περίπου 730 εκατ. ευρώ.
Παράλληλα, η Verisk Maplecroft καταγράφει τον υψηλότερο δείκτη κινδύνου για εκτεταμένες ταραχές στην Ευρώπη από το 2021. Η αναλύτριά της, Jess Middleton, επισημαίνει ότι οι μεγάλες διαδηλώσεις δεν συνεπάγονται αναγκαστικά βία, αλλά η εμπλοκή συγκρουσιακών ομάδων σε ειρηνικές κινητοποιήσεις μπορεί να αυξήσει τον κίνδυνο κλιμάκωσης.
Το γαλλικό ταμείο και η επιβάρυνση στα ασφάλιστρα
Η Γαλλία έχει ήδη θεσπίσει μηχανισμό συλλογικής κάλυψης του κινδύνου από ταραχές, με κρατική στήριξη, μέσω του προϋπολογισμού του 2026. Το πλαίσιο προβλέπει την ενσωμάτωση σχετικής εγγύησης στα ασφαλιστήρια περιουσίας που εμπίπτουν στις διατάξεις του.
Η εφαρμογή του αναμένεται τον Ιανουάριο του 2027, με τις επιμέρους ρυθμίσεις να βρίσκονται ακόμη υπό διαμόρφωση. Στον σχεδιασμό περιλαμβάνεται εισφορά 0,8% επί των σχετικών ασφαλίστρων, ποσοστό που εκκρεμεί να οριστικοποιηθεί με τη δημοσίευση των εφαρμοστικών κειμένων. Σύμφωνα με το Bloomberg, οι ασφαλιστές προβλέπεται να διατηρούν το 10% της έκθεσης στις ζημιές.
Στόχος είναι να διατηρηθεί διαθέσιμη η ασφαλιστική κάλυψη ακόμη και εκεί όπου οι ιδιωτικές εταιρείες δυσκολεύονται να αναλάβουν τον κίνδυνο. Ο νέος μηχανισμός, ωστόσο, δεν καλύπτει αναδρομικά τις πρόσφατες ζημιές, οι οποίες θα αντιμετωπιστούν με βάση τις υφιστάμενες ασφαλιστικές και αντασφαλιστικές συμβάσεις.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Nvidia: Πώς θα εξελιχθεί η υπόθεση Χουάνγκ;
- Τα 10 «μυστικά» της ΑΑΔΕ για να μην χαθεί το επίδομα θέρμανσης
- Τα ελληνικά νησιά στο στόχαστρο των δισεκατομμυριούχων – Ποιοι τα διεκδικούν
