
Nvidia: Το «πικρό» μάθημα της αγοράς για το πώς αποτιμάται ένας CEO


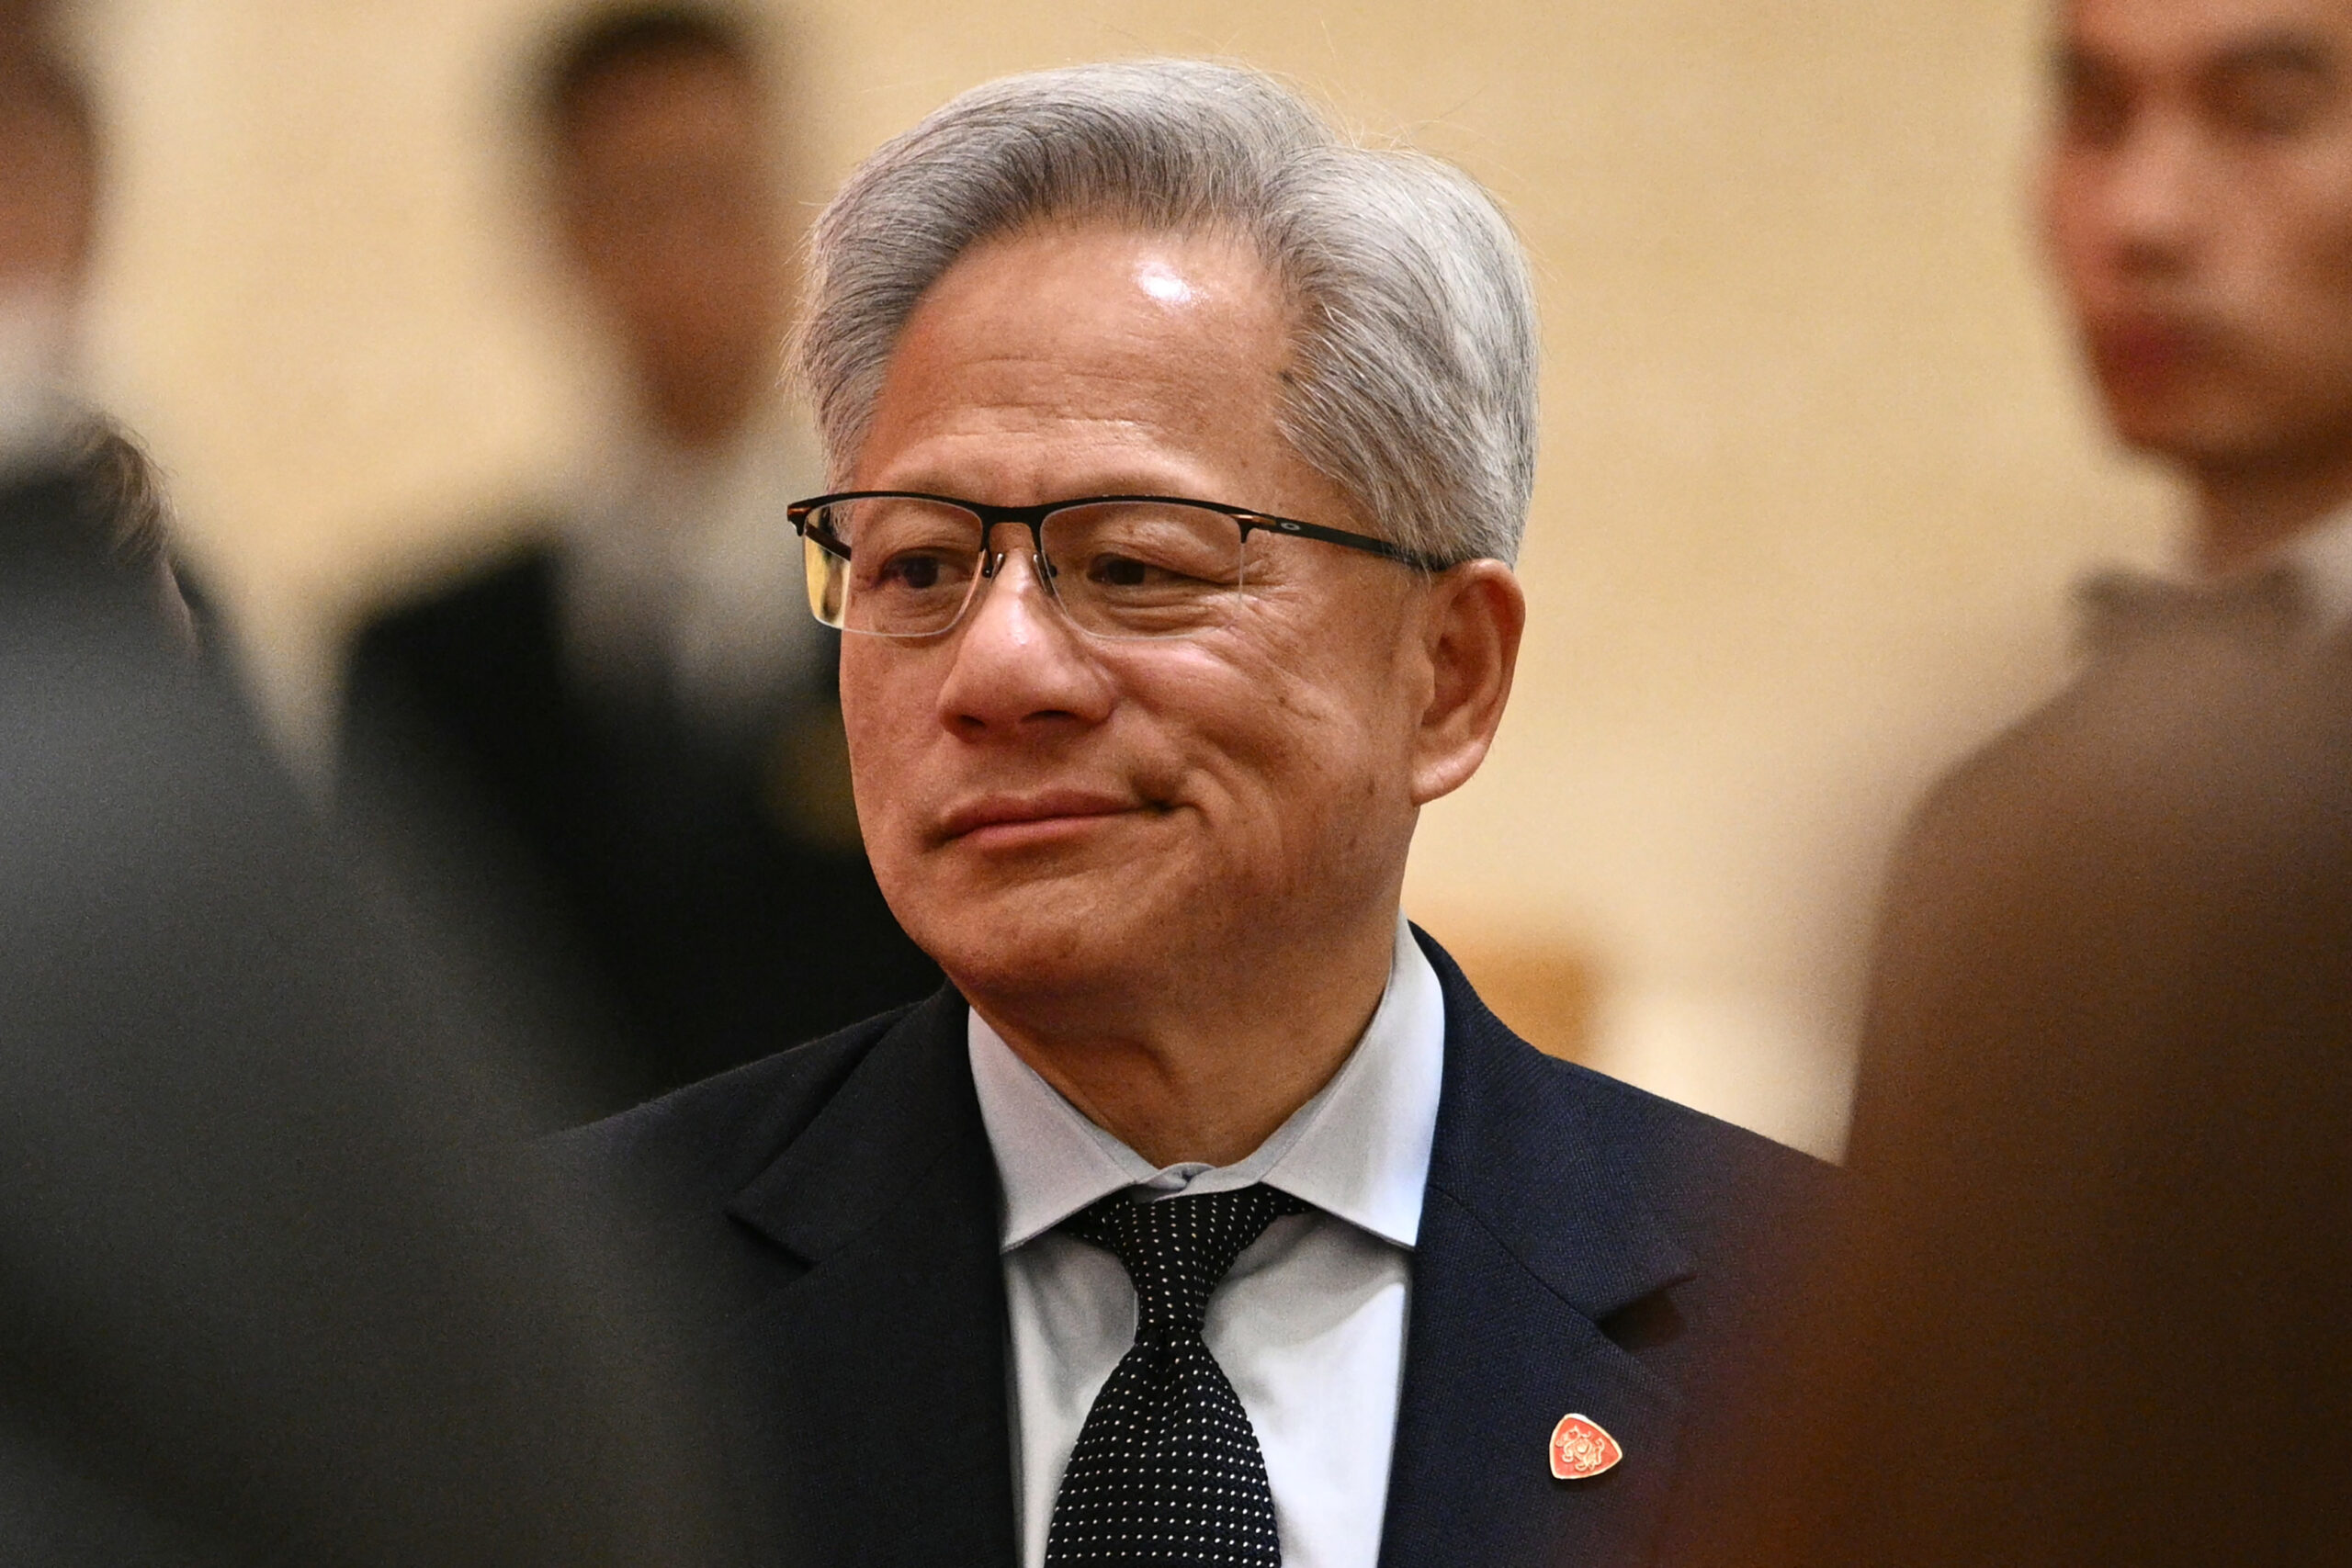

- Jensen Huang και Nvidia: Η αποχώρηση του ισχυρού συνιδρυτή αναδεικνύει τους κινδύνους της υπερβολικής εξάρτησης των τεχνολογικών εταιρειών από τις ηγετικές προσωπικότητες.
- Χρηματιστηριακή αξία Nvidia: Η απώλεια 600 δισ. δολαρίων σε κεφαλαιοποίηση καταδεικνύει πόσο ευάλωτη μπορεί να είναι η εμπιστοσύνη των επενδυτών.
- Φούσκα χαρισματικών ιδρυτών: Εταιρείες όπως η Nvidia, η SpaceX και η Palantir απολαμβάνουν υψηλές αποτιμήσεις εν μέρει λόγω της προσωπικής επιρροής των ιδρυτών τους.
Ο πρώτος άνθρωπος που κατάφερε να αποκτήσει περιουσία ύψους 1 τρισ. δολαρίων ήταν ο Elon Musk. Ο πρώτος άνθρωπος που ενδέχεται να «κάψει» 1 τρισ. δολάρια θα μπορούσε να αποδειχθεί ότι είναι ο Jensen Huang. Η αποχώρησή του από τη Nvidia, η οποία έχει ήδη οδηγήσει σε απώλεια 600 δισ. δολαρίων από τη χρηματιστηριακή της αξία από την περασμένη Παρασκευή, θα πρέπει να αποτελέσει αφορμή για να επανεξετάσουμε ένα ευρέως διαδεδομένο πρόβλημα στον τεχνολογικό κλάδο: τη «φούσκα του χαρισματικού ιδρυτή».
Το πραγματικό κόστος της παραίτησης του Huang, εν μέσω έρευνας σχετικά με την ερωτική του σχέση με ένα πρόσωπο που θεωρείται ύποπτο για κατασκοπεία υπέρ της Κίνας, δεν θα γίνει σαφές για αρκετό καιρό. Η ισχυρή διαπραγματευτική δύναμη της Nvidia στον καθορισμό των τιμών, η ακόρεστη ζήτηση των πελατών για τα τσιπ τεχνητής νοημοσύνης της και η στρατηγικής σημασίας σχέση της με την κατασκευάστρια εταιρεία TSMC οικοδομήθηκαν προϊόντος του χρόνου από τον συνιδρυτή που πλέον απομακρύνεται από τη θέση του. Καθώς έρχονται στο φως περισσότερα στοιχεία, ενδέχεται να προκύψουν και μακροπρόθεσμα οφέλη, εάν οι αδιακρισίες του Huang αποδειχθούν σύμπτωμα μιας ευρύτερης πολιτισμικής παρακμής.
Ιδρυτές όπως ο Huang βρίσκονται σε ένα παράξενο χρηματοοικονομικό μεταίχμιο: δεν είναι απλώς εργαζόμενοι, αλλά ούτε και περιουσιακά στοιχεία με την τεχνική έννοια του όρου. Ωστόσο, δεν υπάρχει αμφιβολία ότι έχουν ουσιαστική οικονομική αξία. Ένας από τους λόγους για τους οποίους εταιρείες όπως η Nvidia, η SpaceX και η Palantir διαπραγματεύονται με σημαντικό premium σε σχέση με την αξία των υλικών περιουσιακών τους στοιχείων είναι ότι οι επενδυτές πιστεύουν πως οι ιδρυτές τους μπορούν να μετατρέπουν το ένα συν ένα σε τρία ή ακόμη και σε δέκα. Η Meta Platforms είναι ένα χαρακτηριστικό παράδειγμα εταιρείας που έχει καταβάλει μεγάλες προσπάθειες για να διατηρήσει ικανοποιημένο τον επικεφαλής της, δημιουργώντας πρόσφατα μια νέα κατηγορία μετοχών χωρίς δικαίωμα ψήφου για να διασφαλίσει την ικανοποίησή του.
Παρότι οι εταιρικές οικονομικές καταστάσεις είναι γεμάτες από στοιχεία, αριθμούς, αποτελέσματα και κινδύνους, η πραγματική οικονομική επίδραση ενός ισχυρού ιδρυτή ή διευθύνοντος συμβούλου παραμένει απούσα. Η πορεία της Nvidia δείχνει ότι έχει έρθει η ώρα να επανεξεταστεί αυτή η πρακτική.
Πώς θα μπορούσε, όμως, να γίνει αυτό; Η καταχώριση του Huang στον ισολογισμό ως περιουσιακού στοιχείου, με την κυριολεκτική έννοια —όπως και του Musk στη SpaceX ή του Mark Zuckerberg στη Meta— δεν θα ήταν εφικτή. Οι εταιρείες μπορούν να καταχωρίζουν επίσημα στους ισολογισμούς τους μόνο στοιχεία που βρίσκονται πραγματικά υπό τον έλεγχό τους. Υπάρχει, ωστόσο, ισχυρό επιχείρημα υπέρ της μεγαλύτερης διαφάνειας από τις επιχειρήσεις σχετικά με παράγοντες που είναι εξίσου θεμελιώδεις για την αξία τους με ένα μηχάνημα, έναν διακομιστή ή ένα κτίριο.
Η έκκληση για μια ευρύτερη θεώρηση της εταιρικής αξίας δεν είναι καινούργια. Πριν από μία δεκαετία, οι καθηγητές Baruch Lev και Feng Gu εξέφρασαν την ανησυχία ότι η λογιστική επιστήμη γινόταν ολοένα λιγότερο χρήσιμη, επειδή δεν αποτύπωνε το λεγόμενο «οργανωτικό κεφάλαιο» (organisational capital), το οποίο περιλαμβάνει τη δομή, την ηγεσία, τις διαδικασίες και τη φιλοσοφία μιας επιχείρησης. Το πρόβλημα αυτό θα ενταθεί όσο περισσότερες μεγάλες εταιρείες που διοικούνται από τους ιδρυτές τους, όπως η Anthropic και η OpenAI, εισέρχονται στο χρηματιστήριο.
Τα διοικητικά συμβούλια έχουν ήδη κάνει μέρος της απαραίτητης προεργασίας. Η Nvidia, όπως και κάθε άλλη εταιρεία, εξετάζει διεξοδικά τη συνεισφορά των στελεχών της όταν καθορίζει τις αμοιβές και τους στόχους τους. Εάν το διοικητικό συμβούλιο μπορεί να προσαρμόζει τις ανταμοιβές ώστε να αντανακλούν «το εύρος και την πολυπλοκότητα των ρόλων και των αρμοδιοτήτων τους», όπως αναφέρεται στην ετήσια οικονομική έκθεση της εταιρείας, θα πρέπει να είναι σε θέση να δώσει και μια ευρύτερη εικόνα της αξίας τους.
Το να περιμένουμε από τις εταιρείες να το κάνουν αυτό οικειοθελώς είναι μάλλον ουτοπικό. Ωστόσο, δεν υπάρχει λόγος οι «παράγοντες κινδύνου» που δημοσιοποιούν να μην είναι πιο συγκεκριμένοι. Ο Huang, για παράδειγμα, είχε υπό την εποπτεία του σχεδόν 60 στελέχη. Μήπως αυτή η λιτή διοικητική δομή διατηρούσε τα λειτουργικά έξοδα της Nvidia χαμηλότερα από εκείνα των ανταγωνιστών της; Μήπως η πολιτική επιρροή του και η σχέση του με την TSMC συνέβαλαν στη διατήρηση υψηλότερου μικτού περιθωρίου κέρδους σε σχέση με τους ανταγωνιστές; Γιατί να μην αναφέρονται όλα αυτά με σαφήνεια;
Η μεγαλύτερη διαφάνεια σχετικά με το γιατί οι ιδρυτές έχουν σημασία για τις επιχειρήσεις —και σε ποιον βαθμό— θα ήταν προς όφελος όλων. Είτε θεωρούνται περιουσιακά στοιχεία είτε όχι, οι ισχυρές προσωπικότητες έχουν πλέον μετατραπεί σε μια πραγματική φούσκα. Το σκάσιμο αυτής της φούσκας ενδέχεται να αφαιρέσει μέρος της δυναμικής από ορισμένες εξωφρενικές χρηματιστηριακές αποτιμήσεις. Θα μπορούσε, όμως, να περιορίσει και το σοκ όταν ένας ήρωας πέφτει από το βάθρο του.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Τζένσεν Χουάνγκ: Από ένα εστιατόριο το 1993 σε μια αυτοκρατορία 4 τρισ. δολαρίων
- Ο λογαριασμός των 13,87 δισ. ευρώ – Ποιοι σηκώνουν το βάρος της φορολογίας εισοδήματος
- Ποιοι αθλητές «πουλάνε» περισσότερο το 2026: Το ιστορικό ρεκόρ του Γιάννη Αντετοκούνμπο
- DBRS: Πώς η Ελλάδα εκτόξευσε τα φορολογικά έσοδα και τα πρωτογενή πλεονάσματα
Πηγή: Financial Times
