
Πόσο κοντά βρίσκεται η ευρωζώνη σε νέα κρίση – Το γαλλικό χρέος ξυπνά μνήμες Ελλάδας


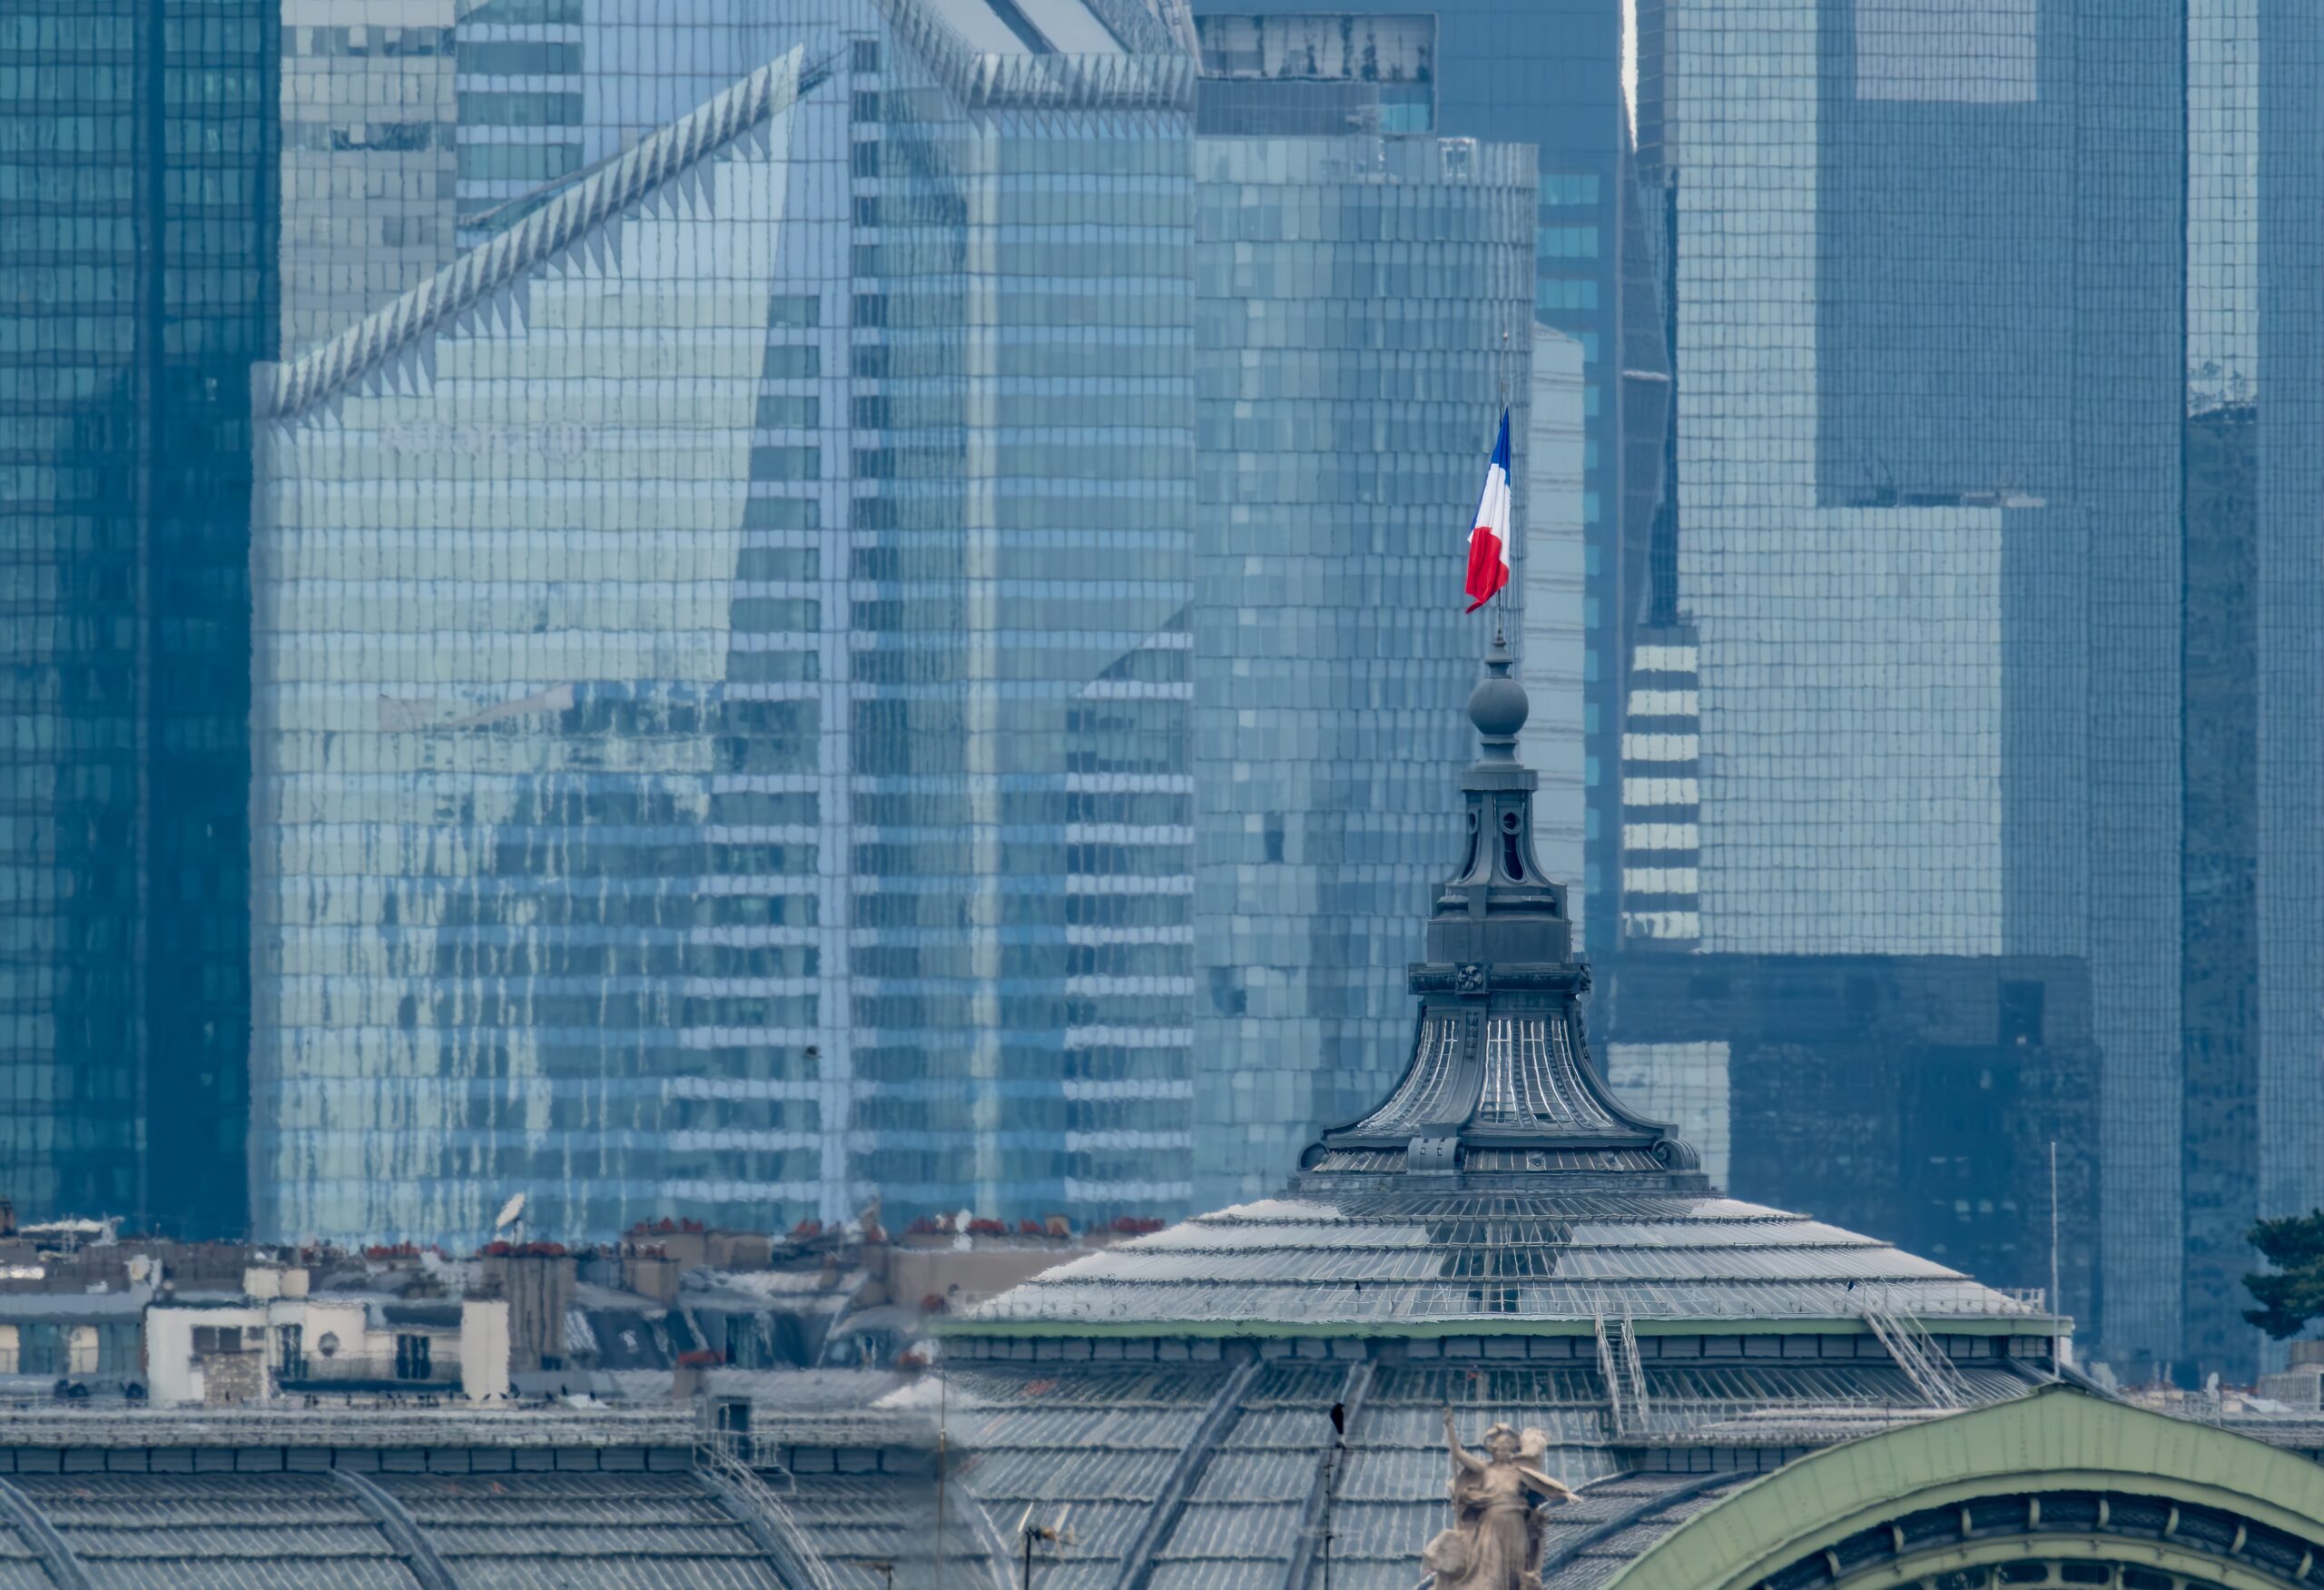
- Το γαλλικό δημόσιο χρέος έφτασε στο 119% του ΑΕΠ, ενώ η απόδοση του δεκαετούς ομολόγου ξεπέρασε το 5%.
- Η ανάπτυξη της Γαλλίας για το 2026 προβλέπεται στο 0,5%, εν μέσω δημοσιονομικών πιέσεων και πολιτικής αστάθειας.
- Οικονομολόγοι εξετάζουν τον κίνδυνο μετάδοσης της κρίσης σε Ιταλία και Ισπανία, αλλά επισημαίνουν τις διαφορές από την ελληνική κρίση χρέους του 2009-2012.
Η Γαλλία βρίσκεται αντιμέτωπη με αυξανόμενη πίεση στις αγορές ομολόγων, καθώς το υψηλό δημοσιονομικό έλλειμμα, η πολιτική αστάθεια και οι χαμηλές αναπτυξιακές προοπτικές εντείνουν τις ανησυχίες για την πορεία του δημόσιου χρέους. Το ερώτημα είναι αν οι πιέσεις θα περιοριστούν στη δεύτερη μεγαλύτερη οικονομία της Ευρωζώνης ή θα επεκταθούν και σε άλλες χώρες.
Σύμφωνα με το CNBC, το ευρώ έχει υποχωρήσει σχεδόν 5% έναντι του δολαρίου από τις αρχές του έτους, ενώ η απόδοση του γαλλικού δεκαετούς ομολόγου ξεπέρασε το 5% για πρώτη φορά από το 2002. Παράλληλα, η διαφορά απόδοσης μεταξύ των γαλλικών και των γερμανικών δεκαετών ομολόγων υπερέβη τις 170 μονάδες βάσης, φτάνοντας σε επίπεδα που είχαν καταγραφεί τελευταία φορά κατά την κρίση κρατικού χρέους της δεκαετίας του 2010. Στα υψηλότερα επίπεδα της ίδιας περιόδου έχει ανέβει και το κόστος ασφάλισης έναντι ενδεχόμενης αθέτησης πληρωμών από το γαλλικό Δημόσιο, μέσω των συμβολαίων CDS.
Το ντόμινο και οι μνήμες της ελληνικής κρίσης
Η διεύρυνση των διαφορών στις αποδόσεις των κρατικών ομολόγων αποτελεί ένδειξη χρηματοπιστωτικού κατακερματισμού: χώρες με κοινό νόμισμα δανείζονται με διαφορετικούς όρους, με αποτέλεσμα όσες βρίσκονται υπό πίεση να επιβαρύνονται με υψηλότερο κόστος εξυπηρέτησης του χρέους.
Η κρίση των αρχών της προηγούμενης δεκαετίας, που ξεκίνησε από την Ελλάδα και επεκτάθηκε στην Πορτογαλία, την Ιρλανδία, την Ιταλία και την Ισπανία, ανέδειξε τον κίνδυνο μετάδοσης μεταξύ κρατών και τραπεζών. Οι κυβερνήσεις αναγκάστηκαν να στηρίξουν χρηματοπιστωτικά ιδρύματα με μεγάλη έκθεση σε κρατικά ομόλογα, επιβαρύνοντας περαιτέρω τα δημόσια οικονομικά. Η σταθεροποίηση ήρθε με τα προγράμματα διάσωσης και την παρέμβαση της Ευρωπαϊκής Κεντρικής Τράπεζας. Το 2012, ο τότε πρόεδρος της ΕΚΤ, Μάριο Ντράγκι, δεσμεύτηκε ότι θα έκανε «ό,τι χρειαστεί» για να προστατεύσει το ευρώ.
Σήμερα, ο κίνδυνος αφορά την πιθανότητα επανάληψης ενός αντίστοιχου κύκλου πιέσεων. Όπως προειδοποίησε ο νομπελίστας οικονομολόγος Πολ Κρούγκμαν σε ανάρτησή του στις 8 Οκτωβρίου, η επιβράδυνση της αγοράς κρατικών ομολόγων μπορεί να δυσκολέψει τις κυβερνήσεις να εξασφαλίσουν τη ρευστότητα που χρειάζονται για την εξυπηρέτηση του χρέους. Ο φόβος χρεοκοπίας μπορεί να προκαλέσει φυγή κεφαλαίων και περαιτέρω αύξηση των επιτοκίων, εντείνοντας το πρόβλημα.
Χαμηλή ανάπτυξη και πολιτική αστάθεια στη Γαλλία
Η Γαλλία καταγράφει ένα από τα υψηλότερα δημοσιονομικά ελλείμματα ως ποσοστό του ΑΕΠ μεταξύ των 21 κρατών της Ευρωζώνης, ενώ το δημόσιο χρέος της αυξάνεται. Η κυβέρνηση έχει περιορίσει την πρόβλεψη για την ανάπτυξη του 2026 στο 0,5%, την ώρα που η πολιτική αστάθεια και οι κοινωνικές αναταραχές δυσχεραίνουν την εφαρμογή μέτρων δημοσιονομικής προσαρμογής.
«Βρισκόμαστε πλέον βαθιά μέσα σε μια γαλλική κρίση», δήλωσε ο Κάρστεν Μπρζέσκι της ING, διευκρινίζοντας ότι δεν υπάρχει άμεσος κίνδυνος έλλειψης ρευστότητας, αλλά η απώλεια εμπιστοσύνης των επενδυτών απαιτεί άμεσες παρεμβάσεις.
Ο Τζον Στόπφορντ της Ninety One σημείωσε ότι η Γαλλία αντιμετωπίζεται πλέον περισσότερο ως οικονομία της ευρωπαϊκής περιφέρειας παρά ως χώρα του πυρήνα. Εκτίμησε ότι το spread των γαλλικών ομολόγων θα πρέπει πιθανότατα να ξεπεράσει τις 200 μονάδες βάσης για να θεωρηθεί ευρύτερα ότι έχει ξεσπάσει κρίση. Παρότι οι σημερινές διαφορές αποδόσεων είναι ήδη αυξημένες, παραμένουν χαμηλότερες από τα ακραία επίπεδα που είχαν καταγραφεί σε Ελλάδα, Ιταλία, Ισπανία και Ιρλανδία κατά την προηγούμενη κρίση.
Η BlackRock επισημαίνει επίσης ότι η Ευρωζώνη διαθέτει πλέον ισχυρότερες δυνατότητες αντιμετώπισης χρηματοπιστωτικών πιέσεων, αν και ο αυξανόμενος κρατικός δανεισμός και οι επενδύσεις στην τεχνητή νοημοσύνη εντείνουν τον ανταγωνισμό για κεφάλαια.
Χρέος 119% του ΑΕΠ και πιθανές επιπτώσεις σε Ιταλία και Ισπανία
Ο Τζορτζ Λαγκαρίας της Forvis Mazars εκτιμά ότι η Γαλλία βρίσκεται ήδη σε κρίση χρέους. Στηρίζει την εκτίμησή του στο γεγονός ότι το δημόσιο χρέος έφτασε στο 119% του ΑΕΠ στο τέλος του δεύτερου τριμήνου του 2026, πλησιάζοντας το 128% που εμφάνιζε η Ελλάδα στα τέλη του 2009.
Σύμφωνα με τον ίδιο, μια περαιτέρω διεύρυνση της διαφοράς αποδόσεων μεταξύ γαλλικών και γερμανικών ομολόγων, σε συνδυασμό με την άνοδο του κόστους των CDS, θα μπορούσε να σηματοδοτήσει επέκταση των πιέσεων. Ιταλία και Ισπανία θα κινδύνευαν τότε να αντιμετωπίσουν ακριβότερο δανεισμό και να αναγκαστούν να περιορίσουν τις δημόσιες δαπάνες.
Ωστόσο, ο Λαγκαρίας τοποθετεί την πιθανότητα ευρύτερης μετάδοσης μεταξύ 10% και 20%. Μεταξύ των διαφορών από την ελληνική κρίση αναφέρει το ηπιότερο εμπορικό έλλειμμα της Γαλλίας και την αξιοπιστία των δημοσιονομικών στοιχείων της στατιστικής υπηρεσίας Insee.
Το 2009, η εκτίμηση για το ελληνικό δημοσιονομικό έλλειμμα αναθεωρήθηκε από 3,7% του ΑΕΠ την άνοιξη σε 12,5% τον Οκτώβριο, πλήττοντας την εμπιστοσύνη των αγορών. «Τα επίπεδα του γαλλικού χρέους προκαλούν ανησυχία, αλλά είναι γνωστά. Οι αγορές μπορούν να διαχειριστούν γνωστούς κινδύνους. Αυτό που απεχθάνονται είναι οι εκπλήξεις», σημείωσε ο οικονομολόγος.
Από την πλευρά του, ο Άλεξ Έβερετ της Aberdeen Investments εκτιμά ότι η σημερινή κατάσταση πρέπει να αντιμετωπίζεται πρωτίστως ως γαλλικό πρόβλημα και όχι ως συστημική απειλή για ολόκληρη την Ευρωζώνη. Οι ισχυρότερες τράπεζες, ο μεγαλύτερος βαθμός ενοποίησης και τα περισσότερα διαθέσιμα εργαλεία προστασίας περιορίζουν, κατά την εκτίμησή του, τον κίνδυνο παρατεταμένης μετάδοσης των πιέσεων.
Το επόμενο διάστημα θα δείξει αν το Παρίσι θα καταφέρει να σταθεροποιήσει τα δημόσια οικονομικά του και να αποκαταστήσει την εμπιστοσύνη των επενδυτών, αποτρέποντας την επέκταση της κρίσης στις υπόλοιπες οικονομίες της Ευρωζώνης.
ΔΙΑΒΑΣΤΕ ΠΕΡΙΣΣΟΤΕΡΕΣ ΕΙΔΗΣΕΙΣ:
- Business Monitor: Ο Δαίδαλος, η νέα γενιά του επιχειρείν και το στοίχημα της Τεχνητής Νοημοσύνης
- Basketgate: Ανοίγει ο φάκελος του ποδοσφαίρου – Στο μικροσκόπιο ύποπτες συναλλαγές και περιουσίες παραγόντων
- «Μαύρος Οκτώβριος» για το ίντερνετ: Γιατί η Silicon Valley φοβάται μια κυβερνοκρίση από την AI
